

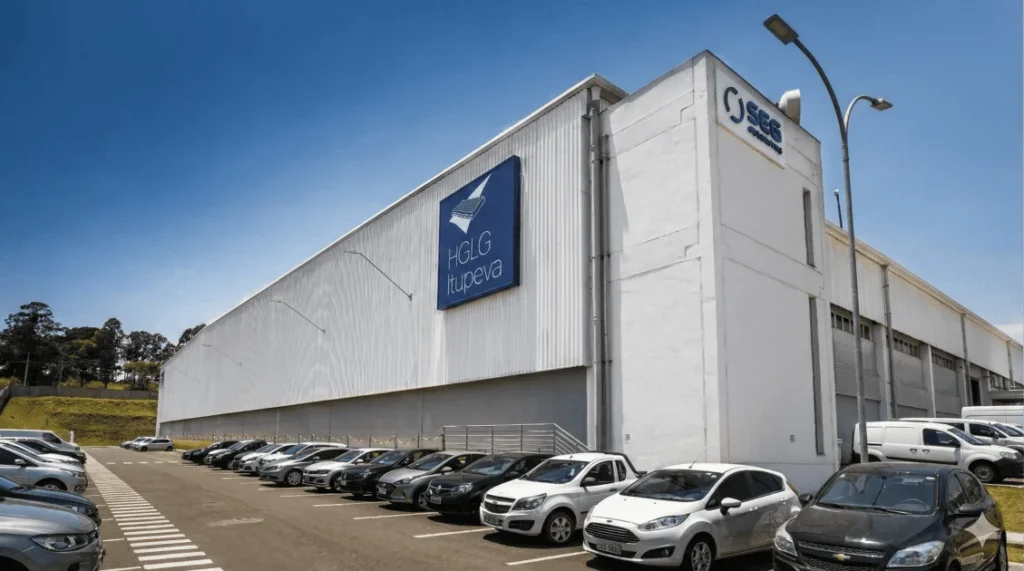
O HGLG11, hoje rebatizado como Pátria Log (Pátria Logística FII), é um dos fundos imobiliários de logística mais tradicionais da Bolsa. O portfólio reúne dezenas de galpões espalhados pelo país, com padrão construtivo elevado (grande parte classificados como AAA ou AA), forte pulverização de locatários e taxa de vacância financeiramente baixa, em torno de 3% a 4% nos últimos meses, o que indica imóveis bem ocupados e demandados.
Na fotografia recente, o fundo negocia muito próximo de seu valor patrimonial, com P/VP ao redor de 0,99, o que significa que o mercado paga praticamente o “preço de laudo” pelos imóveis. O dividend yield (DY) em 12 meses gira em torno de 8% ao ano, com distribuição mensal na casa de R$ 1,10 por cota.
Ou seja: trata-se de um fundo robusto, com ativos de qualidade, gestão reconhecida e carteira bem diversificada. O ponto central da discussão hoje não é a qualidade do HGLG11, mas sim o preço que o mercado cobra por essa qualidade e qual é o prêmio de risco oferecido quando comparado a alternativas de renda fixa e a outros FIIs logísticos.
O problema está no preço e no carrego, não na qualidade
Em cenários de juros elevados, como o atual, a análise de fundos de tijolo tende a migrar do foco exclusivo em valor patrimonial (P/VP) para a capacidade de geração de renda em relação à taxa livre de risco. Em outras palavras: o quanto o investidor recebe de rendimento recorrente ao comparar o fundo com alternativas como Tesouro IPCA+ ou CDBs de bancos médios.
Com um DY em torno de 8,2% ao ano e P/VP praticamente em 1, o HGLG11 oferece hoje um prêmio razoável, porém não exuberante, frente a títulos de renda fixa com risco baixo que já entregam taxas reais atraentes.
Enquanto isso, outros FIIs logísticos negociam com:
Dividend yields mais altos (entre 9% e 11% ao ano ou até mais, dependendo da janela analisada);
Desconto sobre o valor patrimonial ou sobre o valor estimado por m² dos ativos;
E, em alguns casos, gestão ativa mais agressiva, voltada a reciclagem de portfólio e aumento de aluguéis em regiões quentes, como o “raio 30” de São Paulo.
Diante disso, o HGLG11 deixa de ser uma “barganha” e passa a ocupar o papel de fundo de qualidade já precificada, exigindo mais paciência e horizonte de longo prazo, enquanto concorrentes entregam carrego maior e, em alguns casos, mais espaço para reprecificação das cotas até 2026.
Critérios usados para encontrar alternativas ao HGLG11
Ao comparar HGLG11 com outros FIIs logísticos, alguns critérios objetivos se destacam:
Dividend yield recorrente: foco em distribuição mensal sustentável, não apenas em picos ocasionais.
P/VP e preço por m²: busca por portfólios negociados com desconto relevante em relação aos laudos, especialmente em ativos logísticos recentes.
Vacância e perfil de contratos: vacância baixa, combinação saudável entre contratos típicos e atípicos e boa indexação a IPCA.
Gestão ativa: histórico de compra e venda de imóveis com geração de ganho de capital por cota.
Endividamento (alavancagem): quanto maior a alavancagem, maior o risco em cenário de juros altos.
Com base nesses filtros, três fundos logísticos surgem como alternativas fortes ao HGLG11 para quem pensa em 2026: BTLG11, LVBI11 e HSLG11.
BTLG11: foco em São Paulo, gestão ativa forte e carrego acima de 9% ao ano
O BTLG11 (BTG Pactual Logística) se consolidou como um dos principais FIIs logísticos da Bolsa. O fundo é grande, tem portfólio relevante em galpões de padrão elevado, com forte concentração no eixo logístico de São Paulo, região que vem registrando queda de vacância e aumento de aluguel por m² nos contratos de novos locatários.
Destaques recentes:
Dividend yield em 12 meses ao redor de 9%–10% ao ano, com dividendos mensais na casa de R$ 0,78–0,79 por cota, em um nível de preço próximo a R$ 103.
P/VP em torno de 1,0, indicando que o mercado aceita pagar o valor patrimonial pelos imóveis, mas com carrego mais alto que o HGLG11.
Histórico recente de venda de ativos com lucro, reciclagem de portfólio e ganho de capital por cota, o que reforça a tese de gestão ativa.
Na prática, BTLG11 entrega hoje um DY superior ao de HGLG11, com risco semelhante de ativos (grandes locatários, boa ocupação, contratos bem distribuídos no tempo). Para quem busca renda em 2026, o fundo se destaca como um “substituto natural” para parte da alocação em logística.
LVBI11: desconto, vacância zero e tese de reprecificação da renda
O LVBI11 (VBI Logístico) combina três elementos pouco comuns em um mesmo FII:
Carteira de qualidade, com ativos logísticos de padrão elevado;
Vacância financeira próxima de zero, após recentes locações relevantes;
Desconto sobre o valor patrimonial, com P/VP em torno de 0,9–0,94.
O dividend yield anualizado de LVBI11 gira hoje perto de 8%–11% ao ano, dependendo do recorte (últimos 12 meses x últimos rendimentos), com dividendos recentes na faixa de R$ 0,75–0,83 por cota.
A tese aqui é clara:
O fundo negocia abaixo do valor patrimonial, mesmo em um momento em que:
A vacância está controlada;
A alavancagem é baixa;
E há espaço para revisões e reajustes de aluguel, principalmente em contratos típicos.
À medida que a renda consolidar patamares mais altos, o mercado tende a reavaliar o fundo, comprimindo o desconto e abrindo potencial de valorização de cota além do carrego.
Para quem busca 2026 com foco em combinação de renda + possível ganho de capital, LVBI11 desponta como uma alternativa direta ao HGLG11, com relação risco-retorno mais assimétrica.
HSLG11: desconto agressivo e yield elevado, com mais risco via alavancagem
O HSLG11 (HSI Logística) é um FII logístico que vem chamando a atenção pelo binômio desconto x dividendos:
P/VP em torno de 0,8–0,83, indicando que o fundo ainda negocia com desconto relevante em relação ao valor patrimonial.
Dividend yield em 12 meses próximo de 9%–10% ao ano, com dividendos recentes na casa de R$ 0,72 por cota e cotação por volta de R$ 91.
Vacância física e financeira praticamente zeradas, o que reforça a capacidade atual de geração de renda.
O ponto de atenção é a alavancagem: os indicadores apontam endividamento em torno de 25% do patrimônio líquido, o que aumenta a sensibilidade do fundo a mudanças na taxa de juros, mas também pode multiplicar o efeito positivo em ciclos favoráveis de valorização dos imóveis e reajuste de aluguéis.
Em resumo, HSLG11 tende a se encaixar melhor no perfil de investidor disposto a assumir um pouco mais de risco em troca de um carrego acima da média e potencial de fechamento de desconto no P/VP até 2026.
HGLG11 x BTLG11 x LVBI11 x HSLG11: como fica a disputa para 2026?
Um comparativo simplificado ajuda a visualizar o cenário atual:
| Fundo | Segmento | P/VP aprox. | DY 12M aprox. | Tese principal hoje |
|---|---|---|---|---|
| HGLG11 | Logístico | ~0,99 | ~8,2% | Qualidade alta, mas prêmio de risco menor |
| BTLG11 | Logístico (SP) | ~1,00 | ~9%–10% | Gestão ativa forte e carrego superior |
| LVBI11 | Logístico | ~0,90–0,94 | ~8%–11% | Desconto + vacância baixa + espaço para alta |
| HSLG11 | Logístico | ~0,80–0,83 | ~9%–10% | Desconto agressivo e alavancagem moderada |
(Dados aproximados com base em cotações, DY e indicadores dos últimos 12 meses até novembro/dezembro de 2025.)
Por que muitos investidores estão migrando parte da posição
HGLG11 continua sendo um dos principais FIIs logísticos da Bolsa, com portfólio sólido, boa gestão e histórico consistente de distribuição de rendimentos. Entretanto, a relação entre preço e renda atual não é tão competitiva quanto em outros fundos do mesmo segmento, que oferecem:
Dividend yields maiores;
Descontos relevantes em relação ao valor patrimonial ou ao valor estimado dos imóveis;
Estratégias de gestão ativa mais agressivas na reciclagem de portfólio.
Para quem busca renda recorrente e potencial de valorização até 2026, BTLG11, LVBI11 e HSLG11 surgem como alternativas que, neste momento, combinam melhor carrego, desconto e perspectiva de crescimento da renda, sem abrir mão da exposição ao mesmo segmento de galpões logísticos que hoje lidera o mercado de FIIs no Brasil.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






