

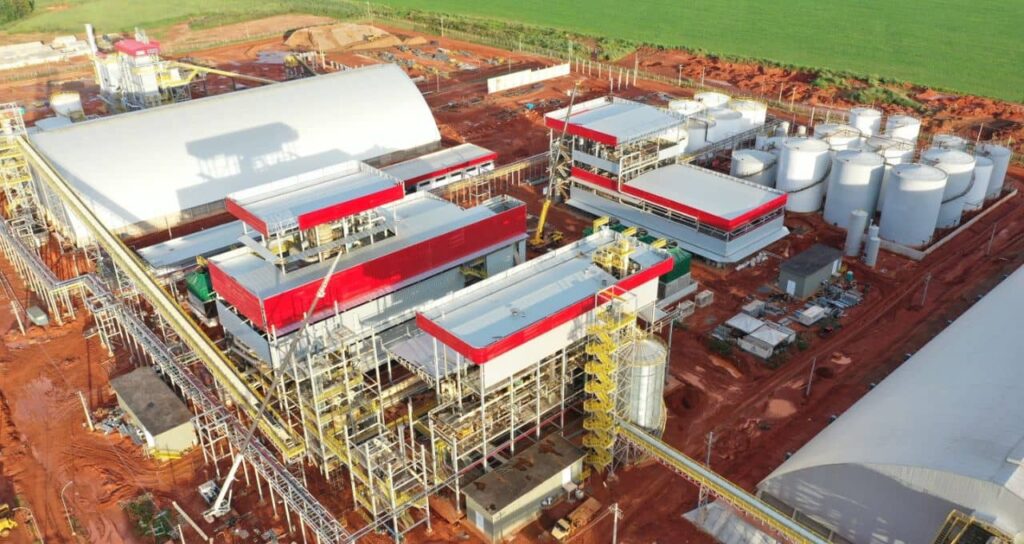
A 3tentos voltou ao centro do debate após a volatilidade recente do mercado porque reúne três fatores que raramente andam juntos: crescimento acelerado, margens pressionadas e um ciclo intenso de investimentos que pode mudar o patamar da companhia a partir de 2026.
A pergunta-chave não é apenas se a empresa é boa — os números mostram que ela é —, mas se o preço atual das ações compensa os riscos de execução e o momento do ciclo do agronegócio.
Resultados recentes da 3tentos (TTEN3)
Valores em R$ milhões. “9M” = nove meses.
| Indicador | 3T25 | 3T24 | Variação | 9M25 | 9M24 | Variação |
|---|---|---|---|---|---|---|
| Receita operacional líquida | 4.994,9 | 3.496,6 | +42,9% | 12.056,9 | 8.972,3 | +34,4% |
| Lucro bruto | 545,1 | 630,6 | -13,6% | 1.780,1 | 1.847,5 | -3,6% |
| Margem bruta | 10,9% | 18,0% | -7,1 p.p. | 14,8% | 20,6% | -5,8 p.p. |
| EBITDA ajustado | 166,3 | 342,0 | -51,4% | 637,5 | 563,3 | +13,2% |
| Margem EBITDA ajustada | 3,3% | 9,8% | -6,5 p.p. | 5,3% | 6,3% | -1,0 p.p. |
| Lucro líquido | 203,0 | 318,4 | -36,2% | 726,3 | 620,5 | +17,1% |
| Lucro líquido ajustado | 276,6 | 196,5 | +40,8% | 490,7 | 369,9 | +32,7% |
| Dívida líquida | 1.579,6 | — | — | — | — | — |
| Dívida líquida / EBITDA (LTM) | 1,77x | — | — | — | — | — |
| ROE / ROIC (3T25) | 19,8% / 10,5% | — | — | — | — | — |
O que os números revelam de forma objetiva
Receita cresce em ritmo elevado
A companhia mantém um ritmo de expansão acima da média do setor, com crescimento superior a 40% no trimestre e acima de 30% no acumulado do ano, sustentado por maior volume, expansão geográfica e fortalecimento do segmento industrial.
Margens sofrem pressão no curto prazo
Apesar do avanço de receita, a rentabilidade caiu de forma relevante no trimestre. Isso reflete um ambiente mais competitivo, dinâmica desfavorável de preços e o impacto inicial de uma estrutura operacional maior, ainda em fase de maturação.
Lucro ajustado mostra resiliência
Quando se excluem efeitos não recorrentes, o lucro ajustado cresce tanto no trimestre quanto no acumulado do ano, indicando que a operação central segue saudável, ainda que mais pressionada.
Investimentos e o “gatilho” de 2026
O principal vetor de transformação da 3tentos é a nova indústria de etanol de milho, com início de operação previsto para o primeiro trimestre de 2026. O projeto exige capital elevado, mas pode:
Aumentar significativamente o volume processado
Diversificar fontes de receita
Melhorar margens no médio prazo
Reduzir dependência exclusiva da originação de grãos
Além disso, a empresa segue ampliando e modernizando unidades de soja e biodiesel no Rio Grande do Sul e no Mato Grosso, reforçando a verticalização do modelo de negócios.
Pontos positivos da 3tentos (TTEN3)
Crescimento consistente e acima da média do setor
Modelo de negócios diversificado (insumos, grãos e indústria)
Forte presença no Centro-Oeste, região estratégica do agro
Projeto relevante de etanol de milho com potencial de reprecificação
ROE elevado, indicando boa geração de valor ao acionista
Pontos negativos e riscos que não podem ser ignorados
Queda acentuada das margens no curto prazo
Endividamento maior após ciclo intenso de investimentos
Dependência de execução correta dos novos projetos
Exposição natural à volatilidade do agronegócio e das commodities
Baixo foco em dividendos no momento atual
Afinal, vale a pena investir em 3tentos em 2026?
A TTEN3 não é uma ação de perfil defensivo, nem uma tese focada em dividendos previsíveis. Trata-se de um papel de crescimento, que exige paciência e tolerância à volatilidade.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






