

Manter R$ 50 milhões depositados na poupança pode proporcionar uma renda mensal superior a R$ 330 mil nas condições atuais. Apesar do valor expressivo, a aplicação exige uma análise cuidadosa, pois segurança, rentabilidade, inflação e alternativas disponíveis no mercado precisam ser consideradas.
Em junho de 2026, o Comitê de Política Monetária reduziu a taxa Selic para 14,25% ao ano. Como o índice permanece acima de 8,5%, a caderneta continua seguindo a regra de remuneração de 0,5% ao mês mais a Taxa Referencial, conhecida como TR.
Dados do Banco Central mostram que depósitos com aniversário em 2 de julho tiveram remuneração de aproximadamente 0,6717% no período mensal, já considerando a TR. O percentual pode variar ligeiramente conforme a data de aniversário da aplicação.
Quanto rendem R$ 50 milhões na poupança por mês?
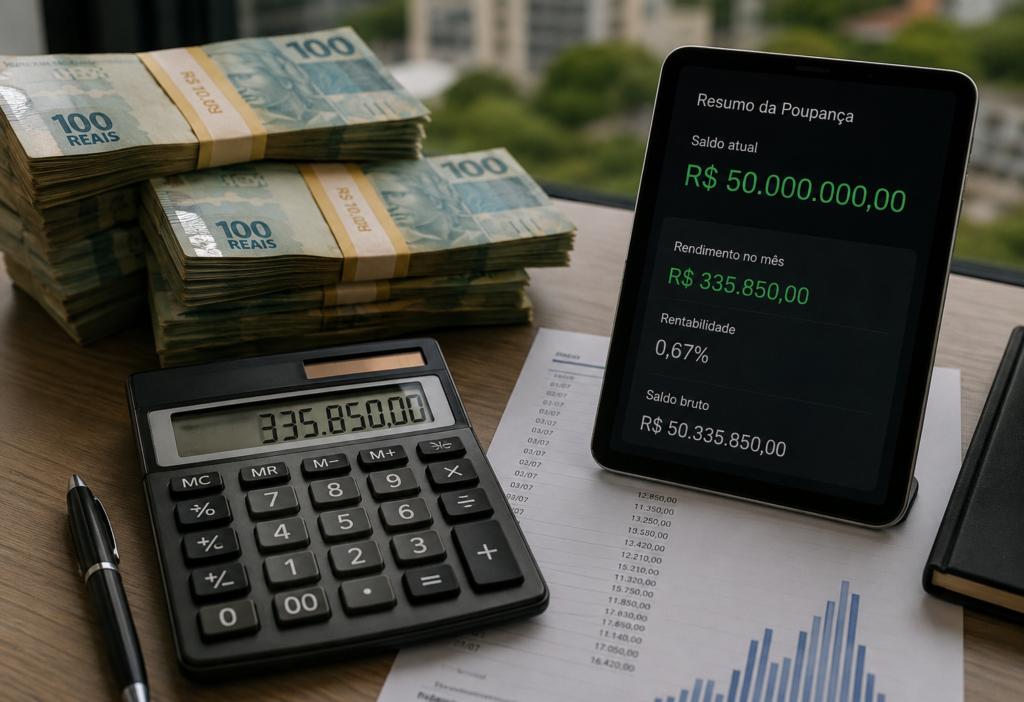
Aplicando uma taxa mensal de 0,6717% sobre R$ 50 milhões, o rendimento estimado no primeiro mês seria de:
| Período | Rendimento estimado | Saldo aproximado |
|---|---|---|
| Primeiro mês | R$ 335.850,00 | R$ 50.335.850,00 |
| Média mensal em 12 meses | R$ 348.000,00 | — |
| Um ano | R$ 4,18 milhões | R$ 54,18 milhões |
O valor mensal não permanece exatamente igual porque a poupança trabalha com juros compostos. Quando os rendimentos não são retirados, eles passam a integrar o saldo e também começam a render.
Por isso, o ganho do primeiro mês ficaria próximo de R$ 335,85 mil, enquanto os depósitos seguintes produziriam valores gradualmente maiores. Ao final de 12 meses, mantendo uma remuneração mensal semelhante, o rendimento acumulado seria de aproximadamente 8,36%.
Nesse cenário, os R$ 50 milhões poderiam gerar cerca de R$ 4,18 milhões em um ano, elevando o saldo para aproximadamente R$ 54,18 milhões.
A projeção não representa uma garantia. A TR pode mudar durante o período, alterando a rentabilidade efetiva da caderneta.
Poupança possui isenção de Imposto de Renda
Uma das principais vantagens da poupança é a isenção de Imposto de Renda para pessoas físicas. Isso significa que os rendimentos calculados não sofrem o desconto da tabela regressiva aplicada a investimentos como CDBs e títulos do Tesouro Direto.
A caderneta também oferece liquidez, simplicidade e cobertura do Fundo Garantidor de Créditos. Entretanto, a proteção do FGC está limitada a R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado financeiro, respeitando ainda o teto global de R$ 1 milhão a cada período de quatro anos.
Assim, uma aplicação de R$ 50 milhões em um único banco teria apenas uma pequena parcela coberta pela garantia. Esse ponto torna a diversificação especialmente importante para patrimônios elevados.
Como funciona a regra de rendimento da poupança?
A remuneração depende do nível da Selic:
- Com a Selic acima de 8,5% ao ano, a poupança paga 0,5% ao mês mais TR.
- Com a Selic igual ou inferior a 8,5%, paga 70% da Selic mais TR.
Existe ainda a chamada data de aniversário. O rendimento é creditado mensalmente na data correspondente à realização do depósito. Caso o dinheiro seja retirado antes desse aniversário, a parcela movimentada pode não receber o rendimento daquele ciclo.
Quanto sobra depois da inflação?
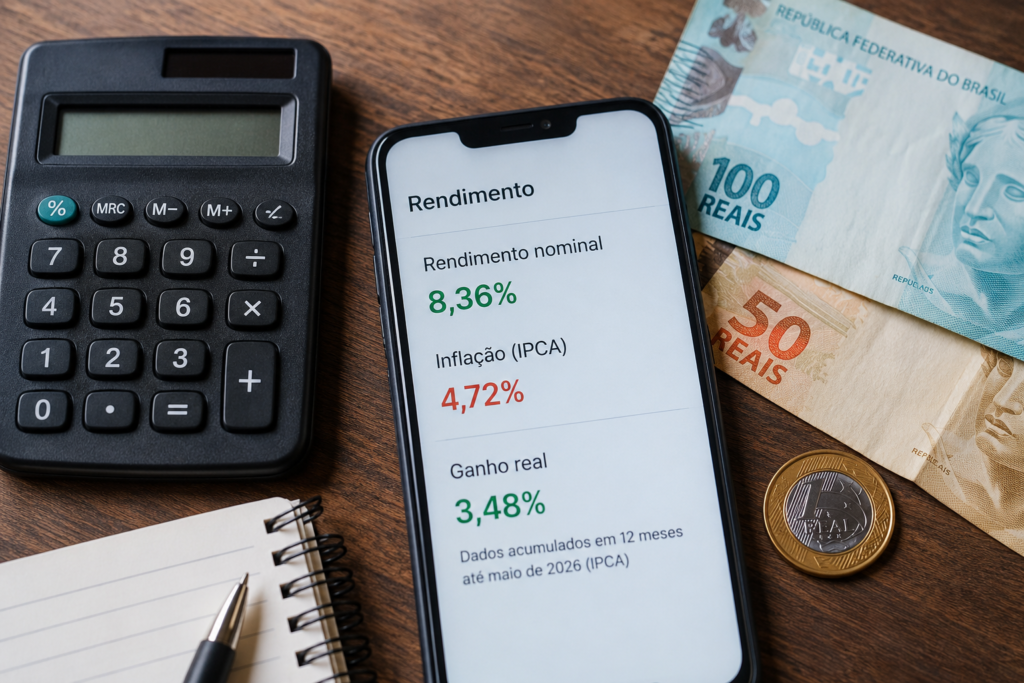
O IPCA acumulado em 12 meses até maio de 2026 estava em 4,72%, segundo o IBGE. A prévia da inflação de junho, medida pelo IPCA-15, acumulava 4,80% em 12 meses.
Considerando rendimento nominal estimado de 8,36% e inflação de 4,72%, o ganho real seria próximo de 3,48%, após o ajuste matemático da inflação.
Em valores aproximados, o poder de compra do patrimônio teria um crescimento real equivalente a cerca de R$ 1,74 milhão. Portanto, nem todo o rendimento de R$ 4,18 milhões representa aumento efetivo de riqueza, pois parte dele apenas compensa a alta dos preços.
A poupança vale a pena para R$ 50 milhões?
A poupança oferece facilidade, isenção tributária e liquidez, mas dificilmente seria a única solução adequada para um patrimônio desse tamanho. CDBs, títulos públicos, fundos de renda fixa e outros ativos podem entregar maior rentabilidade, embora apresentem regras, riscos e impostos diferentes.
Para R$ 50 milhões, fatores como diversificação, proteção patrimonial, liquidez, risco de crédito e planejamento tributário são tão importantes quanto a taxa anunciada.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






