

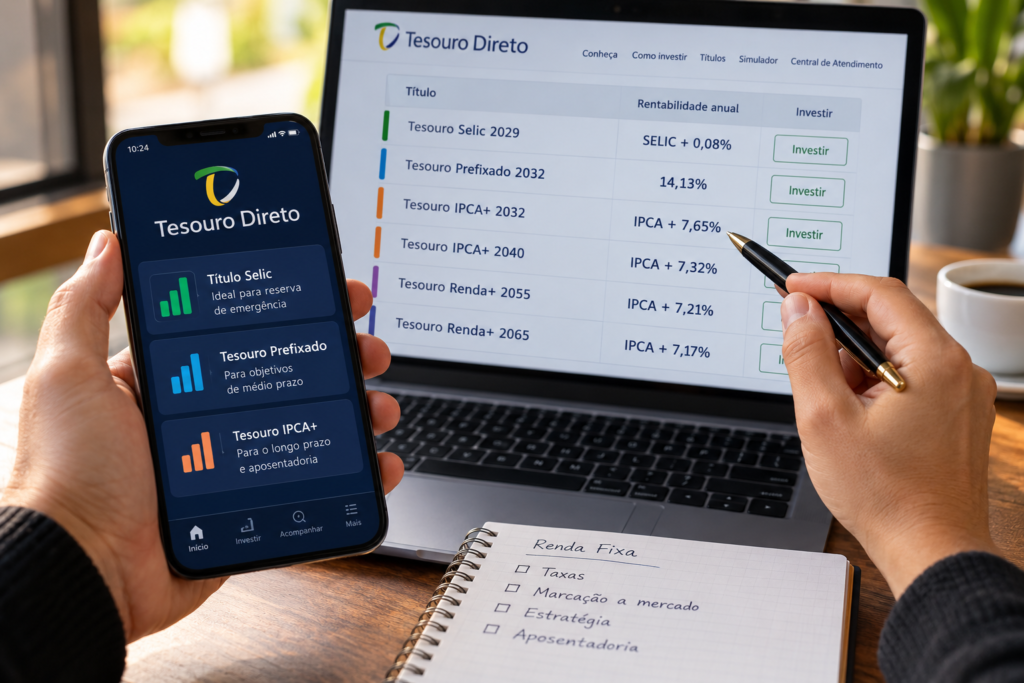
Taxas do Tesouro Direto caem e mudam o valor dos títulos
As taxas do Tesouro Direto recuaram ao longo de setembro de 2026, especialmente nos títulos prefixados e indexados à inflação. O movimento elevou o preço de mercado de determinados papéis e trouxe uma dúvida para quem aproveitou os juros mais altos dos últimos meses: já compensa vender os títulos antes do vencimento para realizar lucros?
O Tesouro Prefixado 2032, que chegou a negociar acima de 14,5% ao ano, apresentava taxa de aproximadamente 14,13% na manhã de 25 de setembro. Já o Tesouro IPCA+ 2032, que havia alcançado patamares superiores a IPCA + 8% em períodos anteriores, era oferecido a IPCA + 7,65%.
Embora as taxas continuem elevadas, sua redução interfere diretamente no valor dos investimentos já realizados.
Quanto caíram as taxas dos títulos em setembro?
O movimento pode ser observado nos dois principais títulos com vencimento em 2032.
| Título público | Taxa de referência anterior | Taxa em 25/09 |
|---|---|---|
| Tesouro Prefixado 2032 | 14,54% a.a. | 14,13% a.a. |
| Tesouro IPCA+ 2032 | IPCA + 8,01% a.a. | IPCA + 7,65% a.a. |
As taxas anteriores são referências apresentadas para o fim de agosto e podem variar conforme o horário de negociação. Os valores de 25 de setembro correspondem à manhã daquele pregão.
A queda reflete mudanças nas expectativas econômicas, nas projeções de inflação, no cenário fiscal e na trajetória futura da taxa Selic. O ambiente internacional também interfere no comportamento dos juros brasileiros.
Com a redução das taxas exigidas pelo mercado, os títulos adquiridos anteriormente com remunerações maiores tendem a se valorizar.
Como a marcação a mercado pode gerar lucro?
A marcação a mercado é o mecanismo que atualiza diariamente o preço dos títulos públicos conforme as condições de negociação.
Seu funcionamento segue uma relação inversa:
Quando os juros de mercado caem, o preço dos títulos prefixados e IPCA+ tende a subir.
Quando os juros aumentam, o preço desses títulos tende a cair.
Quanto maior o prazo restante até o vencimento, maior tende a ser a sensibilidade do preço às mudanças nas taxas, considerando títulos de características semelhantes.
Isso significa que um título adquirido com remuneração de IPCA + 8,5% pode apresentar valorização quando novas aplicações equivalentes passam a oferecer IPCA + 7,6%.
Entretanto, essa valorização não corresponde automaticamente à diferença entre as taxas. O ganho efetivo depende do preço pago, do tempo decorrido, do vencimento e das condições de venda.
Quem comprou Tesouro IPCA+ a 8,5% já pode vender?
A queda dos juros pode ter produzido ganhos em diferentes aplicações, mas não significa que todos os títulos estejam apresentando rentabilidade superior à trajetória contratada.
Um exemplo ajuda a compreender.
Considere uma aplicação no Tesouro IPCA+ 2040 realizada em março de 2025, com remuneração contratada de IPCA + 7,35% ao ano.
Em uma posição ilustrativa, o saldo acumulado pela curva teórica estaria em R$ 59.120, enquanto o valor de mercado seria de R$ 58.638.
Apesar da rentabilidade acumulada positiva, o valor disponível para venda estaria R$ 482 abaixo da curva teórica.
Esse comportamento demonstra que a queda recente das taxas não elimina necessariamente oscilações negativas acumuladas anteriormente.
Também não é necessário esperar que a Selic caia para haver ganhos com a marcação a mercado. Os preços dos títulos já reagem às mudanças nas taxas futuras, mesmo antes de novos cortes efetivos dos juros básicos.
Selic a 13,75%: o que pode acontecer com os títulos?
A Selic chegou a 13,75% ao ano em setembro, após o Banco Central reduzir os juros em 0,25 ponto percentual na reunião daquele mês.
O relatório Focus de 28 de setembro indicava expectativa de taxa básica de 13,50% no encerramento de 2026 e de 12% ao final de 2027.
Essas projeções ajudam a contextualizar a curva de juros, mas não representam garantia de novas valorizações.
Mudanças nas expectativas fiscais, inflação, atividade econômica ou cenário internacional podem provocar novas altas nas taxas negociadas pelo mercado.
Para títulos com vencimentos mais distantes, como o Tesouro IPCA+ 2040, essas oscilações podem ser mais intensas.
Vender agora ou manter até o vencimento?
A decisão depende do objetivo da aplicação e do ganho líquido disponível.
Quem pretende utilizar o dinheiro em 2032 pode manter o título até o vencimento para receber a remuneração contratada, desde que respeitadas as características do papel e as condições previstas.
Já a venda antecipada transforma a variação de preço em resultado realizado, que pode ser positivo ou negativo.
Antes de vender, também é necessário considerar o Imposto de Renda, que varia de 22,5% a 15% sobre os rendimentos conforme o prazo da aplicação, além dos custos de custódia aplicáveis.
Outro ponto é a possibilidade de reinvestimento: vender um título comprado com uma taxa elevada significa abrir mão daquela remuneração para os recursos resgatados.
Por isso, a comparação precisa considerar quanto será recebido na venda e quais alternativas estarão disponíveis para aplicar novamente o dinheiro.
A evolução das taxas nos próximos meses determinará se os ganhos de mercado continuarão aumentando ou se parte da valorização recente será revertida.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






