

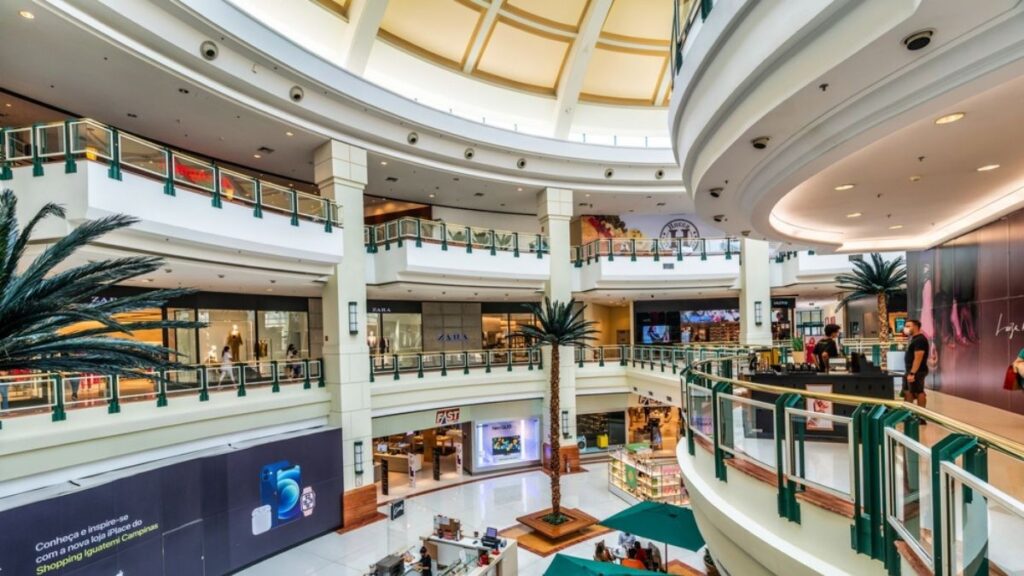
O fundo imobiliário VISC11 iniciou o ano com melhora operacional e aumento na distribuição de rendimentos. A cota gira na casa dos R$ 108, negociando com aproximadamente 8% de desconto em relação ao valor patrimonial, o que chama atenção de investidores em busca de oportunidade.
O fundo elevou o pagamento mensal de R$ 0,81 para R$ 0,84 por cota, reforçando a tese de geração consistente de caixa no curto prazo. No entanto, por trás da melhora nos números operacionais, há um desafio estrutural relevante: a alavancagem elevada e um cronograma pesado de amortizações até 2028.
Resultado operacional cresce acima da inflação
O desempenho operacional do VISC11 apresentou sinais positivos:
- Crescimento do NOI mensal: +8,4%
- Crescimento acumulado no ano: +6,1%
- Vendas dos lojistas praticamente empatadas com a inflação
- Resultado acumulado de R$ 1,48 por cota
- Reserva robusta de R$ 1,48 por cota
O fundo gerou aproximadamente R$ 1,17 por cota no mês, distribuindo R$ 0,84 e aumentando o colchão de segurança.
A taxa de ocupação segue saudável, próxima de 95%, e a inadimplência voltou ao campo negativo, indicando recuperação de valores em atraso nos meses anteriores.
Operacionalmente, portanto, o fundo mostra resiliência especialmente considerando o cenário macroeconômico ainda desafiador para o setor de shoppings.
Liquidez melhora e base de cotistas volta a crescer
Após um período de perda de investidores, o VISC11 voltou a registrar leve aumento no número de cotistas, hoje na casa de 340 mil investidores.
A liquidez também melhorou de forma relevante, com volume médio negociado girando próximo de R$ 7 milhões por dia, praticamente o dobro do observado meses atrás.
Esse movimento indica maior interesse do mercado possivelmente impulsionado pelo desconto e pela elevação dos dividendos.
O grande ponto de atenção: dívida próxima de R$ 800 milhões
Apesar dos avanços operacionais, o ponto central da análise está na estrutura de capital.
O VISC11 possui hoje quase R$ 800 milhões em dívidas, sendo que boa parte delas vence entre 2026 e 2028.
Cronograma aproximado de obrigações:
- 2026: ~R$ 108 milhões
- 2027: ~R$ 107 milhões
- 2028: ~R$ 96 milhões
O caixa atual gira em torno de R$ 190 milhões, mas, considerando os compromissos assumidos, o fundo pode encerrar 2026 com apenas cerca de R$ 20 milhões em caixa.
Em 2027, o cenário pode ficar ainda mais apertado, com risco de caixa negativo se nenhuma medida estrutural for tomada.
Nova dívida no Midway Mall
Recentemente, o fundo contratou duas tranches de CRI relacionadas ao Midway Mall:
- Tranche de R$ 39 milhões, prazo de 3 anos, CDI + 1,7% (vencimento bullet)
- Tranche de longo prazo (15 anos), CDI + 1,75%, com carência inicial
Embora as condições não sejam consideradas ruins para o cenário atual de juros, o movimento reforça o aumento da alavancagem.
Venda de ativos ou nova emissão no radar?
Diante do fluxo projetado, o fundo poderá precisar levantar entre R$ 200 milhões e R$ 250 milhões nos próximos anos para manter equilíbrio financeiro.
As alternativas são claras:
- Venda parcial de shoppings
- Nova emissão de cotas
- Renegociação ou alongamento de dívida
- Combinação dessas estratégias
O mercado lembra o caso do XPML11, que precisou de uma solução estruturada via emissão para reorganizar seu passivo. No entanto, a capacidade de captação varia entre gestoras e isso pesa na análise de risco.
O investidor deve se preocupar?
Depende do perfil.
Para investidores focados exclusivamente em renda, o momento exige monitoramento constante. Caso o fundo não avance na venda de ativos ou reforço de capital até o fim de 2026, a pressão pode aumentar.
Por outro lado, para quem acredita na qualidade dos ativos e na capacidade da gestão em executar desinvestimentos estratégicos, o desconto atual pode representar uma janela interessante.
Oportunidade com risco embutido
O VISC11 combina três fatores importantes neste momento:
Crescimento operacional consistente
Aumento de dividendos
Negociação abaixo do valor patrimonial
Porém:
Dívida elevada
Cronograma apertado de pagamentos
Necessidade provável de movimento estrutural até 2027
O fundo não está em crise, mas também não está confortável.
O investidor atento precisa acompanhar trimestre a trimestre a evolução do caixa, venda de ativos e decisões da gestão.
No mercado de fundos imobiliários, transparência sobre o passivo faz toda a diferença e, nesse ponto, os relatórios vêm evoluindo.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






