

A Klabin voltou a ganhar atenção entre investidores depois de uma fala de Luiz Barsi, um dos nomes mais conhecidos da Bolsa brasileira, sobre o potencial de crescimento da companhia. O investidor, acionista de longa data da empresa, levantou uma dúvida direta: a Klabin ainda tem espaço para crescer no mesmo ritmo observado nas últimas décadas?
O questionamento apareceu em um contexto de preocupação com o baixo crescimento econômico de países como Brasil e Argentina, além da desaceleração de grandes economias globais. No esboço usado como base para esta matéria, Barsi aparece questionando se a perspectiva de crescimento da companhia ainda tem “lastro fundamentado”, considerando a perda de poder aquisitivo da população e o cenário econômico mais fraco.
O que a Klabin respondeu sobre crescimento
A resposta da administração da Klabin foi baseada em três pontos principais: o baixo consumo per capita em países emergentes, o potencial de expansão da renda em mercados como Brasil e América Latina, e a oportunidade de atender regiões com crescimento mais forte, como Sudeste Asiático, Índia e África.
Na prática, a tese defendida é que a Klabin não depende apenas do crescimento brasileiro. A companhia tem presença relevante em exportações, atua em segmentos ligados a papel, celulose e embalagens, e se beneficia da substituição gradual de plástico por papel em diversos mercados.
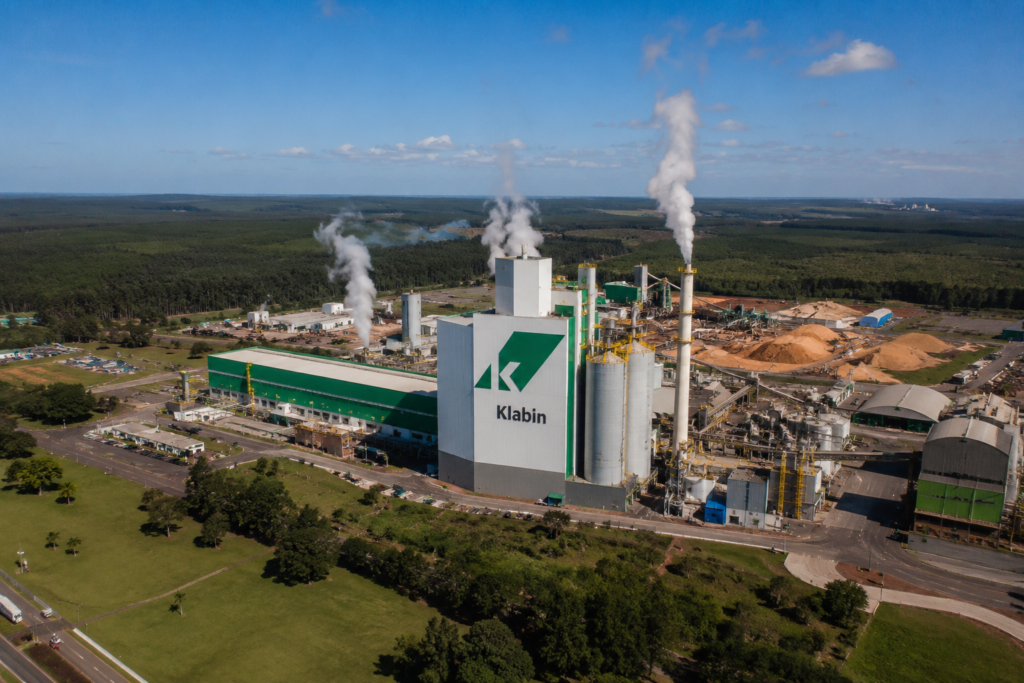
Esse ponto é importante porque a Klabin é uma empresa verticalizada. Ela controla parte relevante da cadeia produtiva, desde florestas plantadas até produtos finais como papel-cartão, celulose, sacos industriais e embalagens. Segundo a XP, a companhia é uma das maiores produtoras brasileiras de papel e celulose e a maior produtora e exportadora de embalagens de papel do país.
Números atualizados da Klabin
A Klabin apresentou no 1T26 um EBITDA ajustado de R$ 1,67 bilhão, queda de 9% contra o trimestre anterior e de 10% na comparação anual, segundo relatório da XP. O desempenho foi considerado em linha com as expectativas, com resiliência em papel e embalagens, mas pressão de câmbio e custos mais altos.
| Indicador | Dado atualizado |
|---|---|
| EBITDA ajustado 1T26 | R$ 1,67 bilhão |
| Dívida líquida | R$ 24,0 bilhões |
| Dívida bruta | R$ 32,9 bilhões |
| Dívida líquida/EBITDA | 3,3x em dólar |
| Volume de celulose vendido | 401 mil toneladas |
| Crescimento em containerboard | +31% ao ano |
| Preço atual KLBN11 na XP | R$ 17,40 |
| Preço-alvo XP para KLBN11 | R$ 25,00 |
| Potencial indicado pela XP | 43,68% |
A XP mantém recomendação de compra para KLBN11, com preço-alvo de R$ 25,00 para o fim de 2026. A casa destaca que a Klabin tem um perfil mais diversificado, menor dependência da celulose de fibra curta e da China, mas também alerta para o aumento da concorrência no mercado de papelão ondulado.
Dividendos ainda são atrativos?
A Klabin costuma atrair investidores por combinar exposição a commodities, exportação e distribuição de proventos. No entanto, ela não é uma empresa de dividendos “puros” como bancos, elétricas ou algumas seguradoras.
Isso acontece porque o negócio exige investimento pesado em fábricas, florestas, logística e expansão de capacidade. Por isso, parte relevante do caixa precisa ser reinvestida. A própria XP projeta dividend yield de 4,8% em 2026, 6,7% em 2027 e 9,0% em 2028, considerando melhora gradual do fluxo de caixa livre.
Ou seja, a tese da Klabin não está apenas nos dividendos de curto prazo. Ela depende também de desalavancagem, controle de custos, câmbio favorável e recuperação dos preços da celulose.
O ponto de atenção está na dívida
O principal risco para o investidor continua sendo a alavancagem. A XP informou que a dívida líquida da companhia caiu para R$ 24,0 bilhões no 1T26, enquanto a relação dívida líquida/EBITDA ficou em 3,3x em dólar.
Esse nível não indica uma situação fora de controle, mas exige acompanhamento. Quanto maior a dívida, maior a necessidade de preservar caixa, reduzir despesas financeiras e manter disciplina nos investimentos.
Para o acionista, isso significa que a Klabin pode continuar pagando dividendos, mas dificilmente será a opção mais agressiva para quem busca renda imediata.
Klabin ainda vale atenção na Bolsa?
A pergunta feita por Barsi faz sentido: depois de tantos anos de crescimento, a Klabin talvez não repita a mesma multiplicação vista no passado. Porém, isso não significa ausência de oportunidade.
A companhia segue exposta a mercados globais, tem receita dolarizada, atua em setores essenciais e pode se beneficiar da demanda por embalagens sustentáveis. Ao mesmo tempo, o investidor precisa considerar os riscos de custos altos, concorrência, dívida e oscilação da celulose.
Para uma carteira de longo prazo, KLBN11 pode continuar no radar de investidores moderados que buscam uma empresa sólida, exportadora e com potencial de valorização. Mas a ação exige paciência: o ganho mais relevante pode depender da desalavancagem e da melhora do ciclo operacional, e não apenas dos dividendos no curto prazo.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






