

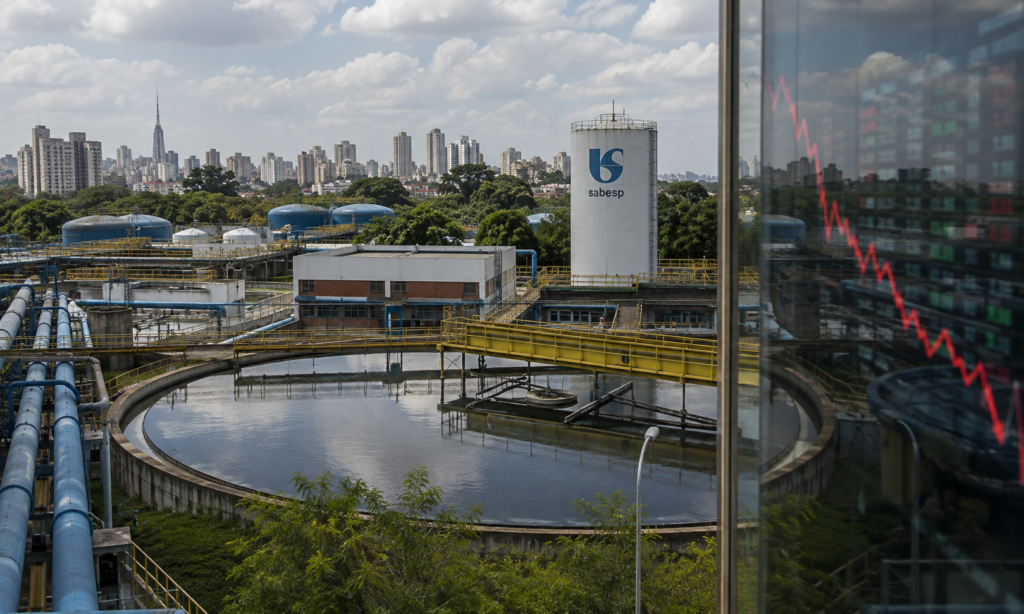
As ações da Sabesp (SBSP3) passaram por uma forte correção nos últimos meses e voltaram à faixa de R$ 24, depois de terem negociado acima de R$ 33 após o desdobramento realizado no fim de abril. A queda recoloca a companhia no radar dos investidores, mas ocorre justamente em uma fase de investimentos bilionários, aumento do endividamento e pressão sobre o resultado financeiro.
Em 21 de agosto, o papel encerrou cotado a R$ 23,75. O movimento precisa ser analisado considerando o desdobramento de ações na proporção de cinco novas ações para cada papel anterior, aprovado em 28 de abril. Logo depois da operação, SBSP3 negociava ao redor de R$ 33.
O material que deu origem à análise destaca uma correção próxima de um terço desde o pico e aponta justamente a combinação entre investimentos, endividamento e potencial de crescimento futuro como os principais fatores a serem observados.
A questão para o investidor, portanto, não é apenas quanto a ação caiu. É entender se o crescimento esperado para os próximos anos será suficiente para compensar uma fase de capex elevado, juros altos e dividendos potencialmente menos relevantes no curto prazo.
Sabesp está no período mais intenso de investimentos
A privatização da Sabesp foi concluída em julho de 2024 e trouxe uma mudança importante para a estratégia da companhia: a antecipação da meta de universalização do saneamento para 2029.
A empresa estima aproximadamente R$ 70 bilhões em investimentos entre 2024 e 2029, destinados principalmente à ampliação das redes de água e esgoto, tratamento e segurança hídrica.
Somente para 2026, a expectativa da companhia é aplicar aproximadamente R$ 20 bilhões em capex.
No primeiro semestre, os investimentos já alcançaram R$ 7,5 bilhões, avanço de 15,6% sobre o mesmo período do ano anterior. Desse total, R$ 3,7 bilhões foram desembolsados entre abril e junho.
É uma estratégia que pode ampliar a base de ativos e de consumidores atendidos, mas exige grande quantidade de capital antes que todos os benefícios apareçam nos resultados.
Atualmente, a Sabesp atende 376 municípios, fornecendo água para aproximadamente 30,6 milhões de pessoas e serviços de coleta de esgoto para 27,7 milhões.
Universalização pode sustentar crescimento
O principal fundamento da estratégia é chegar a 2029 com as metas de universalização previstas no novo contrato.
Os indicadores divulgados pela própria companhia, atualizados até julho de 2026 e ainda sujeitos à validação regulatória, mostram que algumas metas já avançaram significativamente.
Nas novas economias residenciais urbanas, a Sabesp informa desempenho equivalente a 112,68% da meta para água e 104,30% para esgoto. Nas áreas informais e rurais, entretanto, ainda existe espaço maior a percorrer. O indicador relacionado a tratamento de esgoto estava em 81,61% da meta considerada pela companhia.
Isso ajuda a explicar por que os investimentos deverão continuar elevados.
Mais ligações e maior cobertura podem representar expansão da receita no futuro. Por outro lado, a companhia precisa executar obras, financiar os projetos e controlar custos enquanto os novos ativos ainda estão entrando em operação.
Resultado do segundo trimestre mostra essa pressão
O balanço do segundo trimestre ajuda a ilustrar o momento.
O lucro líquido ajustado ficou em R$ 1,15 bilhão, queda de 41,2% sobre o mesmo trimestre de 2025. Já o Ebitda ajustado alcançou R$ 3,50 bilhões, recuo de 3,2%.
A receita líquida de saneamento, por outro lado, avançou 12,1%, para R$ 6,59 bilhões.
| Indicador | 2T26 | Variação anual |
|---|---|---|
| Receita líquida de saneamento | R$ 6,59 bi | +12,1% |
| Ebitda ajustado | R$ 3,50 bi | -3,2% |
| Lucro líquido ajustado | R$ 1,15 bi | -41,2% |
| Capex | R$ 3,73 bi | +3,6% |
| Dívida líquida | R$ 34,0 bi | — |
O resultado financeiro foi um dos principais pontos de pressão. A dívida líquida chegou a aproximadamente R$ 34 bilhões, contra R$ 23 bilhões um ano antes, enquanto o resultado financeiro líquido negativo atingiu R$ 1,02 bilhão no trimestre.
Com a companhia investindo dezenas de bilhões de reais e os juros brasileiros ainda em patamar elevado, essa é uma variável especialmente importante para acompanhar.
Regulação pode ajudar a transformar investimentos em receita
Outro ponto relevante é o novo modelo regulatório criado após a privatização.
Há, porém, uma distinção importante. O material utilizado como base desta matéria menciona revisões tarifárias anuais. A regra oficial é mais específica: existem reajustes anuais, enquanto as Revisões Tarifárias Periódicas passaram de um ciclo de quatro para cinco anos.
A próxima revisão periódica está prevista para novembro de 2029, seguida por outra em novembro de 2034.
Nos reajustes anuais, além da inflação e dos fatores regulatórios, podem ser incorporadas atualizações da Base de Ativos Regulatórios e do mercado de referência.
Na prática, isso é relevante porque os investimentos considerados prudentes podem ser progressivamente refletidos na estrutura tarifária, reduzindo o intervalo entre a execução do capex e sua incorporação econômica ao negócio.
E os dividendos da Sabesp?
Esse é um dos pontos em que o investidor precisa evitar expectativas excessivas no curto prazo.
O material de análise utilizado como ponto de partida projeta uma trajetória em que o payout poderia crescer gradualmente conforme os investimentos diminuíssem e as metas de universalização fossem alcançadas.
Essa projeção, porém, não deve ser confundida com uma garantia de dividendos futuros. O valor efetivamente distribuído dependerá dos lucros, das necessidades de caixa, do endividamento, da política de dividendos vigente e das decisões dos órgãos de administração.
Com o capex projetado em aproximadamente R$ 20 bilhões apenas em 2026, a tese de SBSP3 no momento está muito mais relacionada à transformação operacional e ao crescimento da base regulatória do que à busca por dividend yield elevado imediatamente.
SBSP3 ficou barata após a queda?
A queda da cotação, isoladamente, não permite afirmar que uma ação esteja barata.
O investidor precisa considerar simultaneamente o crescimento esperado do Ebitda, o retorno obtido sobre os novos investimentos, a evolução da dívida, o custo de financiamento e a capacidade da companhia de cumprir as metas regulatórias.
Também existe o risco de execução. A Sabesp está conduzindo um dos maiores programas de saneamento do país e qualquer aumento relevante de custos, atraso nas obras ou crescimento maior que o esperado da dívida pode alterar as projeções.
Por outro lado, a companhia opera um serviço essencial, possui contratos de longo prazo e pretende universalizar antecipadamente sua área de concessão.
O contrato da URAE 1, que reúne 371 municípios atendidos pela companhia, estende-se até 19 de outubro de 2060.
Assim, a correção de aproximadamente 30% desde os níveis observados após o desdobramento pode tornar o preço mais atraente para quem acredita na execução do plano de longo prazo, mas não elimina os riscos existentes durante o período de investimentos mais intensos.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






