

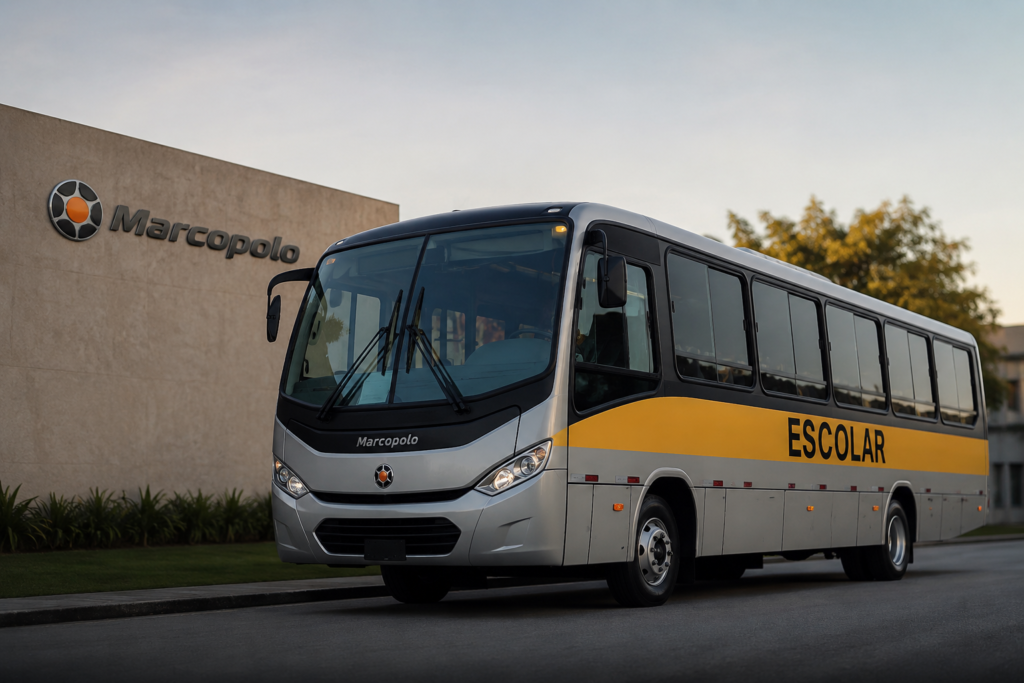
A Marcopolo (POMO4) voltou a chamar atenção na Bolsa após divulgar lucro líquido de R$ 264,6 milhões no primeiro trimestre de 2026, avanço de 8,8% em relação ao mesmo período de 2025. O resultado veio mesmo com queda de 1,3% na receita líquida, que somou R$ 1,655 bilhão, indicando melhora na eficiência operacional da companhia.
O EBITDA chegou a R$ 304,8 milhões, alta de 16,3% na comparação anual, com margem de 18,4%. Já a margem líquida atingiu 16%, acima dos 14,5% registrados no 1T25. Os dados mostram que a empresa conseguiu preservar rentabilidade mesmo em um cenário de receita praticamente estável.
Mercado interno segue como principal motor
A receita da Marcopolo no Brasil somou R$ 899,7 milhões no trimestre. As exportações ficaram em R$ 159,3 milhões, enquanto as operações internacionais alcançaram R$ 596,2 milhões.
Esse desempenho reforça a importância do mercado interno para a companhia, especialmente diante da expectativa de novos contratos ligados ao programa Caminho da Escola.
Caminho da Escola pode gerar novo impulso
Em abril de 2026, a Marcopolo saiu como uma das principais vencedoras da licitação do Caminho da Escola, programa federal voltado à compra de ônibus escolares. Segundo informações de mercado, a companhia ficou com a maior parte dos lotes, o que pode ampliar a visibilidade de receitas até 2027.
Apesar do potencial positivo, o processo ainda exige acompanhamento. Reportagens recentes apontam que etapas do pregão passaram por ajustes, com necessidade de apresentação de protótipos e possibilidade de contestações. Por isso, o impacto financeiro dependerá do cronograma de contratação e entrega dos veículos.
Principais números da Marcopolo no 1T26
| Indicador | Resultado |
|---|---|
| Lucro líquido | R$ 264,6 milhões |
| Variação do lucro | +8,8% |
| Receita líquida | R$ 1,655 bilhão |
| Variação da receita | -1,3% |
| EBITDA | R$ 304,8 milhões |
| Variação do EBITDA | +16,3% |
| Margem EBITDA | 18,4% |
| Margem líquida | 16,0% |
| Receita no Brasil | R$ 899,7 milhões |
| Exportações | R$ 159,3 milhões |
| Receita no exterior | R$ 596,2 milhões |
POMO4 ainda tem riscos no curto prazo
Mesmo com fundamentos positivos, a ação POMO4 segue sujeita à volatilidade. Entre os riscos estão juros elevados no Brasil, oscilações cambiais, atraso em contratos públicos, fraqueza em alguns mercados externos e pressão técnica no curto prazo.
Outro ponto de atenção é que parte do otimismo do mercado já pode estar refletida no preço da ação. Por isso, investidores devem acompanhar os próximos balanços para verificar se a melhora de margem será sustentável.
Dividendos podem ganhar força?
Com lucro maior, baixa alavancagem e contratos relevantes no radar, a Marcopolo pode manter espaço para remunerar acionistas. No entanto, novos dividendos dependerão da geração de caixa, do ritmo de entregas e da estratégia de capital da empresa.
O cenário é positivo, mas ainda exige cautela. A companhia combina lucro em alta, margens melhores e perspectiva de receita adicional, mas precisa transformar a vitória nas licitações em resultados efetivos.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






