

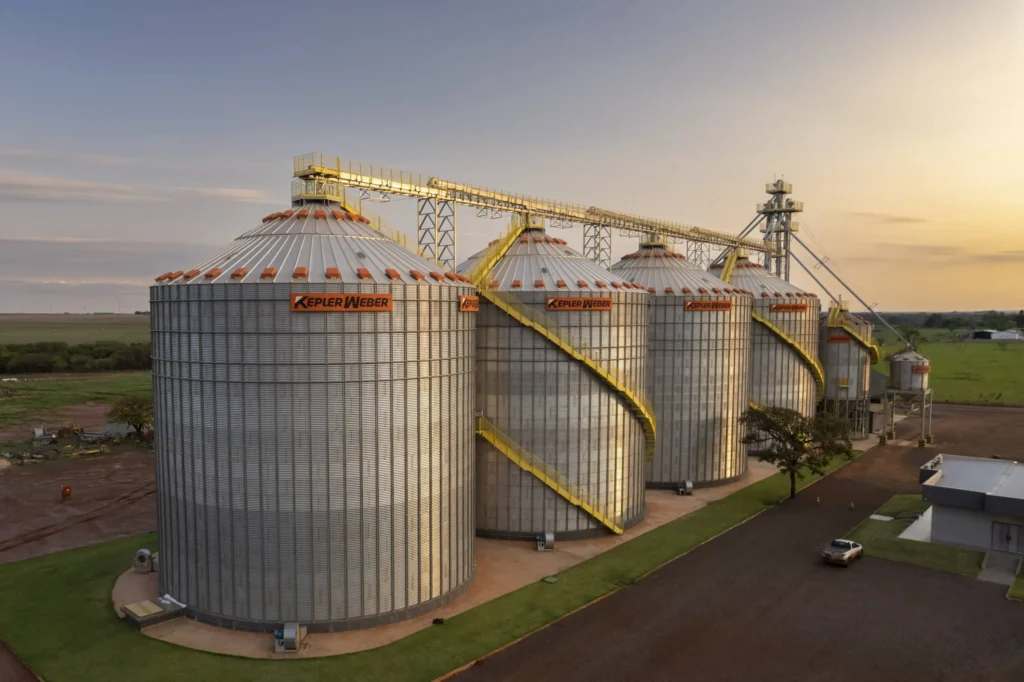
A Kepler Weber (KEPL3) encerrou o acumulado de 2025 com lucro líquido de aproximadamente R$ 156 milhões, representando queda superior a 20% em relação ao ano anterior. A retração reflete um ambiente mais desafiador para o agronegócio, principal mercado da companhia.
A receita líquida anual ficou próxima de R$ 1,49 bilhão, recuo na comparação anual. O movimento foi acompanhado por uma redução relevante no EBITDA, que caiu perto de 30%, evidenciando compressão de margens e maior pressão operacional.
Indicadores financeiros atualizados de 2025
| Indicador | 2025 | Variação anual |
|---|---|---|
| Receita líquida | ~R$ 1,49 bilhão | -7% |
| EBITDA | ~R$ 232 milhões | -29% |
| Margem EBITDA | ~15% | Queda relevante |
| Lucro líquido | ~R$ 156 milhões | -21% |
| Payout | ~92% | Alta significativa |
A queda do lucro foi consequência direta da redução da receita combinada com custos e despesas que não recuaram na mesma proporção. A empresa ainda registrou aumento nas despesas administrativas e com pessoal ao longo do ano.
Segmento de fazendas: crédito restrito e investimento menor
O principal braço da companhia — soluções de armazenagem e pós-colheita nas fazendas — foi impactado pelo cenário de juros elevados e crédito rural mais restrito.
Com margens comprimidas no campo, produtores adiaram investimentos em expansão de capacidade e modernização. Isso afetou diretamente a demanda por silos, sistemas de armazenagem e equipamentos fornecidos pela Kepler.
Agroindústria: normalização após ciclo extraordinário
Entre 2020 e 2023, o ciclo de alta das commodities elevou fortemente os investimentos em capacidade instalada. Em 2025, o setor enfrenta um cenário de maior oferta e demanda mais seletiva, pressionando a rentabilidade.
O resultado não indica deterioração estrutural, mas sim uma normalização após um período excepcionalmente forte.
4T25 mostra reação, mas com efeito pontual
No quarto trimestre de 2025, a empresa registrou lucro líquido próximo de R$ 65 milhões, avanço expressivo frente ao mesmo trimestre do ano anterior.
Apesar da melhora trimestral, parte do desempenho foi influenciada por efeitos não recorrentes, como créditos tributários. A receita do trimestre ficou próxima de R$ 400 milhões, ainda abaixo do patamar do ano anterior.
Estrutura de capital: dívida controlada, capex elevado
A companhia terminou 2025 com dívida bruta próxima de R$ 315 milhões e caixa em nível semelhante, mantendo endividamento líquido praticamente neutro.
O capex cresceu aproximadamente 50% no ano, sinalizando investimento em expansão e modernização. Embora o movimento aumente a necessidade de geração futura de caixa, a estrutura financeira segue considerada saudável.
Dividendos sob pressão: payout perto do limite
O payout subiu para cerca de 92%, percentual elevado considerando a queda do lucro. Em anos anteriores, a empresa operava entre 60% e 75% de distribuição.
Com lucro menor e ambiente operacional mais fraco, existe risco de redução nos dividendos caso o resultado não volte a crescer em 2026.
O dividend yield projetado gira em torno de 6%, patamar considerado moderado para o setor.
Valuation: prêmio ainda elevado
KEPL3 negocia a múltiplos acima de 2 vezes o valor patrimonial (P/VP superior a 2x). O P/L gira próximo de 12 vezes, refletindo expectativa de recuperação futura.
A empresa não está barata olhando apenas para o lucro atual. O mercado ainda precifica:
Liderança na América do Sul em armazenagem
Baixa penetração de armazenagem no Brasil (cerca de 17%)
Potencial de expansão estrutural
Avanço em soluções tecnológicas e digitalização do agro
Crescimento internacional
Se a penetração de armazenagem no Brasil aumentar significativamente, o mercado endereçável pode dobrar no médio prazo.
Fusão e possível OPA adicionam incerteza
A empresa negocia possível fusão estratégica com extensão recente do prazo de exclusividade. Existe probabilidade de Oferta Pública de Aquisição (OPA), o que pode resultar em fechamento de capital.
Esse fator adiciona volatilidade no curto prazo e influencia decisões de investidores.
Vale a pena investir em KEPL3 agora?
O cenário é de transição.
Pontos positivos:
Liderança de mercado
Estrutura financeira equilibrada
Potencial estrutural no agro brasileiro
Crescimento internacional
Pontos de atenção:
Queda de lucro relevante
Margens comprimidas
Dividendos pressionados
Valuation exigente
Risco de OPA
A Kepler Weber atravessa um momento de desaceleração operacional, mas mantém fundamentos de longo prazo. O investidor precisa ponderar risco de curto prazo versus potencial estrutural de crescimento.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






