

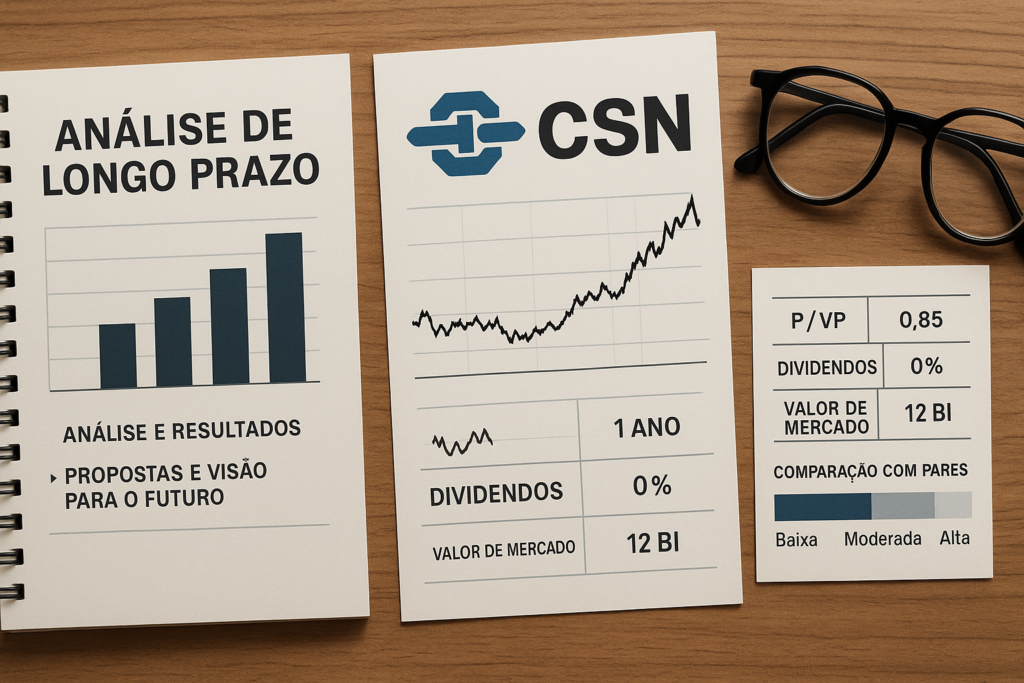
A Companhia Siderúrgica Nacional (CSN) voltou ao radar dos investidores após a recente valorização das ações CSNA3, impulsionada principalmente pela melhora nos resultados operacionais e pelo bom desempenho do segmento de mineração. No entanto, por trás da recuperação aparente, permanecem desafios relevantes que exigem cautela na análise do papel.
A seguir, entenda o que está sustentando a alta, quais são os principais riscos e o que esperar da CSN no longo prazo.
Resultados operacionais mostram resiliência, mas não resolvem o problema central
No segundo trimestre de 2025, a CSN apresentou um EBITDA ajustado em torno de R$ 2,6 bilhões, representando crescimento próximo de 15% na comparação com projeções anteriores. Esse avanço reforça a resiliência operacional da companhia, especialmente em um cenário ainda desafiador para o setor siderúrgico.
O desempenho foi sustentado principalmente por:
Mineração, com aumento nos embarques e margens mais elevadas
Aço, com leve recuperação de preços e volumes
Cimento, mantendo crescimento gradual apesar da volatilidade do mercado
Mesmo com essa melhora, o resultado operacional positivo não foi suficiente para equilibrar o caixa da companhia.
Queima de caixa e alavancagem elevada seguem como maior alerta
Apesar da evolução no EBITDA, a CSN queimou mais de R$ 1 bilhão em fluxo de caixa, reflexo de:
Elevado custo financeiro
Alto nível de endividamento
Necessidade constante de investimentos operacionais
Atualmente, a alavancagem financeira supera 3x dívida líquida/EBITDA, patamar considerado elevado para o setor. Em termos práticos:
Até 2x, a dívida ainda é administrável
Acima de 3x, o risco financeiro cresce de forma significativa
Esse nível de alavancagem limita:
Distribuição de dividendos
Flexibilidade financeira
Capacidade de atravessar ciclos negativos de commodities
Segmentos operacionais: onde a CSN avança — e onde enfrenta risco
Mineração
Crescimento superior a 9% nos embarques
Margens EBITDA próximas de 25%
Segmento mais rentável da companhia atualmente
Forte influência direta no preço das ações
Aço
Margens ainda pressionadas por competição internacional
Sensível à entrada de aço importado
Dependente da recuperação econômica global
Cimento
Crescimento gradual da produção
Segmento estratégico para diversificação de receitas
Margens mais estáveis, porém menos expressivas
Gestão da dívida é o ponto decisivo para o futuro da CSN
A companhia tem como prioridade reduzir o endividamento e já anunciou iniciativas importantes:
Plano de redução de aproximadamente R$ 4,4 bilhões em obrigações financeiras
Venda de ativos, como participação na CSN Mineração, para reforçar caixa
Busca por parcerias estratégicas para diluir necessidade de capital próprio
Além disso, a CSN avalia novas fontes de receita, como projetos ligados à energia, com o objetivo de:
Diversificar fluxo de caixa
Reduzir dependência exclusiva de commodities
Negociações estratégicas e expansão no cimento
Outro movimento relevante envolve a tentativa de aquisição da InterCement, vista como estratégica para:
Aumentar escala no setor de cimento
Maximizar sinergias operacionais
Fortalecer a posição competitiva da CSN
A empresa tem adotado postura cautelosa nas negociações, buscando preservar caixa e maximizar retorno sobre o capital investido.
Visão de longo prazo: crescimento sustentável, mas com obstáculos
A estratégia da CSN para os próximos anos está baseada em três pilares:
Crescimento sustentável em aço, mineração e cimento
Eficiência operacional, com foco em tecnologia e inovação
Redução da alavancagem, condição essencial para destravar valor ao acionista
No entanto, fatores externos seguem no radar:
Oscilações no preço do minério
Concorrência global no aço
Ciclos econômicos internacionais
CSNA3 está cara ou barata? O que mostram os indicadores
Cotação recente: próxima de R$ 8,80
Preço sobre valor patrimonial (P/VP): cerca de 0,85, indicando desconto
Dividendos: atualmente inexistentes
Valor de mercado: em torno de R$ 12 bilhões
Apesar do desconto patrimonial, o mercado segue penalizando:
Dívida elevada
Margem líquida fraca
Ausência de dividendos no curto prazo
Comparação com pares do setor
| Empresa | P/VP | Dividend Yield | Margem Líquida |
|---|---|---|---|
| CSN | ~0,85 | 0% | Baixa |
| Gerdau | ~1,0 | Baixo | Positiva |
| Usiminas | Muito baixo | Irregular | Negativa |
| Ferbasa | Baixo | Elevado | Crescente |
Entre os pares, a Ferbasa se destaca pela previsibilidade e geração de caixa, enquanto a CSN permanece mais alavancada e dependente de execução.
Vale a pena investir em CSNA3 agora?
A CSN vive um momento de recuperação operacional, mas ainda carrega riscos financeiros relevantes. Para o investidor:
Perfil arrojado: pode enxergar oportunidade no desconto e na recuperação cíclica
Perfil conservador: deve aguardar redução clara da dívida e retorno dos dividendos
A destrava de valor em CSNA3 passa, necessariamente, por queda da alavancagem e melhora consistente do fluxo de caixa.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






