


Investir em renda fixa exige atenção não apenas à rentabilidade prometida, mas também aos impostos que podem reduzir o valor recebido no resgate. Em aplicações tributáveis, como CDBs, Tesouro Direto e debêntures comuns, o investidor pode ter descontos de IOF e Imposto de Renda sobre os rendimentos.
As cobranças são normalmente realizadas de forma automática pela instituição financeira. Isso significa que o investidor recebe o valor líquido no resgate, sem precisar emitir uma guia para pagar esses tributos.
A tributação, entretanto, varia conforme o tempo em que o dinheiro permanece aplicado. Quanto menor o prazo, maior pode ser o impacto dos impostos.
IOF é cobrado apenas nos primeiros 30 dias
O Imposto sobre Operações Financeiras, conhecido como IOF, pode incidir quando uma aplicação de renda fixa é resgatada antes de completar 30 dias.
A alíquota é regressiva: começa em 96% sobre o rendimento no primeiro dia e diminui gradativamente até chegar a 3% no 29º dia. A partir do 30º dia, a cobrança de IOF é zerada.
O imposto não é aplicado sobre todo o dinheiro investido. A cobrança ocorre somente sobre a rentabilidade obtida durante o período.
| Prazo do resgate | IOF sobre o rendimento |
|---|---|
| 1º dia | 96% |
| 10º dia | 66% |
| 20º dia | 33% |
| 29º dia | 3% |
| A partir do 30º dia | 0% |
Por isso, resgatar uma aplicação nos primeiros dias pode consumir uma parcela significativa do lucro. Em investimentos que não permitem retirada antes de 30 dias, o investidor normalmente não enfrenta essa cobrança.
Imposto de Renda pode variar de 22,5% a 15%
Depois do desconto do IOF, quando aplicável, pode haver incidência do Imposto de Renda. O IR também recai somente sobre o rendimento, e não sobre o valor originalmente investido.
Em 2026, aplicações de renda fixa tributáveis continuam seguindo a tabela regressiva. A alíquota começa em 22,5% e diminui conforme o dinheiro permanece investido.
| Prazo da aplicação | Alíquota de IR |
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Na prática, aplicações mantidas por mais de dois anos alcançam a menor alíquota da tabela, de 15%.
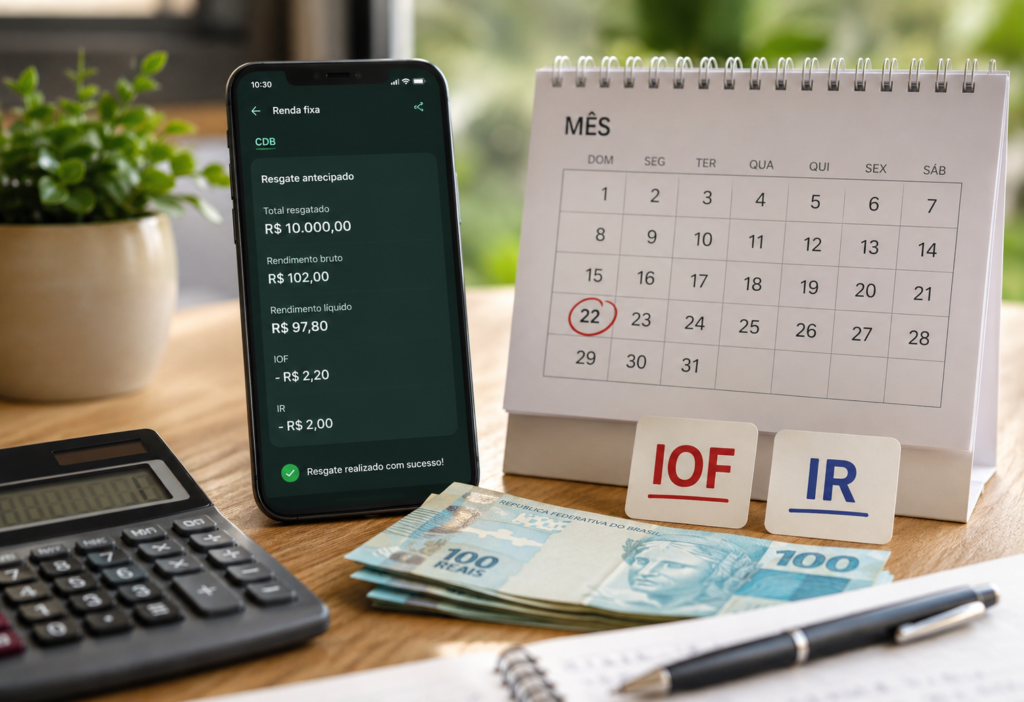
Resgate em 22 dias paga IOF e IR
Imagine que um investidor resgate um CDB após apenas 22 dias. Nesse caso, ele estará dentro do período de cobrança do IOF e também na primeira faixa da tabela regressiva do Imposto de Renda.
Primeiro, será calculado o IOF correspondente ao 22º dia. Depois, o Imposto de Renda de 22,5% será aplicado sobre a base tributável, considerando o rendimento líquido do IOF. A legislação estabelece que a base de cálculo do IR considera a diferença positiva entre o valor do resgate líquido de IOF e o valor investido.
O exemplo demonstra por que aplicações de curtíssimo prazo podem apresentar rentabilidade líquida consideravelmente menor do que a taxa anunciada.
Nem todos os investimentos pagam esses impostos
A tabela regressiva não se aplica da mesma maneira a todos os produtos. Para pessoas físicas, investimentos como LCI e LCA permanecem isentos de Imposto de Renda, assim como CRI, CRA e debêntures incentivadas, desde que sejam atendidas as condições legais.
Já CDBs, títulos do Tesouro Direto e debêntures comuns geralmente seguem a tabela regressiva. Fundos de renda fixa podem ter regras adicionais, incluindo a antecipação periódica do IR conhecida como come-cotas.
Antes de investir, portanto, é importante comparar a rentabilidade líquida, o prazo, a liquidez e a tributação. Uma aplicação que oferece uma taxa maior pode não ser necessariamente a mais vantajosa depois dos impostos.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






