

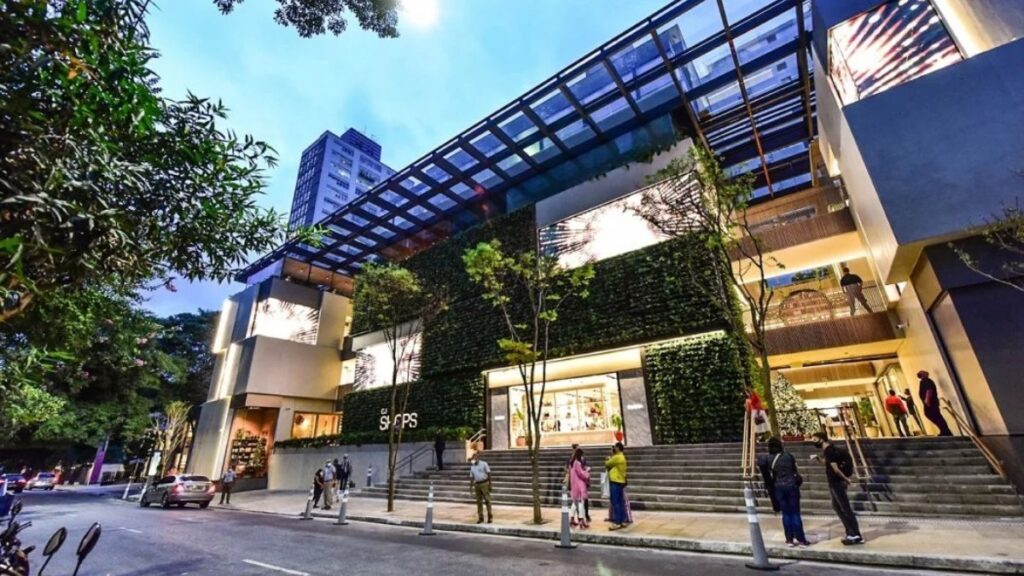
O XP Malls encerrou, de forma definitiva, a principal dúvida que rondava o fundo nos últimos meses: o risco de caixa. Aos “45 do segundo tempo”, a gestão executou a maior venda de ativos da história do XPML11, alienando participações em nove shopping centers e levantando aproximadamente R$ 1,65 bilhão, com cerca de R$ 1 bilhão entrando à vista.
O efeito foi imediato. O cenário de caixa líquido negativo projetado para o fim de 2025 deixou de existir. No lugar, o fundo passou a projetar caixa positivo ao final de 2025 e manutenção de liquidez confortável ao longo de 2026, mesmo após o pagamento de obrigações financeiras.
Na prática, o risco de liquidez — que segurava o fundo em uma posição defensiva para muitos investidores — foi removido do radar.
Dividendos: estabilidade acima de tudo
Quem investe em fundos imobiliários quer previsibilidade. E nesse ponto, o XPML11 foi direto.
O fundo vem pagando R$ 0,92 por cota de forma recorrente, sustentado por uma reserva acumulada próxima de R$ 0,53 por cota, que funciona como colchão de proteção em momentos de oscilação operacional.
A própria gestão indicou que, até meados de 2026, os dividendos devem permanecer dentro de um intervalo entre R$ 0,86 e R$ 0,92 por cota. Não há expectativa de aumento relevante no curto prazo, mas também não há sinal de corte abrupto.
Para quem vive de renda, essa faixa traz exatamente o que mais importa: previsibilidade no pinga-pinga mensal.
Venda com lucro e destravamento de valor
A venda dos shoppings não foi feita no prejuízo. Muito pelo contrário.
A operação gerou lucro contábil relevante, mostrando que o valor de mercado dos ativos vendidos era significativamente superior ao valor registrado no balanço. Esse ponto reforça uma lição importante: valor patrimonial não é valor de mercado, especialmente no segmento de shoppings.
Ao destravar esse valor, o XPML11 mostrou capacidade de realizar ganhos sem depender exclusivamente de aluguel mensal, algo que fortalece a tese de gestão ativa.
Reciclagem de portfólio: menos quantidade, mais qualidade
A venda também teve um efeito estrutural no portfólio. O fundo se desfez de participações com NOI por metro quadrado inferior, ou seja, shoppings menos eficientes na geração de caixa.
Com isso, a qualidade média do portfólio subiu. O XPML11 passou a concentrar ainda mais seus recursos em ativos com maior capacidade de geração de resultado operacional, reduzindo exposição a shoppings de perfil mais frágil.
Esse movimento de reciclagem de portfólio é um dos pontos mais positivos do relatório.
Novas aquisições elevam o padrão dos ativos
Poucos dias após divulgar o relatório, o fundo anunciou novas aquisições relevantes, incluindo participações em shoppings de altíssimo padrão, como Pátio Higienópolis, Iguatemi Alphaville, Iguatemi Ribeirão Preto, Iguatemi Rio Preto e Praia de Belas.
O valor total das compras ficou em torno de R$ 608 milhões, estruturado de forma inteligente:
Parte em dinheiro
Parte paga com cotas do próprio XPML11
Essa estrutura preserva caixa e, ao mesmo tempo, transforma os antigos proprietários em cotistas do fundo. O recado implícito é claro: quem vendeu acredita na valorização futura das cotas.
Além disso, o perfil dos novos shoppings representa um upgrade evidente: ativos voltados ao público de renda mais alta, com maior resiliência em ciclos econômicos adversos.
Indicadores operacionais seguem sólidos
Os números operacionais confirmam a boa fase do fundo:
Vacância em torno de 4%, nível considerado saudável
Inadimplência próxima de 2%, sem sinal de estresse
NOI crescendo acima da inflação, indicando eficiência operacional
Por outro lado, alguns indicadores orgânicos, como vendas e aluguéis das mesmas lojas, cresceram abaixo da inflação, o que impede uma leitura perfeita do cenário. Não é um problema grave, mas é um ponto que precisa ser acompanhado.
Rentabilidade histórica: competitivo no longo prazo
No comparativo de longo prazo, o XPML11 mostra desempenho competitivo frente ao IFIX, CDI e Tesouro IPCA+. Em alguns períodos ficou atrás do CDI, especialmente em janelas mais curtas, mas recuperou espaço recentemente e voltou a entregar performance consistente.
Isso reforça que o fundo não é apenas uma máquina de dividendos, mas também pode gerar valorização patrimonial ao longo do tempo, desde que os fundamentos sigam saudáveis.
XPML11 vale a pena investir agora?
Com o problema de caixa resolvido, o XPML11 muda de patamar.
O fundo agora apresenta:
Liquidez confortável
Portfólio de shoppings mais qualificado
Dividendos previsíveis
Gestão ativa que mostrou capacidade de executar movimentos difíceis
Ainda existem pontos de atenção, como o crescimento orgânico abaixo da inflação em algumas métricas, mas o principal risco estrutural ficou para trás.
Para quem busca renda mensal estável aliada a ativos de alta qualidade no segmento de shoppings, o XPML11 volta ao radar com muito mais força do que meses atrás.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






