

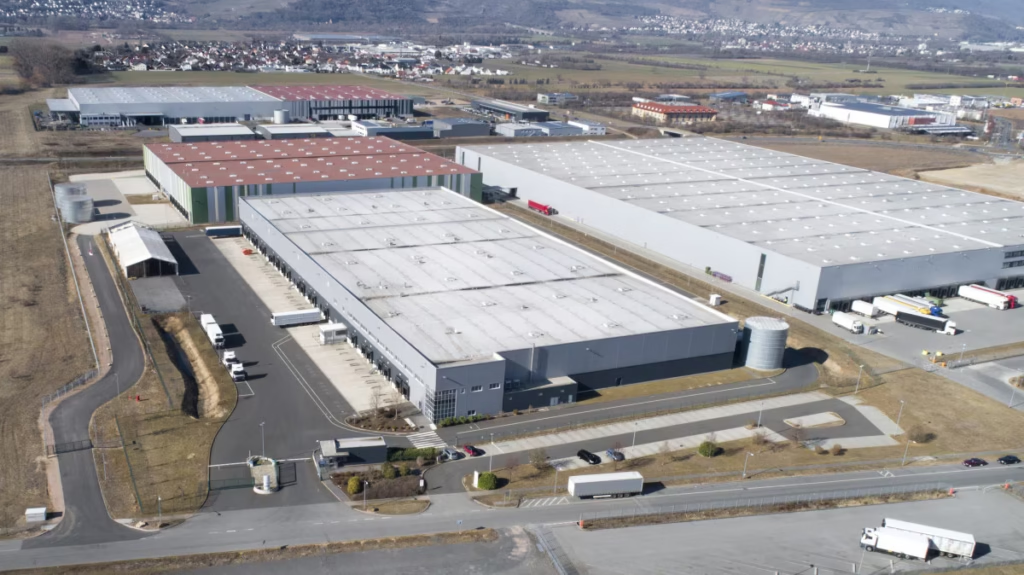
O HGLG11 voltou a dominar o noticiário do mercado de FIIs com duas aquisições de peso, que somam mais de R$ 1,6 bilhão em operações e reforçam o posicionamento do fundo como um dos mais fortes e eficientes do segmento logístico.
A movimentação inclui cinco galpões de alto padrão, sendo quatro deles anteriormente pertencentes ao VILG11, além de três ativos adicionais em regiões logísticas estratégicas de São Paulo. O pacote consolidou o HGLG11 como um dos fundos com maior alcance e qualidade de portfólio no país.
Primeira aquisição: 5 galpões de alto padrão e cap rate agressivo de 9,2%
O fundo adquiriu:
Parque Logístico Osasco
Porto Canoa Log (Vitória)
Fernão Dias Business Park (Extrema)
CD Privália
Betim Business Park
Valor total estimado da operação: R$ 850 milhões
Cap rate: 9,2%
Área total adquirida: 235 mil m²
Pagamento:
R$ 603 milhões em cotas
R$ 47 milhões via assunção de dívidas
R$ 120 milhões em dezembro de 2026
R$ 80 milhões em dezembro de 2027
RMG garantindo receita mínima superior a R$ 6,5 milhões/mês
Os ativos estão localizados em regiões de intenso fluxo logístico, incluindo raio 30 de São Paulo, Vitória, Belo Horizonte e Extrema, com estruturas classe A e AAA, pé-direito elevado, docas modernas e inquilinos com forte capacidade operacional.
Essa compra ganhou destaque no mercado por entregar cap rate elevado para imóveis de altíssima qualidade, algo cada vez mais raro nos FIIs de tijolo.
Enquanto alguns fundos vêm pagando caro por agências bancárias e imóveis de liquidez duvidosa, o HGLG11 conseguiu negociar ativos premium com expectativa real de valorização de receita e potencial de reprecificação de aluguéis.
Como a venda afeta o cotista do VILG11
Para quem está no VILG11, a operação carrega dois lados claros:
Pontos positivos
Lucro estimado por cota acima de R$ 6
Redução da alavancagem
Recebimento de cotas do HGLG11, com potencial de valorização
Entrada de recursos futuros parcelados
Pontos negativos
O VILG11 abriu mão de seus melhores ativos
Os imóveis vendidos estavam entre os mais estratégicos do fundo
O portfólio perdeu exposição ao raio 30 de São Paulo e a polos logísticos de elite
A conclusão final depende apenas de um fator: quais ativos o VILG11 comprará com este capital.
Se vierem galpões equivalentes em localização, padrão e liquidez, o movimento pode ser positivo.
Se o fundo comprar ativos de nível inferior, o impacto será negativo para o cotista.
Até lá, a avaliação permanece em aberto.
Segunda aquisição: 3 galpões em São Paulo com cap rate de 8,3%
Além dos imóveis vindos do VILG11, o HGLG11 fechou outra compra de grande porte, incluindo:
Parque Logístico Guarulhos
Galpão Embu das Artes
Galpão Parque Novo Mundo (São Paulo)
Valor total: R$ 807 milhões
Cap rate: 8,3%
Pagamento:
R$ 404 milhões em cotas
R$ 35 milhões em dinheiro
Assunção de dívidas de SPEs
Parcelas complementares em 12 e 24 meses
Compromisso de aquisição de pátio em fase final de construção
Esses imóveis estão entre os mais disputados do país, especialmente Guarulhos, considerado um dos hubs logísticos mais relevantes da indústria brasileira.
Além da localização privilegiada, os galpões apresentam:
certificações AAA
pé-direito alto
piso de alta resistência
docas amplas e eficientes
ocupação elevada
vacância estrutural baixa na região
HGLG11 mostra por que negocia com ágio: escala, qualidade e execução impecável
As duas operações elevaram o HGLG11 a um novo patamar no setor logístico.
O fundo conseguiu:
Expandir o portfólio com ativos difíceis de serem replicados
Galpões em Osasco, Guarulhos, Embu, Extrema e Vitória estão entre as regiões mais disputadas do país.
Comprar com cap rates elevados, mesmo em ativos premium
Isso aumenta a margem operacional e reduz risco para o cotista.
Aproveitar pagamentos em cotas de forma inteligente
Ao contrário de muitos fundos que usam o mecanismo para operações ruins, o HGLG11 fez isso em transações de alto nível.
Reforçar a previsibilidade de receita
Com inquilinos fortes, contratos bem estruturados e vacância baixa.
No final das contas, o que se vê é um fundo que cresce com qualidade, disciplina e foco no longo prazo — exatamente o que o cotista deseja.
Este é o tipo de compra que muda o jogo para o setor de FIIs
Enquanto parte do mercado tenta justificar compras medianas, o HGLG11 segue entregando:
ativos AAA
regiões premium
cap rates robustos
estrutura financeira sólida
crescimento estratégico de longo prazo
A mensagem enviada ao mercado é clara:
HGLG11 compra diferente porque joga em outro nível.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






