

As ações da Vale voltaram a chamar atenção de investidores após um período de correção no mercado. O movimento reacendeu a discussão sobre uma possível janela de compra para VALE3, especialmente entre quem acompanha a empresa com foco em dividendos, commodities e exposição ao setor de mineração.
No esboço usado como base para esta análise, o ponto central é que a ação estaria se aproximando de uma faixa considerada mais atrativa por alguns investidores, próxima de um preço-teto recalculado em torno de R$ 75. A tese apresentada defende cautela, mas também aponta que a Vale pode estar próxima de uma região interessante para novos aportes, principalmente se houver novas quedas no curto prazo.
A avaliação, porém, não deve se limitar ao preço da ação. No caso da Vale, o desempenho depende de fatores como preço internacional do minério de ferro, demanda da China, câmbio, custos operacionais, produção de metais básicos e capacidade da companhia de transformar crescimento operacional em caixa e dividendos.
Minério de ferro ainda sustenta a tese
A Vale segue altamente dependente do minério de ferro, seu principal produto. Esse ponto é importante porque o minério continua sendo o grande motor de receita, geração de caixa e distribuição de dividendos da companhia.
Em 2025, a empresa registrou receita líquida de US$ 38,4 bilhões, EBITDA ajustado de US$ 15,5 bilhões e fluxo de caixa livre recorrente de US$ 4,8 bilhões. A produção de minério de ferro chegou a 336 milhões de toneladas, o maior nível desde 2018, segundo dados divulgados pela própria companhia.
Esse desempenho reforça a visão de que a Vale continua sendo uma das principais empresas brasileiras ligadas ao ciclo de commodities. Ao mesmo tempo, a dependência do minério mantém a ação sensível a oscilações externas. Quando o preço da commodity cai, a Bolsa costuma ajustar rapidamente as expectativas para VALE3.
Cobre e níquel ganham espaço na estratégia
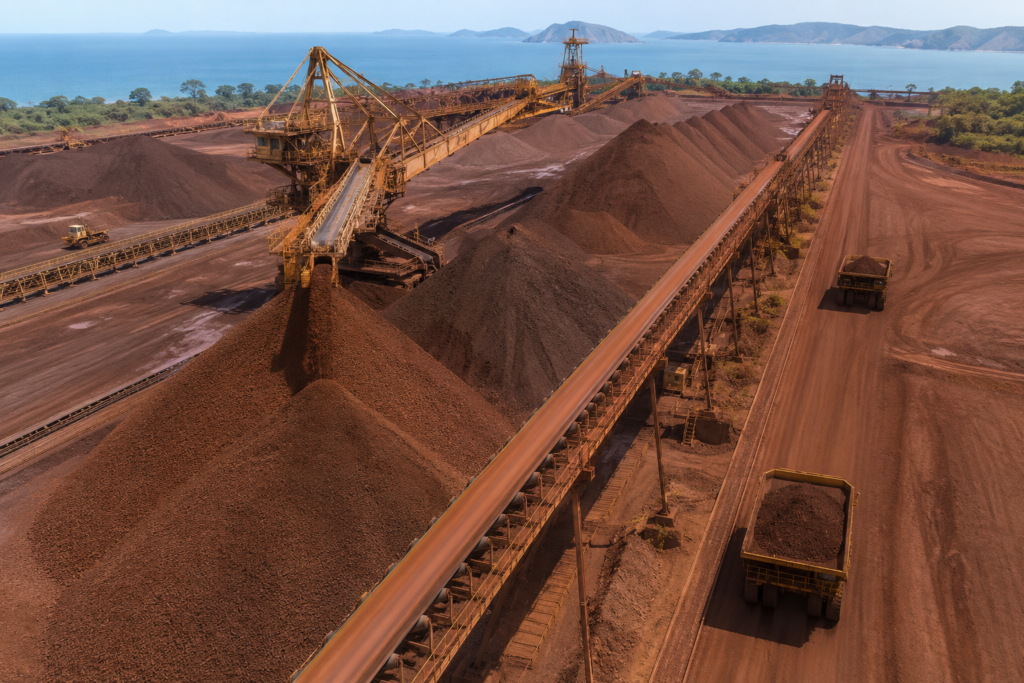
Um dos pontos mais relevantes para a tese de longo prazo está fora do minério de ferro tradicional. A Vale vem tentando ampliar o peso dos metais básicos, especialmente cobre e níquel, considerados estratégicos para a transição energética.
Nos resultados de 2025, a companhia informou aumento nas vendas de minério de ferro, cobre e níquel. As vendas anuais cresceram 3%, 12% e 11%, respectivamente, mostrando avanço em todos os principais segmentos operacionais.
No primeiro trimestre de 2026, o movimento continuou. A Vale informou crescimento de 4% nas vendas de minério de ferro, 11% nas vendas de cobre e 15% nas vendas de níquel na comparação anual.
Esse avanço é relevante porque cobre e níquel estão ligados a temas como eletrificação, baterias, redes de transmissão e infraestrutura energética. Ou seja, a Vale busca reduzir gradualmente a dependência do minério de ferro sem abandonar sua principal vantagem competitiva.
Terras raras são oportunidade, mas ainda não são o centro da tese
Outro tema que entrou no radar do mercado é a possibilidade de a Vale avaliar oportunidades em terras raras. Esses minerais ganharam importância global por serem usados em tecnologias como veículos elétricos, turbinas eólicas, eletrônicos e equipamentos de defesa.
Apesar disso, a própria sinalização da empresa indica prudência. O CEO Gustavo Pimenta afirmou que a companhia avalia oportunidades em novos minerais, incluindo terras raras, mas mantém o foco em áreas onde já possui escala e competitividade, como minério de ferro, cobre e níquel.
Na prática, terras raras podem ser um gatilho adicional no futuro, mas ainda não parecem suficientes para sustentar sozinhas uma tese de investimento em VALE3. O que pesa mais hoje é a capacidade da empresa de aumentar eficiência, controlar custos, expandir metais básicos e manter boa geração de caixa.
VALE3 vale a pena agora?
VALE3 pode voltar a fazer sentido para investidores que buscam exposição a commodities, dividendos e empresas exportadoras. No entanto, a compra exige margem de segurança. A ação é cíclica, depende do mercado internacional e pode sofrer com quedas no minério, desaceleração chinesa ou revisões negativas de lucro.
Para quem olha o longo prazo, a tese segue apoiada em três pilares: liderança no minério de ferro, crescimento em cobre e níquel e potencial de geração de dividendos. Para quem busca entrada no curto prazo, o preço continua sendo decisivo.
A ação pode estar se aproximando de uma zona mais observada por investidores, mas isso não elimina os riscos. Em VALE3, preço baixo pode ser oportunidade, mas também pode refletir piora nas expectativas globais. Por isso, a decisão deve considerar carteira, horizonte de investimento e tolerância à volatilidade.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






