

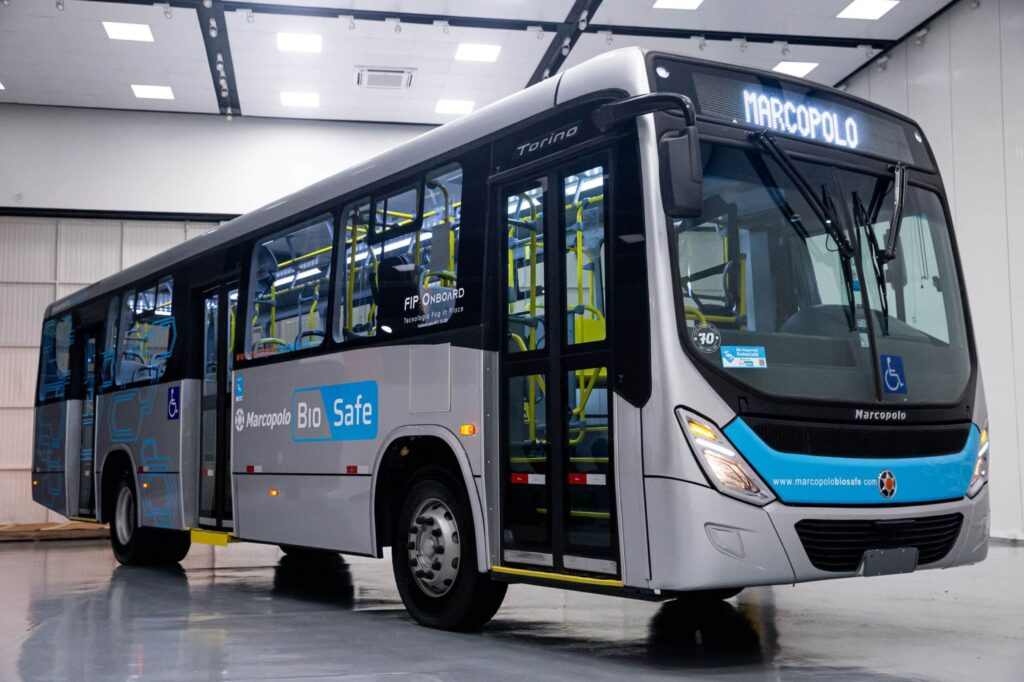
As ações da Marcopolo voltaram ao centro das atenções dos investidores em 2025. A empresa reúne hoje uma combinação rara no mercado: lucro elevado, forte geração de caixa, dívida controlada e dividendos extremamente altos, enquanto suas ações ainda negociam a múltiplos considerados baixos.
Esse conjunto de fatores faz com que a POMO3 apareça tanto no radar de quem busca renda quanto de quem procura potencial de valorização. Ao mesmo tempo, trata-se de uma empresa com histórico claramente cíclico, o que exige análise cuidadosa.
O que a Marcopolo faz e por que o negócio é cíclico
A Marcopolo atua na fabricação de carrocerias para ônibus urbanos, micro-ônibus, veículos escolares e modelos rodoviários de média e longa distância. Seu desempenho depende diretamente de:
Renovação de frotas
Investimentos públicos em mobilidade
Condições de crédito
Nível de atividade econômica
Em ciclos favoráveis, a empresa amplia volumes, eleva margens e multiplica o lucro. Em períodos de retração, a demanda cai rapidamente, pressionando receitas, margens e preço das ações. Esse comportamento explica a forte volatilidade histórica da POMO3.
Resultados recentes mostram crescimento com pressão de margem
O desempenho operacional mais recente indica crescimento da receita, lucro ainda elevado, mas com perda de fôlego nas margens operacionais, especialmente no curto prazo.
Resultados da Marcopolo (consolidado – valores em R$ milhões)
| Indicador | 3T24 | 3T25 | Variação | 9M24 | 9M25 | Variação |
|---|---|---|---|---|---|---|
| Receita líquida | 2.314,8 | 2.505,4 | +8,2% | 5.927,5 | 6.488,0 | +9,5% |
| Lucro bruto | 576,8 | 668,7 | +15,9% | 1.472,0 | 1.646,2 | +11,8% |
| EBITDA | 466,0 | 419,8 | -9,9% | 1.163,8 | 1.080,1 | -7,2% |
| Lucro líquido | 335,7 | 329,6 | -1,8% | 903,6 | 893,8 | -1,1% |
| Margem bruta | 24,9% | 26,7% | +1,8 p.p. | 24,8% | 25,4% | +0,6 p.p. |
| Margem EBITDA | 20,1% | 16,8% | -3,3 p.p. | 19,6% | 16,6% | -3,0 p.p. |
| Margem líquida | 14,5% | 13,2% | -1,3 p.p. | 15,2% | 13,8% | -1,4 p.p. |
O destaque é a forte expansão da receita no mercado externo, que vem compensando a desaceleração do mercado doméstico. Por outro lado, queda na margem EBITDA exige atenção nos próximos trimestres.
Estrutura financeira: dívida baixa e caixa forte
O balanço da Marcopolo segue muito sólido:
Caixa e aplicações em nível elevado
Segmento industrial praticamente sem dívida líquida
Dívida líquida/EBITDA ao redor de 0,8 vez
Isso coloca a empresa em posição confortável para atravessar eventuais ciclos negativos sem risco financeiro relevante.
Indicadores atuais de POMO3
| Indicador | POMO3 (aprox.) |
|---|---|
| Preço da ação | R$ 6,00 |
| Dividend yield (12 meses) | ~21% |
| Payout | ~58% |
| P/L | ~5,7 |
| P/VP | ~1,6 |
| EV/EBITDA | ~5,3 |
| Margem líquida | ~13% |
| Margem EBITDA | ~17% |
| ROE | ~28% |
| Dívida líquida / EBITDA | ~0,8 |
Em termos práticos:
Dividend yield acima de 20% coloca a POMO3 entre as ações que mais pagam proventos na Bolsa.
O P/L abaixo de 6 vezes indica ação negociada a preço baixo em relação ao lucro.
O ROE elevado mostra alta eficiência na geração de retorno sobre o capital dos acionistas.
A baixa alavancagem reduz o risco financeiro da companhia.
Pontos fortes da tese de investimento
Lucro em patamar historicamente elevado
Forte geração de caixa
Endividamento muito baixo
Dividendos extremamente altos
Valuation descontado
Crescente diversificação internacional
Principais riscos envolvidos
Negócio altamente cíclico
Dependência de programas públicos e crédito
Pressão recente sobre margens
Forte volatilidade da ação ao longo dos ciclos
Apesar dos números atuais favoráveis, a história da Marcopolo mostra que períodos de forte crescimento costumam ser seguidos por fases de ajuste, com impacto direto no preço das ações.
POMO3 vale a pena em 2025?
Para o investidor que entende o funcionamento de empresas cíclicas, aceita volatilidade e busca renda elevada com possibilidade de valorização, a POMO3 aparece como uma das assimetrias mais interessantes da Bolsa em 2025.
Já para quem é conservador, prefere previsibilidade e não acompanha resultados de perto, o risco de correções fortes torna a ação menos adequada.
A POMO3 reúne hoje três pontos raros no mercado:
Dividendos acima de dois dígitos
Ação negociada a múltiplos muito baixos
Endividamento extremamente controlado
Ao mesmo tempo, permanece sendo um ativo de perfil agressivo, sujeito a ciclos econômicos e mudanças rápidas no humor do mercado.
Em 2025, a Marcopolo aparece como uma oportunidade clara para quem aceita risco e busca alto retorno, mas não como uma ação defensiva.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






