

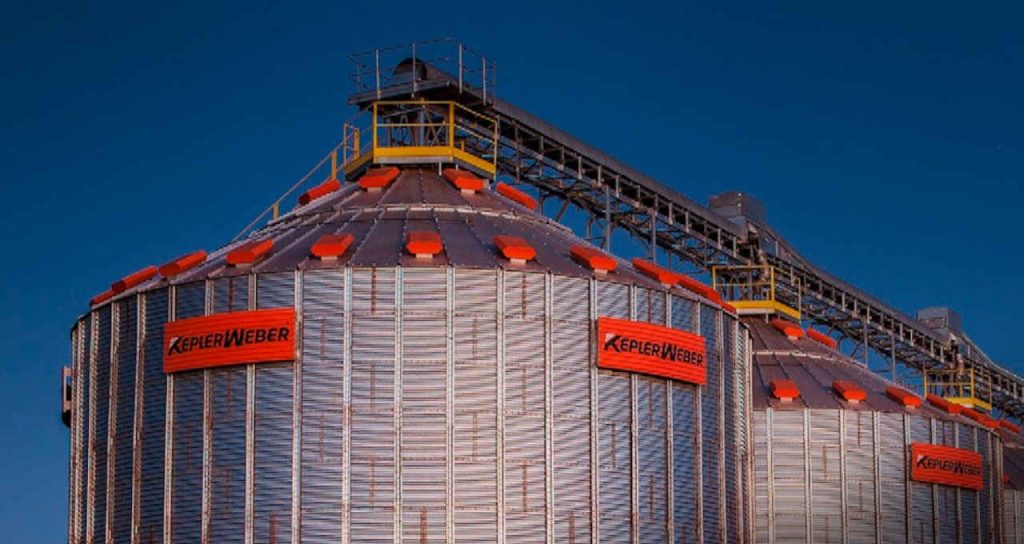
A Kepler Weber (KEPL3), uma das principais empresas de soluções em armazenagem e tecnologia para o agronegócio, vive um momento de pressão na Bolsa. As ações acumulam queda superior a 20% em 2025, negociadas na faixa de R$ 7,10, refletindo o ambiente de juros altos, Selic em torno de 15% e enfraquecimento da atividade agrícola.
Mesmo com o recuo expressivo, a companhia mantém fundamentos sólidos. O caixa continua robusto, a dívida líquida é negativa e a empresa segue executando projetos relevantes em diferentes segmentos do agro, o que reforça sua capacidade de geração de caixa no longo prazo.
Lucros em queda e resultados pressionados
Os resultados de 2025 mostraram queda no lucro líquido e nas margens operacionais. No segundo trimestre, o lucro recuou cerca de 60% em relação ao mesmo período do ano anterior, enquanto a receita líquida apresentou leve retração. O EBITDA também diminuiu, refletindo menores volumes de entregas em alguns projetos e custos financeiros mais altos.
Mesmo assim, a Kepler Weber manteve fluxo de caixa positivo e continua remunerando o acionista com dividendos regulares, ainda que menores do que em anos anteriores. O dividend yield acumulado em 12 meses permanece próximo de 10%, nível elevado em comparação ao setor.
A companhia enfrenta uma fase de menor demanda em portos, terminais e fazendas, mas tem conseguido compensar parcialmente com crescimento nas agroindústrias e serviços, segmentos de maior valor agregado.
Contexto macroeconômico pesa sobre o setor
O ambiente macroeconômico segue desafiador para o agronegócio. A Selic elevada encarece o crédito, reduz investimentos e impacta diretamente empresas intensivas em capital, como a Kepler Weber. Além disso, a oscilação do dólar e a volatilidade nos preços das commodities agrícolas pressionam os resultados de curto prazo.
Apesar disso, a empresa vem demonstrando maior eficiência do que em ciclos anteriores. Em períodos passados com juros similares, as margens chegaram a ficar negativas. Hoje, mesmo em um cenário adverso, as margens operacionais se mantêm acima de 10%, mostrando evolução significativa na gestão.
Déficit de armazenagem continua sendo o grande trunfo
O principal vetor de longo prazo da Kepler Weber é o déficit estrutural de armazenagem de grãos no Brasil. O país segue produzindo mais do que é capaz de estocar, e a defasagem entre a safra e a capacidade instalada deve continuar crescendo nos próximos anos.
Estima-se que, entre 2025 e 2033, o déficit de armazenagem ultrapasse 35% da produção nacional de grãos. Esse cenário cria um ambiente estruturalmente favorável para empresas que fornecem silos, secadores e sistemas de pós-colheita — exatamente o core business da Kepler Weber.
Caixa forte, recompra de ações e projetos em andamento
Além da posição financeira sólida, a Kepler Weber não possui endividamento relevante e mantém R$ 254 milhões em novos pedidos contratados, distribuídos entre fazendas, agroindústrias, portos e terminais. São 31 obras em andamento, que sustentam a geração de caixa e dão visibilidade de receita futura.
Outro ponto positivo é o programa de recompra de ações. A empresa aprovou a recompra de até 2,1 milhões de papéis, o equivalente a 1,2% do capital social. Esse movimento reforça a percepção da própria administração de que as ações estão subavaliadas.
Margem de segurança e perspectiva de longo prazo
A ação da Kepler Weber é negociada a múltiplos baixos, com potencial de valorização acima de 100% em cenários de normalização dos resultados. O preço-teto estimado, com base no histórico de dividendos, gira entre R$ 14 e R$ 16,70, o que representa uma margem de segurança relevante frente à cotação atual.
Nos últimos dez anos, a companhia entregou rentabilidade acumulada superior a 250%, superando o desempenho do Ibovespa e do CDI. O modelo de negócio maduro, a solidez financeira e o déficit de armazenagem sustentam a tese de que o ativo permanece atrativo para quem investe com visão de longo prazo.
A Kepler Weber (KEPL3) atravessa um período de lucros pressionados e retração de curto prazo, mas segue saudável financeiramente, com forte geração de caixa, sem dívidas e boas perspectivas futuras.
Para o investidor que busca oportunidades em empresas do agronegócio com fundamentos consistentes e preço descontado, a ação ainda tem margem para investir — desde que o foco seja o longo prazo e a tese de valorização esteja alinhada com o perfil de risco da carteira.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






