

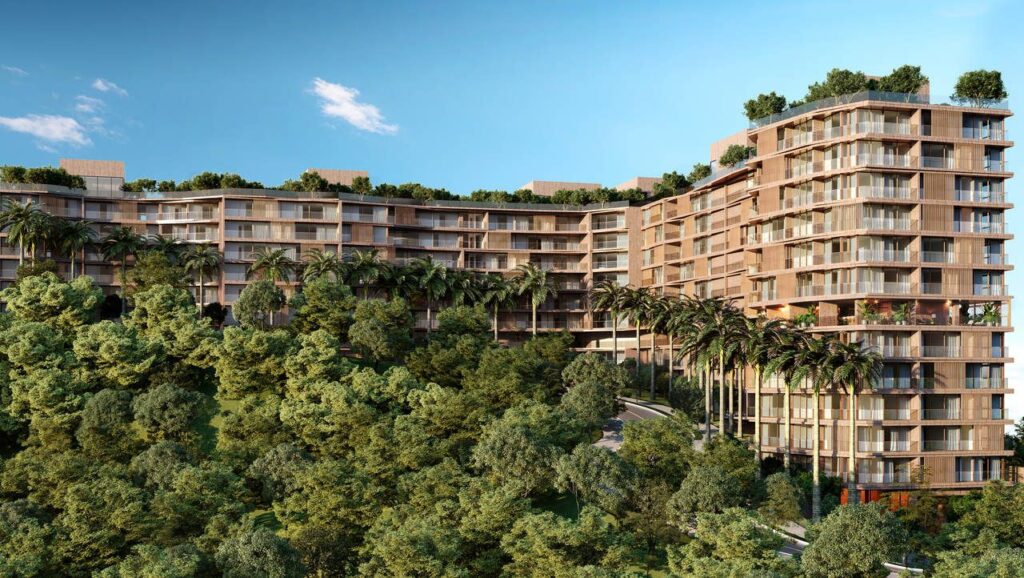
A JHSF entra em 2026 com um dos planos mais ambiciosos entre as small caps da Bolsa. A companhia confirmou dividendos mensais ao longo de todo o próximo ano, com valores acima do histórico recente, sustentados por crescimento consistente da renda recorrente, expansão do portfólio imobiliário premium e baixa alavancagem. O conjunto reforça uma tese rara no setor: previsibilidade de renda combinada com potencial de valorização.
Dividendos mensais já definidos para 2026
A JHSF estruturou um calendário completo de pagamentos para os próximos 12 meses, totalizando cerca de R$ 550 milhões em dividendos.
Dividendo mensal estimado: aproximadamente R$ 0,07 por ação
Dividendo anual estimado: cerca de R$ 0,83 por ação
Dividend yield projetado: em torno de 10,7%, considerando cotação próxima de R$ 7,70
Comparação anual: no ano anterior, os pagamentos mensais giravam em torno de R$ 0,03
Na prática, a ação passa a oferecer um fluxo mensal que se aproxima do padrão observado em fundos imobiliários, porém mantendo a dinâmica de crescimento de uma companhia listada.
Modelo de negócios que sustenta a recorrência
O avanço dos dividendos está diretamente ligado ao modelo híbrido da empresa.
Renda recorrente
A JHSF detém participação em ativos que geram caixa de forma contínua:
Shoppings centers
Hotéis de alto padrão
Restaurantes e operações de gastronomia
Aeroportos executivos
Residenciais de alto luxo
Clubes e ativos de lifestyle
Essas operações produzem receitas previsíveis, base para a distribuição mensal de proventos.
Incorporações e gestão de capital
Além da renda recorrente, a companhia atua em:
Desenvolvimento imobiliário
Incorporações premium
Gestão de capital de terceiros
Esse braço amplia a rentabilidade e impulsiona o crescimento do lucro ao longo do ciclo.
Renda recorrente em trajetória de forte alta
A evolução dos números mostra a mudança estrutural do negócio:
2020: R$ 275 milhões
2024: R$ 1,1 bilhão
9M25: R$ 1,0 bilhão
Esse avanço representa:
Crescimento anual próximo de 33%
66% do EBITDA já originado da renda recorrente
Com isso, a empresa reduz a dependência do ciclo de incorporações e aumenta a previsibilidade dos resultados.
Expansão com capital próprio
Outro ponto central da tese é o plano de crescimento sem aumento relevante de risco financeiro. A JHSF prevê investimentos com capex próprio, mantendo a disciplina no endividamento.
Projeções de expansão:
Shoppings: de 16 para 24 unidades
Residenciais de alto luxo: de 70 para 129 projetos
Hotéis: de 11 para 18 unidades
Restaurantes: de 37 para 48 operações
O aumento da base de ativos tende a elevar receitas, lucros e a capacidade de pagamento de dividendos nos próximos anos.
Endividamento controlado e estrutura sólida
Mesmo com crescimento acelerado, os indicadores financeiros permanecem equilibrados:
Dívida líquida/EBITDA: cerca de 1,88x
Perfil da dívida: concentrado no longo prazo
Valor de mercado: próximo de R$ 5 bilhões
Free float: aproximadamente 43%
Tag along: 100%
A combinação reduz riscos e fortalece a confiança do investidor de médio e longo prazo.
Valuation ainda competitivo
Apesar da valorização recente das ações, os múltiplos seguem atrativos porque o lucro cresceu em ritmo superior ao preço:
P/L ajustado em patamar mais baixo que ciclos anteriores
EV/EBITDA mais competitivo
Lucro por ação em trajetória de alta
ROE em torno de 20%, acima de alternativas conservadoras
Isso indica que a ação permanece negociada a níveis razoáveis mesmo após a alta.
Uma tese que une renda e crescimento
Para 2026, a JHSF reúne características pouco comuns entre incorporadoras listadas:
Dividendos mensais elevados
Crescimento orgânico de ativos premium
Alavancagem controlada
Gestão eficiente de capital
O resultado é uma companhia capaz de entregar renda recorrente relevante sem abrir mão do potencial de valorização, posicionando-se entre as small caps mais interessantes do mercado.
Resumo dos principais números para 2026
| Indicador | Projeção |
|---|---|
| Dividendo mensal | ~R$ 0,07 |
| Dividendo anual | ~R$ 0,83 |
| Dividend yield | ~10,7% |
| Renda recorrente (2024) | R$ 1,1 bi |
| EBITDA vindo da renda recorrente | 66% |
| Dívida líquida / EBITDA | ~1,88x |
| ROE | ~20% |
| Valor de mercado | ~R$ 5 bi |
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






