

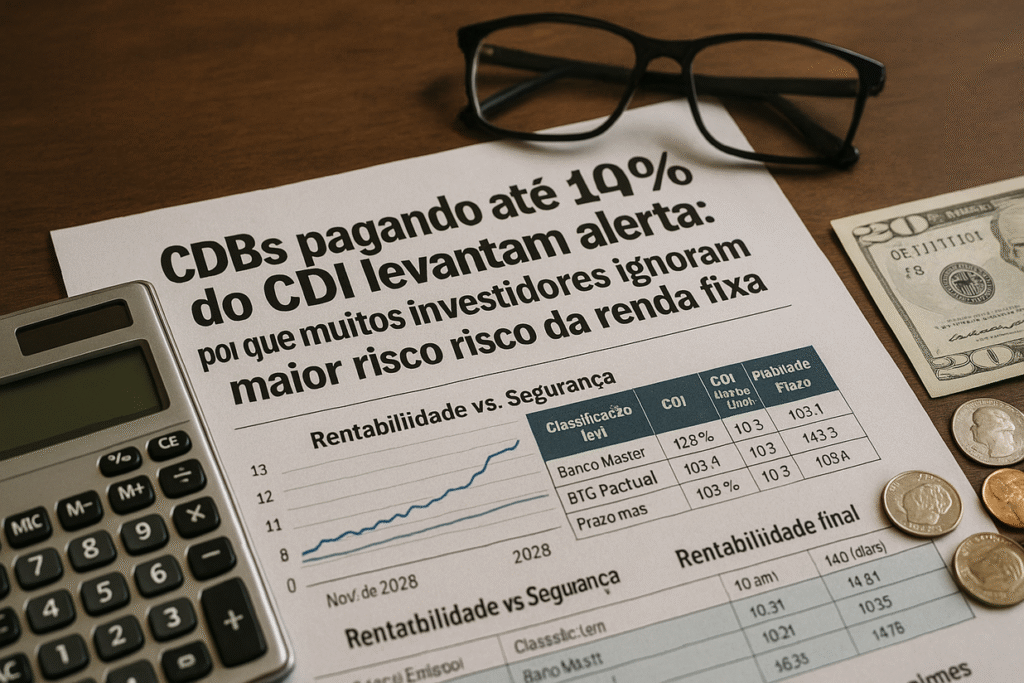
CDBs pagando até 140% do CDI geram corrida de investidores — mas risco de crédito reacende debate
O mercado de renda fixa vive uma onda de euforia entre investidores pessoa física, impulsionada por CDBs que oferecem retornos acima de 130% e até 140% do CDI. Entretanto, a busca por rentabilidade elevada reacendeu uma preocupação séria entre especialistas: muitos investidores ignoram o risco de crédito dos bancos emissores, que pode transformar um investimento seguro em uma grande dor de cabeça.
O alerta voltou aos holofotes após a repercussão de reportagens que mostraram a expansão acelerada do Banco Master, cujos CDBs se tornaram líderes em volume entre pessoas físicas — justamente pelas taxas fora da curva. Apesar do apetite dos investidores, a instituição figura com nota A- na Fitch Ratings, que indica “forte capacidade de honrar compromissos, embora mais suscetível a mudanças adversas na economia”.
Enquanto isso, gigantes como BTG Pactual e Itaú, classificados como AAA, oferecem CDBs com remuneração bem menor — justamente por conta do risco reduzido.
Rentabilidade vs. Segurança: a comparação que ninguém deve ignorar
A aula do Prof. Elisson de Andrade reforça um ponto crucial: não existe rentabilidade alta sem risco proporcional. Uma análise simples de dois CDBs ilustra isso:
Comparação real entre CDBs pós-fixados (mesmos prazos, riscos diferentes)
| Banco Emissor | Classificação de Risco (Fitch) | Rentabilidade | CDI hipotético 10% | Rentabilidade Final | Prazo |
|---|---|---|---|---|---|
| Banco Master | A- | 128% do CDI | 10% | 12,8% ao ano | 1464 dias (2028) |
| BTG Pactual | AAA | 103,5% do CDI | 10% | 10,35% ao ano | 1461 dias (2028) |
À primeira vista, o CDB do Master parece imbatível. Mas com risco maior, a taxa também precisa ser maior. E esse ponto é ignorado por milhões de investidores.
O que significa realmente a nota de crédito do banco emissor
A Fitch utiliza uma escala que vai do AAA (máxima segurança) até RD/D (quase falência). Veja o que cada faixa significa:
Escala resumida da Fitch
AAA / AA / A – Bancos sólidos, forte capacidade de honrar dívidas
BBB / BB – Bancos moderados, maior sensibilidade a crises
B / CCC – Risco elevado, instabilidade financeira
CC / C / RD / D – Risco extremo, possibilidade real de calote ou intervenção
A nota A- do Banco Master indica boa capacidade, mas sensibilidade maior a turbulências econômicas. Já o BTG Pactual, com nota AAA, está no topo da solidez.
FGC: segurança, ou uma muleta usada da forma errada?
O Fundo Garantidor de Créditos (FGC) assegura até R$ 250 mil por CPF por instituição, mas até o próprio órgão alerta: não se deve investir contando com ele.
Segundo Daniel Lima, diretor executivo do FGC:
“Ninguém compra um carro pensando no seguro. Com investimento deve ser igual.”
O órgão reforça que:
Investidores usam o FGC como justificativa para correr riscos que não entendem.
Recuperar o dinheiro via FGC é burocrático, demorado e nunca inclui juros futuros.
Bancos pequenos podem enfrentar problemas sem aviso prévio.
Em casos de quebra, o investidor:
Precisa comprovar vínculo
Pode esperar dias ou semanas
Perde a rentabilidade do período
Ou seja: taxas muito altas podem compensar… até não compensarem mais.
Por que bancos pequenos pagam tão mais?
Segundo especialistas, a equação é simples:
Quanto menor o banco = maior o risco = maior a taxa
O próprio mercado funciona assim:
Bancos grandes (AAA) pagam 90% a 105% do CDI
Bancos médios (A / BBB) pagam 110% a 130% do CDI
Bancos pequenos (BB ou abaixo) chegam a 140% do CDI ou mais
Isso existe porque, para competir, bancos menores precisam atrair capital, oferecendo taxas superiores.
Checklist do investidor antes de comprar qualquer CDB
1. Verifique a nota de crédito
Use Fitch, Moody’s ou S&P.
2. Compare com o Tesouro Direto
Regra de ouro: nunca aceite CDB pós-fixado abaixo de 100% do CDI.
3. Pesquise notícias recentes
Bancos em expansão rápida podem esconder problemas.
4. Entenda se o FGC realmente te protege
Protege, mas… pode demorar, estressar e te fazer perder parte do rendimento.
5. Diversifique emissores
Não coloque mais de R$ 250 mil em cada banco.
CDB vs LCI/LCA: afinal, qual é mais vantajoso?
Tabela Comparativa
| Critério | CDB | LCI/LCA |
|---|---|---|
| Imposto de Renda | Sim, de 15% a 22,5% | Isento |
| Liquidez | Geralmente D+1 a prazo | Pode ter carência |
| Rentabilidade | Pós, pré, IPCA | Geralmente pós |
| Risco | Risco do banco emissor | Risco do banco emissor |
| FGC | Sim | Sim |
Quando CDB compensa mais?
Quando paga bem acima de 100% do CDI
Quando o banco tem nota sólida
Quando há liquidez diária
Quando LCI/LCA ganha?
Quando o CDB tem taxa baixa
Quando a isenção gera vantagem líquida
Para quem busca eficiência fiscal
A corrida por CDBs com taxas agressivas mostra o novo apetite do investidor brasileiro. Mas, como dizem especialistas, rentabilidade não é tudo — e nunca será.
Entender quem é o banco emissor, analisar risco de crédito e acompanhar notícias podem interromper decisões impulsivas que custam caro no futuro.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






