

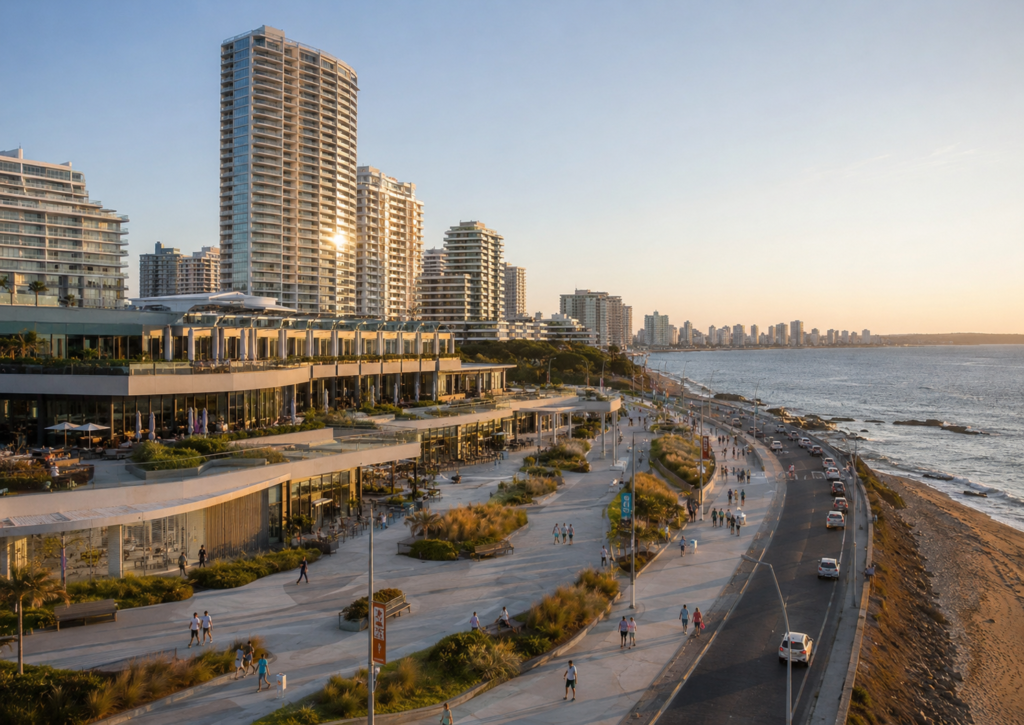
A JHSF Participações anunciou a conclusão da compra de 100% da Baluma S.A., companhia uruguaia proprietária do complexo Enjoy Punta del Este. A operação amplia a presença internacional do grupo e adiciona ao portfólio um dos ativos turísticos mais conhecidos do Uruguai.
Localizado em frente à Playa Mansa, o empreendimento continuará funcionando, mas deverá passar por uma ampla transformação. O projeto prevê um complexo multiuso de alto padrão, com shopping inicialmente formado por cerca de 50 lojas e restaurantes, hotel administrado pelo Grupo Fasano, cassino e unidades residenciais.
A aquisição segue a estratégia da JHSF de aumentar a participação de negócios que geram receitas recorrentes, reduzindo gradualmente a dependência exclusiva da incorporação imobiliária.
JHSF3 subiu mais de 100%: ainda há espaço para valorização?
As ações da JHSF registraram forte valorização nos últimos 12 meses, saindo da faixa próxima de R$ 4,00 a R$ 5,00 e alcançando aproximadamente R$ 10,70 no início de julho de 2026.
No recorte de 12 meses, a valorização superava 100%, o que naturalmente aumenta a cautela de investidores que aguardam uma correção mais intensa. Dados de mercado apontavam cotação de R$ 10,72 em 9 de julho, ante mínima de aproximadamente R$ 4,60 nas últimas 52 semanas.
Apesar da alta expressiva, olhar apenas para o preço nominal pode gerar uma análise incompleta. O avanço das ações ocorreu simultaneamente ao crescimento das receitas, do lucro e da geração operacional de caixa da companhia.
Principais números da JHSF
| Indicador | Dado aproximado |
|---|---|
| Cotação no início de julho de 2026 | R$ 10,72 |
| Valorização em 12 meses | Mais de 100% |
| Receita líquida no 1º trimestre de 2026 | R$ 537,70 milhões |
| Crescimento anual da receita líquida | 33,30% |
| Ebitda ajustado no 1º trimestre | R$ 250,60 milhões |
| Crescimento anual do Ebitda ajustado | 26,70% |
| Lucro líquido no 1º trimestre | R$ 371,60 milhões |
| Crescimento anual do lucro líquido | 9,30% |
| Último dividendo informado | R$ 0,07 por ação |
| Preço-alvo da XP | R$ 14,00 |
Dados sujeitos a alterações conforme cotação, metodologia da plataforma e novos resultados corporativos.
Lucro e receita ajudam a explicar a valorização
No primeiro trimestre de 2026, a receita líquida consolidada da JHSF alcançou R$ 537,70 milhões, crescimento de 33,30% sobre o mesmo período de 2025.
O Ebitda ajustado ficou em R$ 250,60 milhões, enquanto o lucro líquido atingiu R$ 371,60 milhões, avanço anual de 9,30%. O resultado foi impulsionado principalmente pelo desempenho dos shoppings e da incorporação imobiliária.
Esses números ajudam a mostrar que a valorização de JHSF3 não ocorreu apenas por especulação. A companhia conseguiu ampliar seus negócios, monetizar projetos imobiliários e aumentar a geração de receitas em áreas como shoppings, hotéis, restaurantes e aeroportos.
Renda recorrente é um dos pilares da tese
A JHSF possui um modelo diversificado, com atuação em shopping centers, hotelaria, gastronomia, aeroportos executivos, clubes, incorporação imobiliária e gestão de investimentos.
Negócios como aluguéis de lojas, administração de hotéis, restaurantes e operações aeroportuárias geram entradas mais previsíveis ao longo dos meses. Essa recorrência pode suavizar oscilações da incorporação, segmento que normalmente depende do lançamento, venda e entrega de novos projetos.
A compra do Enjoy Punta del Este fortalece justamente essa estratégia. Além do potencial de venda das futuras unidades residenciais, o complexo poderá gerar receitas contínuas provenientes do shopping, hotel, cassino, restaurantes e demais serviços.
A ação está barata?
Algumas plataformas apontavam múltiplos reduzidos para JHSF3, especialmente após a forte expansão dos lucros. Entretanto, indicadores como preço sobre lucro e EV/Ebitda precisam ser analisados com cautela, pois podem ser influenciados por ganhos não recorrentes, reavaliações patrimoniais e efeitos contábeis.
Para a XP, a companhia continua atravessando uma fase intensa de investimentos, com foco na ampliação da renda recorrente. A instituição manteve preço-alvo de R$ 14,00 por ação, destacando o avanço de hotéis, shoppings e demais operações do grupo.
Por outro lado, uma valorização superior a 100% em apenas 12 meses pode provocar realizações de lucro e maior volatilidade. Juros elevados, execução dos novos projetos, aumento do endividamento e desaceleração do mercado imobiliário de luxo também estão entre os riscos.
JHSF3 pode voltar para R$ 4,00?
Uma queda até os antigos patamares não é impossível, especialmente diante de uma crise econômica ou deterioração dos resultados. Contudo, a companhia hoje apresenta uma operação maior e mais diversificada do que quando as ações eram negociadas perto de R$ 4,00.
Assim, uma eventual correção não significa necessariamente o retorno às mínimas anteriores. O comportamento futuro de JHSF3 deverá depender da expansão dos lucros, do controle da dívida, da execução do projeto no Uruguai e da capacidade de transformar os novos empreendimentos em receitas recorrentes.
A ação pode continuar oferecendo potencial, mas o investidor precisa evitar tomar decisões apenas com base na alta passada. Rentabilidade histórica não garante resultados futuros, e os indicadores devem ser acompanhados a cada balanço.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






