

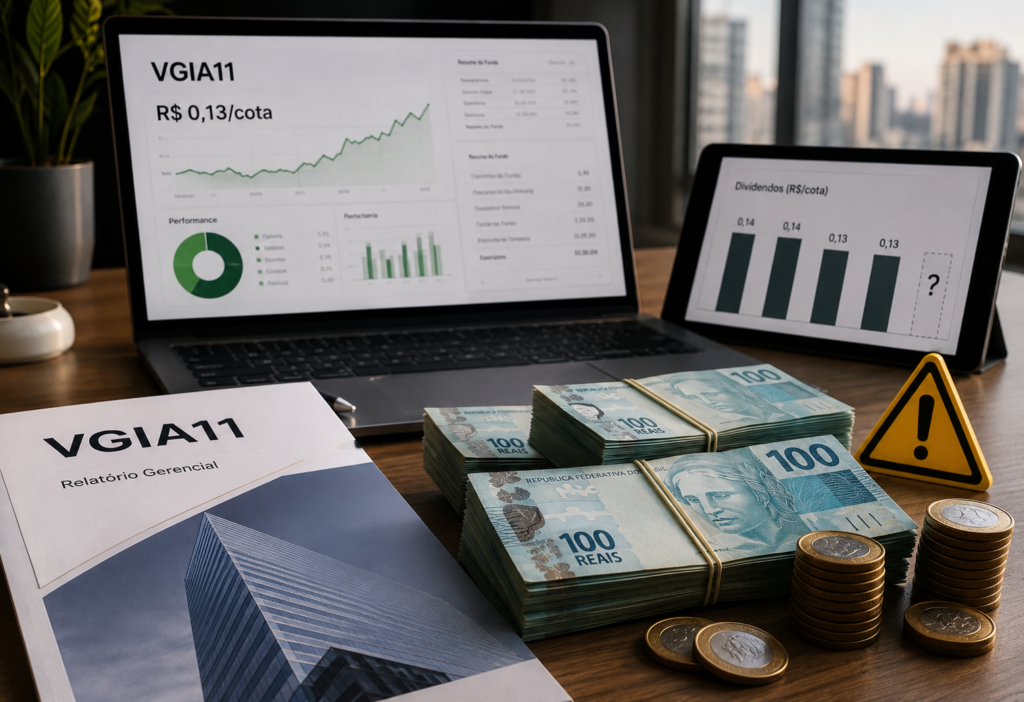
O VGIA11, Fiagro administrado com estratégia voltada ao crédito privado do agronegócio, distribuiu R$ 0,13 por cota referentes aos resultados de abril de 2026. O pagamento ocorreu em 20 de maio e representou um dividend yield mensal estimado em 1,32%, considerando a cotação de R$ 9,83 registrada no encerramento de abril.
Apesar de o rendimento continuar elevado em termos nominais, a redução observada nos últimos meses chama a atenção dos investidores. A distribuição passou de R$ 0,145 por cota, em fevereiro, para R$ 0,14 e, posteriormente, R$ 0,13.
A queda não significa necessariamente que o fundo esteja enfrentando uma crise. No entanto, evidencia que a geração de resultados precisa ser acompanhada, principalmente enquanto parte relevante dos recursos captados na quinta emissão permanece em caixa.
VGIA11 mantém 17,2% do patrimônio em caixa
Ao final do período analisado, aproximadamente 82,8% do patrimônio líquido do VGIA11 estava investido em 33 ativos, principalmente Certificados de Recebíveis do Agronegócio, os CRAs.
A carteira apresentava remuneração média equivalente a CDI mais 5,14% ao ano e prazo médio de aproximadamente 1,4 ano. Esse nível de remuneração ajuda a explicar os rendimentos distribuídos pelo fundo, mas também reflete os riscos envolvidos nas operações de crédito privado.
Os outros 17,2% estavam concentrados em caixa e ativos de liquidez, aguardando novas alocações. Parte desses recursos veio da quinta emissão de cotas, cuja oferta inicial foi estruturada em cerca de R$ 400 milhões e poderia ser ampliada em até 25%.
Enquanto o dinheiro permanece aplicado em instrumentos de liquidez, tende a gerar retorno inferior ao de uma carteira de CRAs estruturados. Por isso, a velocidade e a qualidade das próximas aquisições serão determinantes para os dividendos.
Reserva de rendimentos oferece proteção limitada
O VGIA11 também mantinha uma reserva acumulada próxima de R$ 1 milhão, equivalente a aproximadamente R$ 0,004 por cota.
Essa reserva pode ser utilizada para reduzir oscilações pontuais nas distribuições. Entretanto, o valor representa apenas uma pequena parcela do dividendo mensal, não sendo suficiente para sustentar os pagamentos por muito tempo caso a receita recorrente continue recuando.
O fundo manteve o rendimento de R$ 0,13 por cota nas distribuições seguintes, incluindo o pagamento realizado em junho de 2026.
Carteira possui forte exposição ao agronegócio
A carteira do VGIA11 está distribuída entre cooperativas, produtores rurais, distribuidores de insumos, agroindústrias e outras empresas ligadas à cadeia produtiva do agronegócio.
A presença de operações em diferentes estados reduz a dependência de uma única região ou cultura agrícola. Mesmo assim, a diversificação geográfica não elimina riscos relacionados ao setor.
Eventos climáticos, queda no preço das commodities, aumento dos custos de produção, problemas de governança e dificuldades financeiras dos devedores podem afetar a capacidade de pagamento das operações.
Reestruturação do CRA Languiru exige acompanhamento
Um dos casos mais relevantes da carteira envolve o CRA Languiru, que passou por um processo de reestruturação.
Segundo as informações apresentadas pela gestão, a operação recebeu novas garantias vinculadas a um grupo frigorífico com melhor qualidade de crédito. A negociação também poderia proporcionar um ganho adicional estimado em cerca de R$ 0,12 por cota.
Esse possível resultado, contudo, não deve ser tratado como dividendo recorrente. Sua concretização depende do cumprimento dos acordos, da execução da reestruturação e da recuperação efetiva dos valores envolvidos.
Queda da Selic pode reduzir a renda nominal
Como a maior parte da carteira está indexada ao CDI, o VGIA11 tende a se beneficiar de períodos com juros elevados. Por outro lado, eventuais cortes na Selic podem reduzir a receita nominal dos CRAs.
A remuneração adicional acima do CDI ajuda a compensar parte desse efeito. Ainda assim, a redução dos juros pode pressionar os dividendos caso não seja acompanhada pela alocação do caixa em ativos mais rentáveis ou por ganhos extraordinários.
VGIA11 está em crise ou representa uma oportunidade?
Os números não indicam uma crise financeira imediata. O VGIA11 possui patrimônio relevante, carteira diversificada entre diferentes emissores e uma gestão que vem atuando na reestruturação de ativos problemáticos.
O principal desafio está na utilização dos recursos da quinta emissão. A entrada de novos CRAs pode aumentar a receita recorrente e favorecer uma recuperação dos dividendos. Porém, uma alocação acelerada em operações de menor qualidade também poderia elevar o risco de crédito.
Portanto, o VGIA11 atravessa um período de transição. A queda dos rendimentos merece atenção, mas o caixa disponível também representa uma oportunidade de crescimento. Para o investidor, os próximos relatórios serão importantes para avaliar a evolução das novas alocações, a situação do CRA Languiru e a sustentabilidade do pagamento de R$ 0,13 por cota.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






