

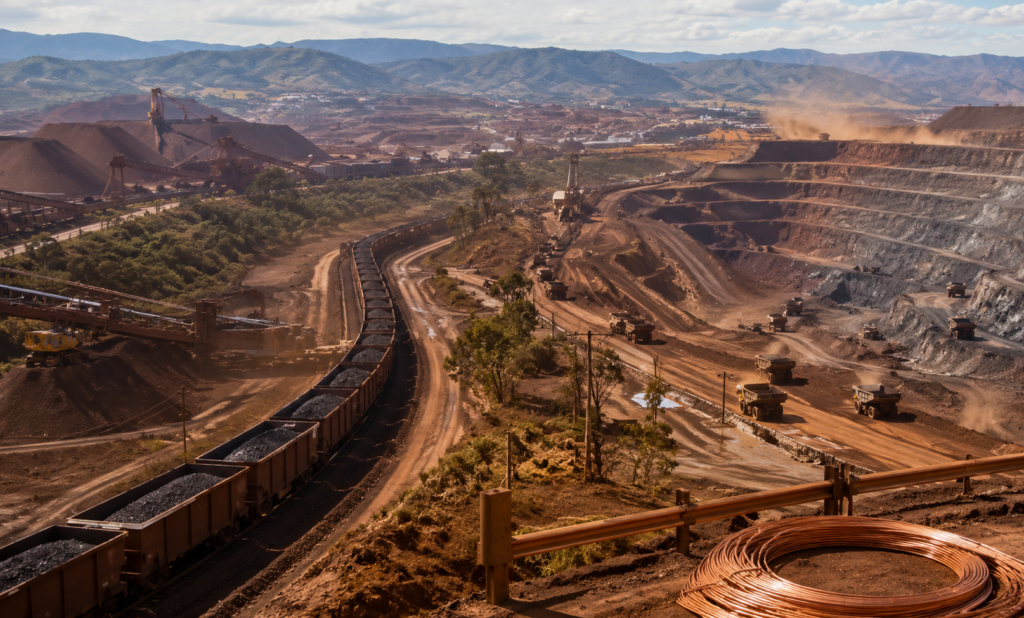
Apesar de atuarem no mesmo setor, Vale e CSN Mineração apresentam modelos de negócio bastante diferentes. A Vale possui operações diversificadas em minério de ferro, cobre e níquel, enquanto a CMIN3 concentra sua atividade na produção, no beneficiamento e na comercialização de minério de ferro.
Essa diferença ajuda a explicar por que as duas ações podem reagir de maneiras distintas mesmo quando a principal commodity do setor apresenta o mesmo movimento.
No fim de junho, VALE3 era negociada próxima de R$ 79, enquanto CMIN3 permanecia na região de R$ 4,25, perto das menores cotações observadas nos últimos 12 meses.
Minério de ferro continua determinante
O minério de ferro permanece como o principal fator para os resultados das duas companhias. A commodity influencia diretamente a receita, as margens operacionais, a geração de caixa e a capacidade de distribuição de dividendos.
Diferentemente do valor mencionado no esboço original, as referências internacionais mostravam o minério de ferro próximo de US$ 100 por tonelada no fim de junho, depois de uma queda superior a 7% no acumulado de aproximadamente um mês.
Mesmo nesse patamar, Vale e CSN Mineração continuam operando acima de seus custos de produção. No entanto, preços mais baixos reduzem a margem disponível para investimentos, pagamento de dívidas, recompra de ações e dividendos extraordinários.
O mercado acompanha principalmente a demanda chinesa por aço, os estoques nos portos, os estímulos ao setor imobiliário e o aumento da oferta global. A entrada gradual de novos projetos internacionais também pode limitar altas mais fortes da commodity nos próximos anos.
Vale busca reduzir dependência do minério
A principal vantagem estratégica da Vale está na diversificação de seu portfólio. Embora o minério de ferro continue representando a maior parcela dos resultados, a companhia pretende transformar sua divisão de metais básicos em uma importante fonte de crescimento.
A Vale Base Metals reúne ativos de cobre e níquel no Brasil, no Canadá e na Indonésia. Esses minerais são considerados estratégicos para redes elétricas, veículos eletrificados, sistemas de armazenamento de energia, equipamentos industriais e infraestrutura tecnológica.
O plano apresentado pela companhia prevê elevar a produção anual de cobre das 382 mil toneladas registradas em 2025 para aproximadamente 700 mil toneladas até 2035.
A expansão pode diminuir gradualmente a dependência dos ciclos do minério de ferro. O cobre também possui uma perspectiva estrutural favorável, diante da necessidade de ampliação das redes de transmissão, dos projetos de energia renovável e do consumo crescente de eletricidade por data centers.
Metais básicos ganham espaço nos resultados
Os primeiros resultados de 2026 reforçaram a importância desse segmento. O Ebitda da Vale Base Metals mais que dobrou na comparação anual no primeiro trimestre, alcançando aproximadamente US$ 1,2 bilhão.
No mesmo período, o Ebitda consolidado da Vale chegou a US$ 3,90 bilhões, avanço de 21% em relação ao primeiro trimestre do ano anterior.
O desempenho mostrou que cobre e níquel já conseguem amenizar parte da volatilidade do minério de ferro. Entretanto, a expansão exige investimentos elevados, execução eficiente dos projetos e controle dos custos das operações de níquel.
A Vale prevê investimentos totais entre US$ 5,4 bilhões e US$ 5,7 bilhões em 2026. A companhia afirma que os projetos de metais básicos deverão ser financiados pela própria geração de caixa do segmento.
VALE3 ainda possui potencial de valorização?
O consenso acompanhado por plataformas financeiras indicava preço-alvo médio próximo de R$ 91,77 para VALE3, com estimativas entre aproximadamente R$ 77,75 e R$ 111,12.
Entre as avaliações disponíveis, oito recomendavam compra e cinco indicavam manutenção, sem recomendação de venda.
Considerando uma cotação ao redor de R$ 79, o preço-alvo médio representaria uma valorização potencial próxima de 16%. O cenário mais otimista dependeria de uma combinação de minério firme, aumento da produção, avanço do cobre e maior geração de caixa.
Esse consenso, contudo, não é uniforme. Algumas instituições adotam projeções mais conservadoras devido à desaceleração chinesa, à volatilidade das commodities e aos investimentos necessários para expandir a Vale Base Metals.
A valorização de VALE3 também dependerá dos próximos resultados trimestrais, da política de remuneração aos acionistas e da capacidade da companhia de transformar seus projetos de cobre em geração efetiva de caixa.
CMIN3 negocia com desconto maior
A CSN Mineração apresenta um caso mais concentrado e potencialmente mais volátil. A empresa possui operações integradas de mineração, beneficiamento, transporte ferroviário e embarque portuário, com destaque para a mina Casa de Pedra, em Minas Gerais.
A estrutura operacional eficiente permite à companhia manter margens relevantes quando o minério permanece em níveis favoráveis. Por outro lado, a ausência de uma divisão expressiva de metais básicos torna a empresa mais exposta às oscilações de uma única commodity.
CMIN3 negociava perto de R$ 4,25 no fim de junho, contra uma máxima de R$ 6,24 nos 12 meses anteriores. Isso representa uma diferença de aproximadamente 32% entre a cotação atual e o maior valor do período.
Algumas análises trabalham com preço-alvo de R$ 6, o que representaria potencial próximo de 41%. Apesar disso, a recomendação associada a essa projeção permanecia neutra, sinalizando que o desconto não elimina os riscos da tese.
Controle da CSN aumenta percepção de risco
Um dos principais pontos de atenção em CMIN3 é o controle exercido pela Companhia Siderúrgica Nacional. A CSN pode utilizar os dividendos recebidos de sua subsidiária para financiar projetos, reduzir endividamento ou atender às necessidades de capital do grupo.
Embora a distribuição de recursos possa beneficiar os acionistas minoritários da mineradora, decisões tomadas com foco prioritário na controladora aumentam a percepção de risco de governança.
Esse fator ajuda a explicar por que parte dos analistas mantém uma visão mais cautelosa sobre CMIN3, mesmo diante de margens operacionais competitivas e de uma cotação próxima das mínimas.
O BB Investimentos, por exemplo, manteve recomendação de venda e reduziu seu preço-alvo para R$ 5,40 ao final de 2026, citando volatilidade das commodities, custos logísticos e um ambiente macroeconômico mais desafiador.
Expansão pode destravar valor em CMIN3
A recuperação mais consistente da CSN Mineração dependerá do avanço de seus projetos de expansão, especialmente da fase P15.
O projeto busca ampliar a capacidade produtiva, elevar a participação de produtos de maior qualidade e melhorar a diluição dos custos fixos. Caso seja executado dentro do orçamento e do cronograma, poderá aumentar a geração de caixa da companhia.
O mercado também acompanhará o custo C1, o volume vendido, os prêmios recebidos pelo minério de maior teor, os gastos com frete e a política de dividendos.
Uma retomada das distribuições mais robustas poderia mudar a percepção sobre a ação. Entretanto, o investidor precisa considerar que dividendos elevados no setor de mineração não são garantidos e variam conforme o preço do minério, os investimentos e as decisões de alocação de capital.
VALE3 ou CMIN3 têm teses diferentes
A Vale aparece como uma alternativa mais diversificada. Além da maior escala, a empresa possui exposição crescente ao cobre e ao níquel, minerais ligados à eletrificação e à transição energética.
A CSN Mineração oferece uma tese mais concentrada, com maior sensibilidade ao minério de ferro e potencial de recuperação proporcionalmente mais elevado caso os resultados, os dividendos e os projetos de expansão surpreendam positivamente.
VALE3 tende a apresentar menor dependência de um único ativo e maior presença internacional. CMIN3, por sua vez, negocia com desconto maior, mas carrega riscos adicionais relacionados ao controle da CSN e à concentração operacional.
A escolha entre as duas ações não deve ser feita apenas pelo preço-alvo ou pelo dividend yield passado. O investidor precisa avaliar geração de caixa, endividamento, custo de produção, governança, investimentos e exposição às commodities.
Próximos resultados serão decisivos
Os próximos balanços deverão mostrar se o minério perto de US$ 100 por tonelada será suficiente para sustentar margens, fluxo de caixa e novas distribuições aos acionistas.
Na Vale, a atenção estará concentrada no desempenho do minério de ferro, na expansão do cobre e na evolução da Vale Base Metals. Na CMIN3, o mercado observará custos, produção, execução da P15 e eventuais sinais sobre dividendos.
As duas mineradoras continuam expostas ao comportamento da economia chinesa e do mercado global de aço. No entanto, a Vale possui uma nova frente de crescimento nos metais básicos, enquanto a CSN Mineração precisa comprovar que o desconto atual é acompanhado por geração de caixa suficiente para remunerar seus acionistas.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






