

Manter R$ 4 milhões na poupança pode proporcionar uma renda mensal superior a R$ 26 mil nas condições atuais. Entretanto, o valor exato não é fixo, pois depende da Taxa Referencial, conhecida como TR, e da permanência do dinheiro durante todo o período considerado.
Com a Selic em 14,25% ao ano, a poupança continua enquadrada na regra de remuneração de 0,50% ao mês mais a TR. Considerando como referência uma remuneração mensal recente de 0,6695%, os R$ 4 milhões poderiam gerar aproximadamente R$ 26.780 no primeiro aniversário da aplicação.
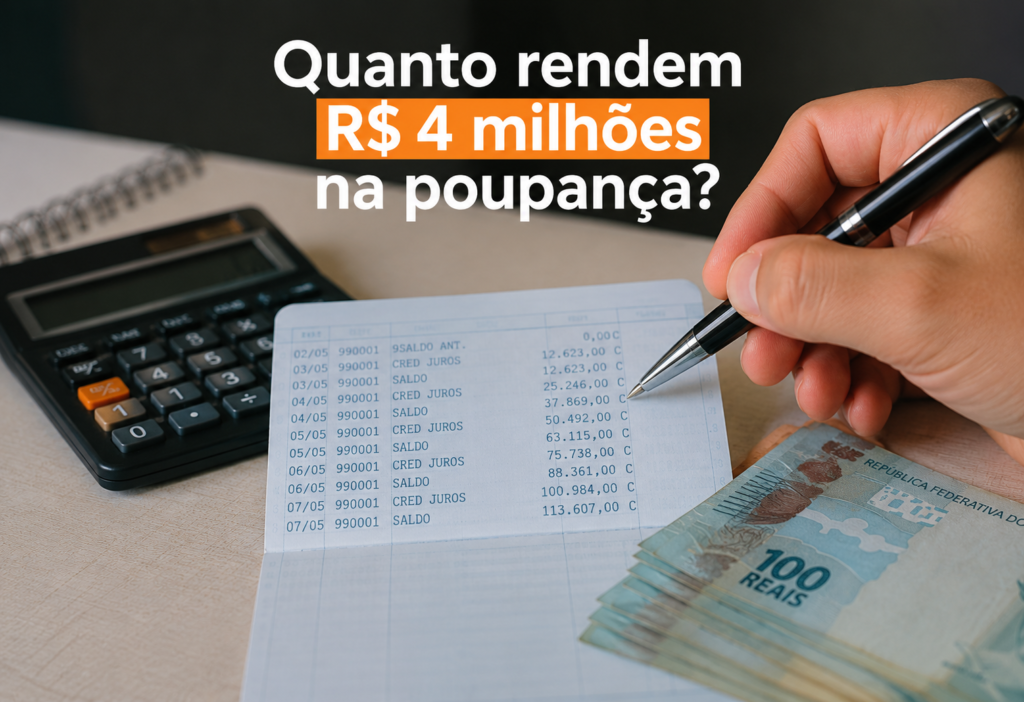
Quanto rendem R$ 4 milhões na poupança?
O cálculo abaixo considera a manutenção da taxa mensal de 0,6695% durante 12 meses. Trata-se de uma simulação, porque a TR pode mudar ao longo do período.
| Período | Rendimento estimado | Saldo aproximado |
|---|---|---|
| Primeiro mês | R$ 26.780,00 | R$ 4.026.780,00 |
| Média mensal no período | R$ 27.788,45 | — |
| Em 12 meses | R$ 333.461,38 | R$ 4.333.461,38 |
A projeção representa um retorno nominal de aproximadamente 8,34% em um ano. O resultado anual é superior à simples multiplicação do rendimento do primeiro mês por 12 devido aos juros compostos.
Isso acontece porque, a cada aniversário mensal, os rendimentos são incorporados ao saldo. No mês seguinte, a remuneração passa a incidir sobre o valor inicial acrescido dos ganhos anteriores.
O rendimento mensal não será sempre igual
É incorreto afirmar que os R$ 4 milhões renderão exatamente o mesmo valor todos os meses. Além da incidência dos juros compostos, a TR pode variar.
Mantida a mesma taxa usada na simulação, o primeiro mês renderia R$ 26.780,00. Nos meses seguintes, o ganho aumentaria gradualmente porque o saldo aplicado estaria maior.
Outro ponto importante é a chamada data de aniversário da poupança. O rendimento é creditado mensalmente na data correspondente ao depósito. Caso o investidor retire o dinheiro antes dessa data, perde a remuneração referente ao período ainda não completado.
A poupança é isenta de Imposto de Renda?
Para pessoas físicas, os rendimentos da poupança são isentos de Imposto de Renda. Dessa maneira, o ganho projetado de R$ 333.461,38 já representa um rendimento líquido de tributação.
A isenção, contudo, não significa que a poupança seja automaticamente a alternativa mais rentável. Produtos tributados, como determinados CDBs, podem entregar retorno líquido superior mesmo após o desconto do imposto.
Também é necessário observar o risco de concentração. A cobertura ordinária do Fundo Garantidor de Créditos é limitada por instituição e por CPF, portanto um patrimônio de R$ 4 milhões não ficaria integralmente protegido se estivesse depositado em apenas um banco.
Quanto sobra depois da inflação?
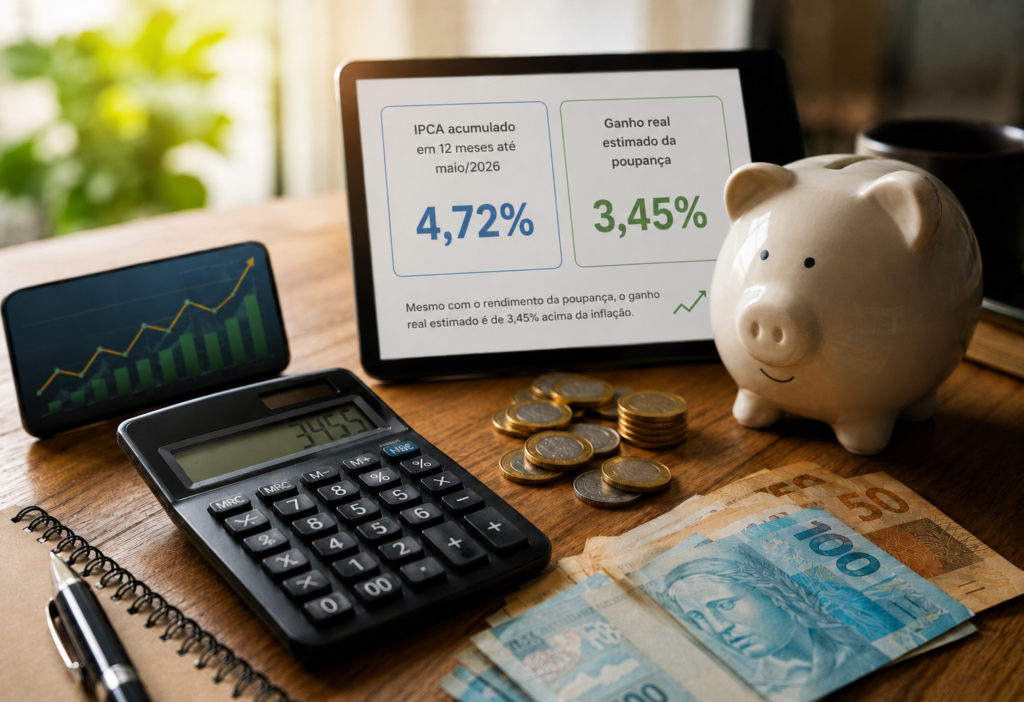
O IPCA acumulado em 12 meses até maio de 2026 ficou em 4,72%. Comparando esse índice com o rendimento anual projetado da poupança, o ganho real estimado seria de aproximadamente 3,45%.
O cálculo real não deve ser feito apenas subtraindo uma taxa da outra. É necessário considerar a relação entre o rendimento da aplicação e a inflação do período.
Embora o dinheiro preserve o poder de compra nessa simulação, a diferença pode diminuir caso a TR recue ou a inflação volte a acelerar.
Vale a pena deixar R$ 4 milhões na poupança?
A poupança oferece simplicidade, liquidez, isenção de Imposto de Renda e ausência de taxas de administração. Por outro lado, pode render menos do que alternativas conservadoras disponíveis no mercado.
Para recursos que precisam permanecer disponíveis diariamente, a comparação pode incluir CDBs com liquidez diária, fundos simples de renda fixa e títulos públicos pós-fixados. Para prazos maiores, outras aplicações podem oferecer retorno superior, respeitando o perfil e os objetivos do investidor.
Portanto, R$ 4 milhões na poupança podem gerar cerca de R$ 26,78 mil no primeiro mês e aproximadamente R$ 333,46 mil em 12 meses, desde que a remuneração mensal usada na simulação permaneça constante.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






