

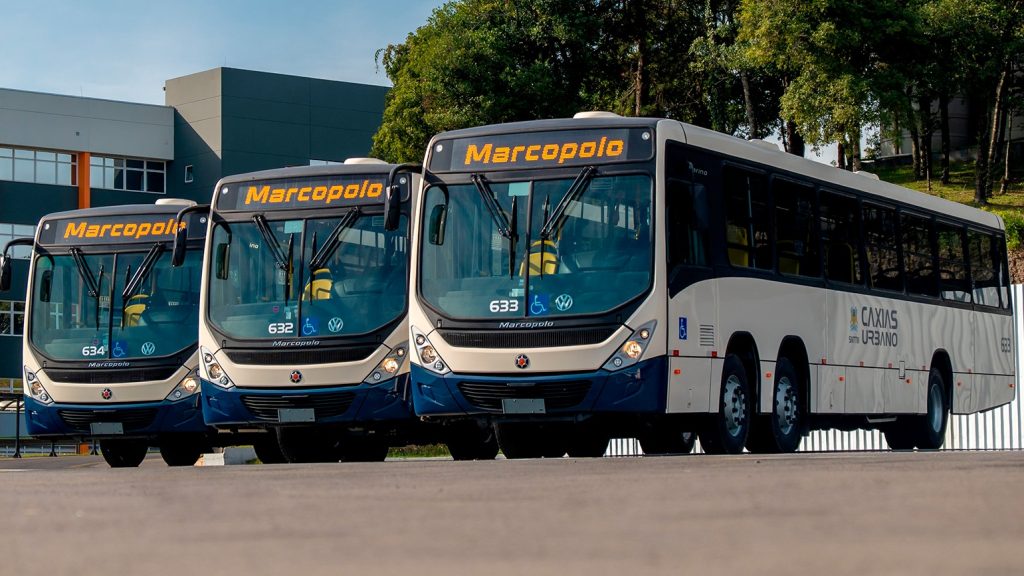
A Marcopolo (POMO4) movimentou o mercado ao anunciar um pagamento total equivalente a mais de 12% de dividend yield em uma única distribuição, impulsionada por um trimestre forte, expansão internacional acelerada e uma das estruturas de capital mais saudáveis do setor. A notícia trouxe novo ânimo aos investidores após semanas de queda na cotação das ações.
Com mais de sete décadas de operação e posição consolidada como líder do mercado brasileiro de ônibus, a empresa mantém histórico sólido de rentabilidade, consistência operacional e geração de valor aos acionistas.
Operações internacionais explodem e impulsionam o balanço
O principal destaque dos resultados recentes é o desempenho extraordinário das operações internacionais da Marcopolo. A receita fora do Brasil cresceu em ritmo acelerado e foi a principal responsável pela sustentação do balanço no trimestre.
Entre os pontos mais relevantes:
Forte expansão de produção em mercados internacionais, absorvendo a queda no mercado doméstico.
Aumento expressivo da receita global, puxado por América Latina, África, China e Oceania.
Lucro significativo nas operações externas, garantindo mais estabilidade ao resultado consolidado.
O desempenho internacional vem se tornando um dos pilares da estratégia da Marcopolo, reduzindo a dependência do mercado brasileiro e ampliando a exposição global.
Mercado brasileiro sofre com juros altos e custo elevado dos veículos
No Brasil, o cenário ainda é desafiador. A produção no trimestre mostrou retração, influenciada por:
Crédito caro
Dificuldade de financiamento
Aumento no custo dos veículos
Redução do ritmo de renovação de frota
Mesmo assim, a força das exportações e o bom desempenho das unidades internacionais compensaram a fraqueza doméstica, impedindo uma queda mais acentuada no resultado.
Margens robustas e lucro elevado consolidam a tese da empresa
Apesar da pressão interna, os números financeiros confirmam a boa fase da companhia:
ROIC acima de 25%, indicando alta eficiência operacional
Margem líquida superior a 13%, nível considerado elevado para o setor
Lucro líquido trimestral próximo de R$ 330 milhões, estável em relação ao ano anterior
Lucro acumulado no ano acima de R$ 900 milhões, com perspectiva de fechar 2025 com resultado histórico
O lucro por ação vem crescendo de forma acelerada, o que diretamente amplia o potencial de distribuição de proventos.
Dívida quase zerada reforça a segurança financeira
A estrutura de capital da Marcopolo é um dos maiores destaques:
Alavancagem de apenas 0,05x
Caixa praticamente equivalente à dívida total
Alta capacidade de investir sem comprometer liquidez
Risco financeiro extremamente baixo
Esse nível de saúde financeira permite que a empresa atravesse ciclos negativos e, ao mesmo tempo, mantenha pagamento consistente de dividendos.
Marcopolo anuncia mais de 12% de dividend yield em uma única tacada
A companhia divulgou nova distribuição de proventos composta por:
R$ 0,09 por ação em JCP
R$ 0,69 por ação em dividendos
Somando o valor líquido do JCP, cada ação POMO3 ou POMO4 receberá R$ 0,76, resultando em:
12,1% de dividend yield para POMO3
10,9% de dividend yield para POMO4
Calendário:
Data-com: 24 de novembro
Pagamento: 15 de dezembro
A empresa mantém política consistente de pagar três a quatro proventos ao longo do ano, reforçando seu perfil de pagadora recorrente.
Ações acumulam queda — oportunidade ou risco?
Antes do anúncio, POMO4 havia acumulado cerca de 30% de queda nos últimos meses. O forte dividendo reacendeu o interesse, mas especialistas lembram:
O setor é cíclico e pode sofrer com desacelerações econômicas
Resultados internacionais precisam ser acompanhados para verificar sustentabilidade
Comprar apenas para capturar dividendos pode gerar prejuízo caso a cotação caia após a data-com
Mesmo com esses riscos, a empresa segue apresentando fundamentos sólidos, margens robustas, balanço saudável e forte geração de valor.
A Marcopolo (POMO4) vive uma das melhores fases dos últimos anos: forte crescimento global, margens elevadas, lucro consistente e dívida praticamente zerada. O anúncio de mais de 12% em proventos reforça a atratividade da empresa, embora o investidor deva avaliar a natureza cíclica do setor e a volatilidade de curto prazo.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






