

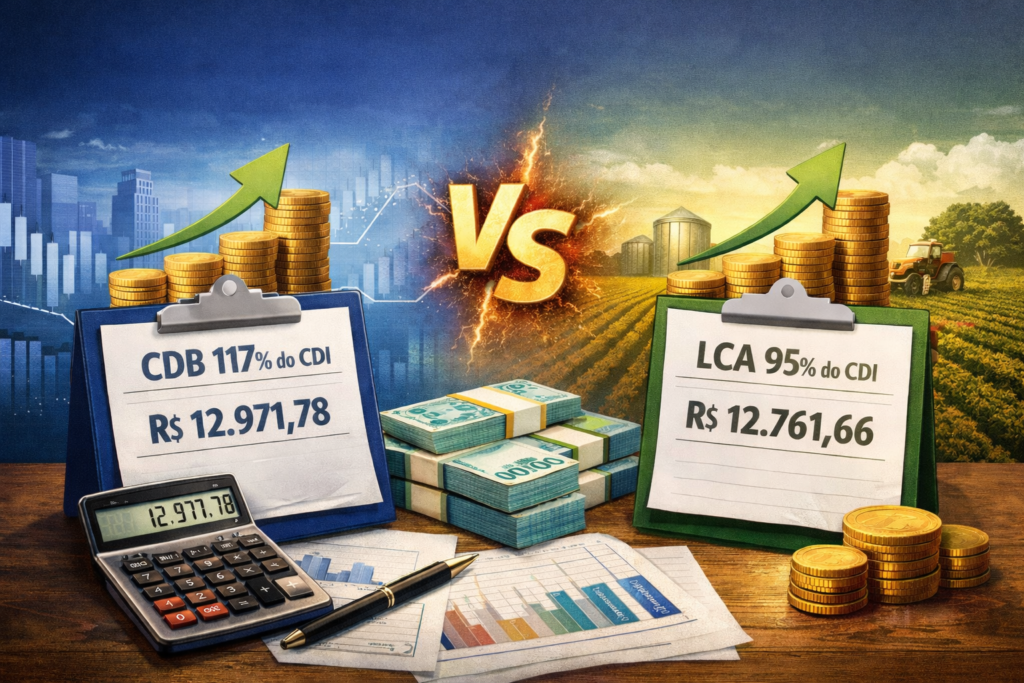
Investidores que buscam segurança e rentabilidade na renda fixa frequentemente se deparam com uma dúvida comum: vale mais a pena investir em LCA ou em CDB?
Embora a Letra de Crédito do Agronegócio (LCA) seja isenta de Imposto de Renda, muitos Certificados de Depósito Bancário (CDB) oferecem percentuais maiores do CDI. Isso levanta a questão: um CDB com taxa maior pode superar a LCA mesmo pagando imposto?
Uma simulação com R$ 10 mil investidos por dois anos ajuda a responder essa pergunta e mostra que, dependendo da taxa oferecida, o resultado pode surpreender.
Entenda a diferença entre LCA e CDB
Antes de analisar os números, é importante compreender como funcionam esses dois investimentos.
LCA (Letra de Crédito do Agronegócio)
A LCA é um título emitido por bancos para financiar o setor agrícola. Entre as principais características estão:
Isenção de Imposto de Renda para pessoa física
Rentabilidade normalmente atrelada ao CDI
Proteção do FGC (Fundo Garantidor de Créditos) até R$ 250 mil por instituição
Geralmente possui prazo mínimo de carência
Por ser isenta de imposto, a LCA costuma oferecer taxas menores de CDI.
CDB (Certificado de Depósito Bancário)
O CDB é um título emitido pelos bancos para captar recursos e financiar suas operações.
Principais características:
Rentabilidade pode ser pós-fixada, prefixada ou híbrida
Proteção do FGC até R$ 250 mil
Possibilidade de liquidez diária em algumas opções
Incidência de Imposto de Renda sobre o rendimento
A alíquota de IR segue a tabela regressiva:
| Prazo | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
No caso da simulação de dois anos, o imposto é de 15% sobre os rendimentos.
Simulação: LCA ou CDB com R$ 10 mil por dois anos
Considerando um cenário com CDI estável no período, vamos comparar duas opções comuns do mercado:
LCA pagando 95% do CDI
CDB pagando 117% do CDI
Valor inicial aplicado: R$ 10.000
Prazo: 2 anos
Resultado da LCA (95% do CDI)
Como a LCA é isenta de Imposto de Renda, todo o rendimento fica com o investidor.
Resultado final após 2 anos:
| Investimento | Valor final |
|---|---|
| LCA 95% CDI | R$ 12.761,66 |
Resultado do CDB (117% do CDI)
No caso do CDB, a rentabilidade é maior, mas existe cobrança de 15% de IR sobre os rendimentos.
Resultado final após impostos:
| Investimento | Valor final |
|---|---|
| CDB 117% CDI | R$ 12.971,78 |
Qual investimento rendeu mais?
Mesmo com o desconto do Imposto de Renda, o CDB pagando 117% do CDI gerou um retorno maior.
| Aplicação | Valor final |
|---|---|
| LCA 95% CDI | R$ 12.761,66 |
| CDB 117% CDI | R$ 12.971,78 |
Diferença de rentabilidade:
➡ R$ 210,12 a mais para o CDB
Isso acontece porque o percentual maior do CDI compensa a tributação.
Quando a LCA pode ser mais vantajosa?
Apesar desse exemplo favorecer o CDB, a LCA pode ser mais interessante em alguns cenários:
✔ Quando a diferença de CDI entre os investimentos é pequena
✔ Para investidores que buscam isenção de imposto
✔ Em estratégias de diversificação da carteira
✔ Quando a LCA paga percentuais acima de 100% do CDI
Por exemplo, uma LCA pagando 100% do CDI pode superar um CDB com taxa mais baixa.
O que considerar antes de escolher entre LCA ou CDB
Além da rentabilidade, alguns fatores são fundamentais na decisão:
Liquidez
Muitas LCAs têm prazo de carência, enquanto alguns CDBs permitem resgate diário.
Segurança
Ambos possuem garantia do FGC, mas é importante avaliar a saúde financeira do banco emissor.
Prazo do investimento
Investimentos mais longos reduzem a alíquota de IR no CDB.
Taxa do CDI oferecida
A taxa percentual do CDI é o fator que mais influencia o retorno final.
CDB ou LCA?
A simulação mostra que um CDB com taxa significativamente maior pode superar a LCA mesmo pagando imposto.
No exemplo analisado:
LCA 95% CDI → R$ 12.761,66
CDB 117% CDI → R$ 12.971,78
Ou seja, o CDB foi mais vantajoso, gerando cerca de R$ 210 a mais em dois anos para um investimento inicial de R$ 10 mil.
Por isso, antes de investir, o ideal é sempre comparar a rentabilidade líquida, considerando imposto, prazo e taxa oferecida.
No mundo da renda fixa, pequenas diferenças de taxa podem gerar resultados bem diferentes ao longo do tempo.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






