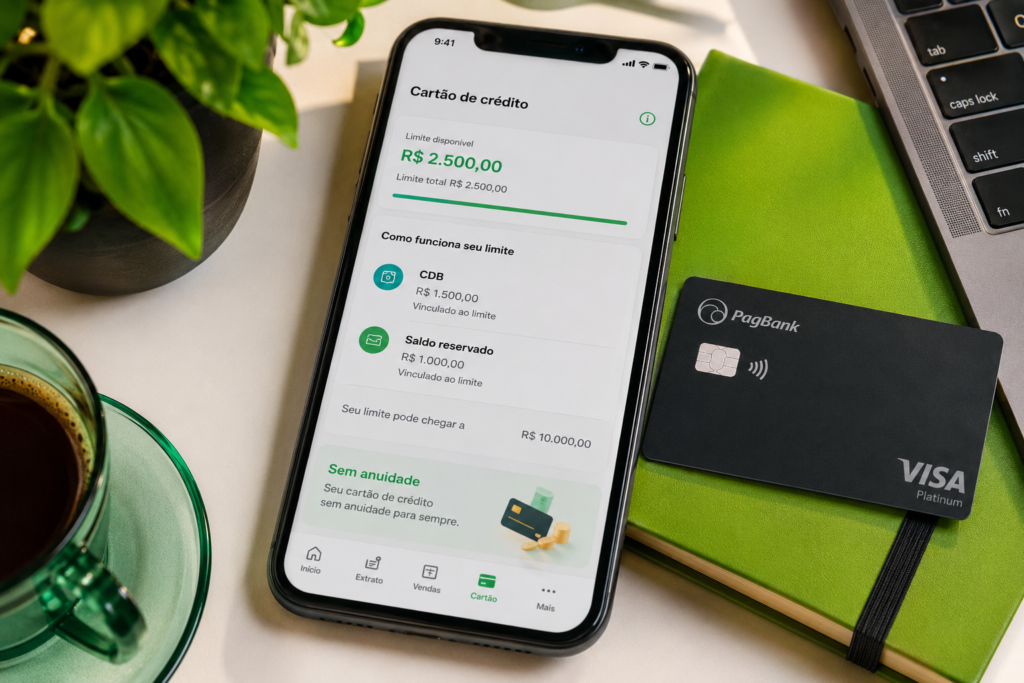
O cartão de crédito PagBank chama a atenção de consumidores que procuram uma opção sem anuidade, com compras parceladas e gerenciamento pelo celular. Além do limite tradicional concedido após análise de crédito, o banco oferece alternativas que permitem transformar investimentos ou parte do saldo da conta em limite garantido.
Na prática, o cliente pode conseguir o cartão de três formas: recebendo uma oferta de crédito do PagBank, reservando dinheiro disponível na conta ou investindo em um CDB elegível. Entretanto, as condições, os valores mínimos e a disponibilidade das ofertas devem ser consultados diretamente no aplicativo.
A conta digital é necessária para solicitar e administrar o cartão. Ela permite realizar pagamentos, transferências, Pix, recargas, investimentos e outras operações financeiras.
Aprovação tradicional depende da análise do PagBank
A primeira possibilidade é receber um limite tradicional aprovado pelo próprio banco. Nesse modelo, o PagBank avalia informações cadastrais, histórico financeiro, movimentação da conta e outros critérios internos.
A abertura da conta, portanto, não garante a liberação imediata do crédito. Alguns clientes podem receber uma oferta logo no início, enquanto outros precisam movimentar a conta durante determinado período antes de uma nova avaliação.
Pagar boletos, usar o Pix, manter os dados atualizados e movimentar o cartão da conta pode contribuir para a construção de um histórico de relacionamento. Mesmo assim, nenhuma dessas ações garante aprovação ou aumento de limite.
O valor liberado varia conforme o perfil de cada consumidor e pode ser alterado pelo banco ao longo do relacionamento.
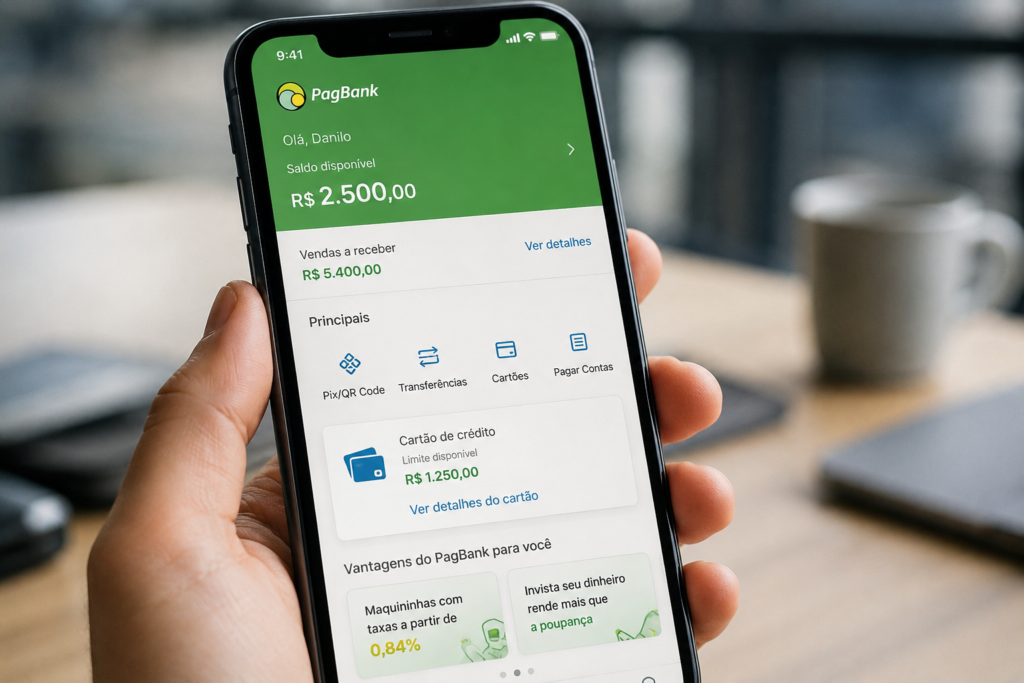
CDB pode virar limite do cartão
Quem não recebe crédito pré-aprovado pode recorrer ao cartão com limite garantido. Uma das alternativas é investir em um CDB participante do PagBank.
Cada real aplicado pode ser convertido em um real de limite. Assim, uma aplicação de R$ 500 pode gerar até R$ 500 de crédito disponível no cartão. O dinheiro continua investido e rendendo conforme as condições do produto, mas permanece vinculado como garantia enquanto houver compras ou valores pendentes na fatura.
O PagBank informa que a aplicação inicial para receber uma oferta de cartão vinculado ao CDB pode começar em R$ 300. O limite máximo anunciado atualmente na página comercial pode chegar a R$ 300 mil, de acordo com o montante investido e as condições apresentadas ao cliente.
Caso o CDB seja resgatado ou chegue ao vencimento sem pendências no cartão, o limite correspondente tende a ser reduzido. Quando existem compras em aberto, parte do dinheiro pode permanecer reservada até o pagamento da fatura.
Saldo da conta também pode ser reservado
Outra opção é separar uma quantia disponível na própria conta PagBank. Nesse sistema, o valor reservado passa a funcionar como limite de crédito.
Ao reservar R$ 1.000, por exemplo, o consumidor pode obter o mesmo valor para fazer compras no crédito, inclusive parceladas. Essa quantia não fica livre para transferências ou pagamentos enquanto estiver comprometida como garantia.
Apesar de lembrar um cartão pré-pago, o funcionamento é diferente. No pré-pago, o dinheiro é consumido diretamente a cada operação. No limite garantido, as compras aparecem em uma fatura mensal e podem ser parceladas quando o estabelecimento oferece essa possibilidade.
O consumidor também precisa pagar a fatura normalmente. Em caso de atraso ou inadimplência, os valores vinculados podem ser utilizados para cobrir a dívida, conforme as regras contratuais.
Cartão não cobra anuidade, mas pode ter outras tarifas
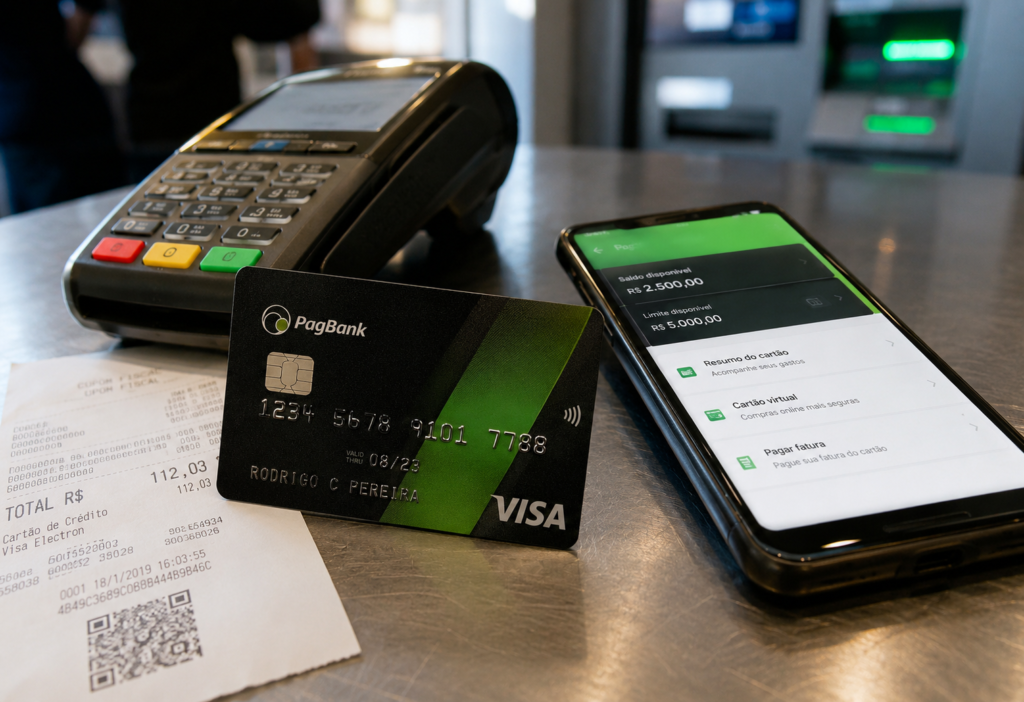
O cartão de crédito PagBank tem emissão gratuita e anuidade zero. Ele pode ser usado em compras presenciais, pela internet, no Brasil e no exterior, além de permitir parcelamentos e a criação de cartão virtual pelo aplicativo.
A ausência de anuidade, porém, não significa que todas as operações sejam gratuitas. Saques, transações internacionais, juros do crédito rotativo, parcelamento da fatura, atraso e outros serviços podem gerar cobranças.
Antes de contratar ou utilizar essas funções, o cliente deve consultar a tabela de tarifas e o Custo Efetivo Total apresentado no aplicativo.
Cashback pode depender de campanha e elegibilidade
O PagBank já ofereceu campanhas com cashback de 0,5% sobre pagamentos de fatura de até R$ 3 mil e de 1% a partir de R$ 3.000,01. Contudo, o regulamento oficial indicava que a promoção era destinada aos clientes que recebessem comunicação por e-mail ou notificação no aplicativo.
Isso significa que o cashback não deve ser tratado como benefício permanente e automático para todos os titulares. O percentual, o prazo de pagamento e as exigências podem mudar conforme a campanha.
Quando creditado, o dinheiro pode ser utilizado em serviços disponíveis na conta, como pagamento de boletos, compras com o cartão da conta e investimentos.
Cartão de crédito PagBank vale a pena?
O cartão pode ser uma opção interessante para quem deseja fugir da anuidade ou precisa construir limite usando um investimento que já pretendia manter.
O modelo garantido também facilita o acesso ao crédito para consumidores que ainda não receberam uma aprovação tradicional. Entretanto, o usuário deve lembrar que o dinheiro investido ou reservado fica parcialmente indisponível enquanto sustenta o limite.
Para quem já possui outro cartão gratuito com limite suficiente, a vantagem pode ser menor. A decisão deve considerar a necessidade de crédito, as tarifas cobradas em operações específicas, a rentabilidade do CDB e as regras apresentadas individualmente no aplicativo.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.