

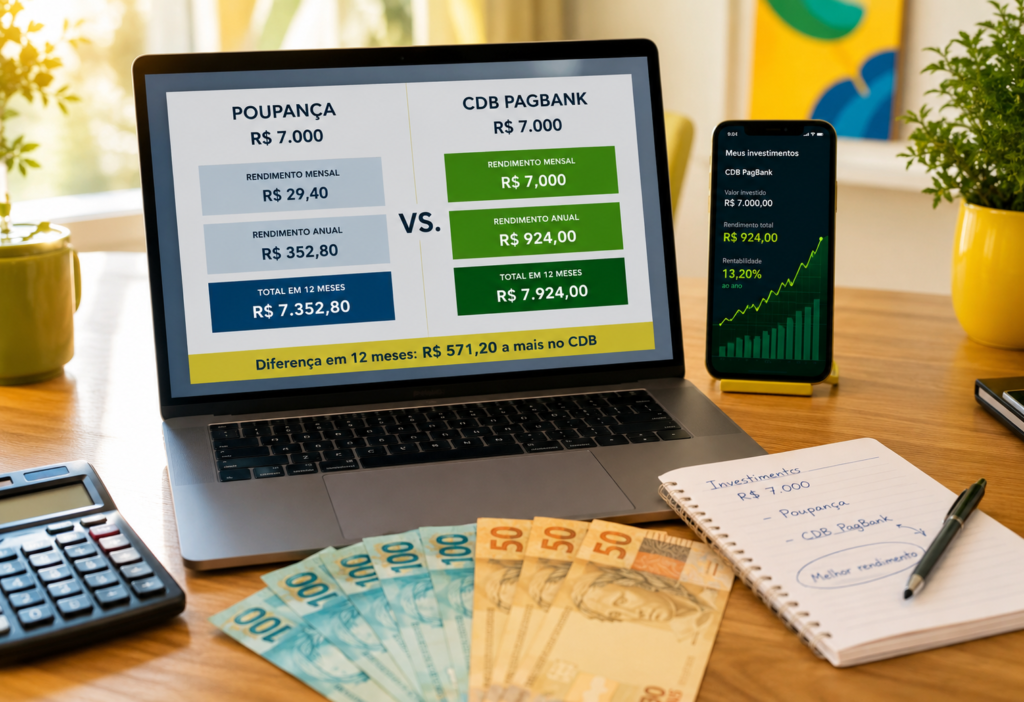
Investir R$ 7 mil na poupança ou em um CDB de liquidez diária pode gerar resultados diferentes, mesmo quando o dinheiro permanece aplicado durante apenas 30 dias.
Na simulação atualizada, a poupança apresenta rendimento estimado de aproximadamente R$ 47,16 no período. Já um CDB do PagBank que pague 103% do CDI pode gerar cerca de R$ 79,82 brutos.
Depois do desconto de 22,5% do Imposto de Renda sobre o rendimento, o ganho líquido do CDB ficaria próximo de R$ 61,86. Assim, a diferença estimada em relação à poupança seria de aproximadamente R$ 14,70 em apenas um mês.
| Aplicação | Valor investido | Ganho bruto estimado | Impostos | Ganho líquido |
|---|---|---|---|---|
| Poupança | R$ 7.000,00 | R$ 47,16 | Isenta | R$ 47,16 |
| CDB a 103% do CDI | R$ 7.000,00 | R$ 79,82 | R$ 17,96 | R$ 61,86 |
Ao final do período, o saldo estimado seria de R$ 7.047,16 na poupança e de aproximadamente R$ 7.061,86 no CDB.
Os cálculos são aproximados e consideram 30 dias corridos, equivalentes a cerca de 21 dias úteis. O resultado real depende da data da aplicação, da variação da TR, do CDI acumulado e das condições oferecidas ao cliente.
Como funciona o rendimento da poupança?
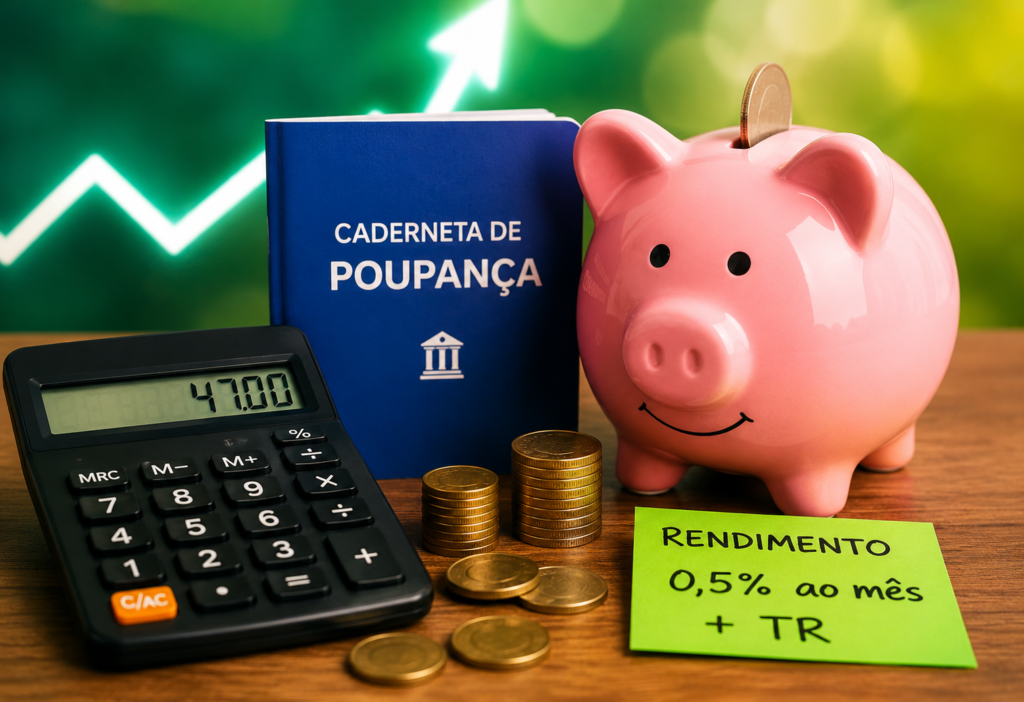
A remuneração da poupança depende do nível da taxa Selic. Quando a Selic está acima de 8,5% ao ano, os depósitos feitos a partir de maio de 2012 rendem:
0,5% ao mês mais a Taxa Referencial, a TR.
Em períodos recentes, a combinação entre os juros fixos de 0,5% e a TR resultou em remuneração mensal próxima de 0,67%. Aplicando essa taxa sobre R$ 7 mil, o rendimento fica perto de R$ 47.
Uma das vantagens da poupança é a isenção de Imposto de Renda para pessoas físicas. No entanto, existe uma regra importante: o rendimento é creditado apenas na data de aniversário do depósito.
Caso o investidor retire o dinheiro antes dessa data, perde o rendimento daquele ciclo sobre o valor sacado. A poupança não remunera diariamente o dinheiro retirado antes do aniversário, como ocorre em muitos CDBs.
Quanto rende o CDB de liquidez diária do PagBank?
O PagBank apresenta diferentes modalidades de CDB, com taxas, vencimentos e condições que podem mudar conforme o perfil do cliente e o período da oferta.
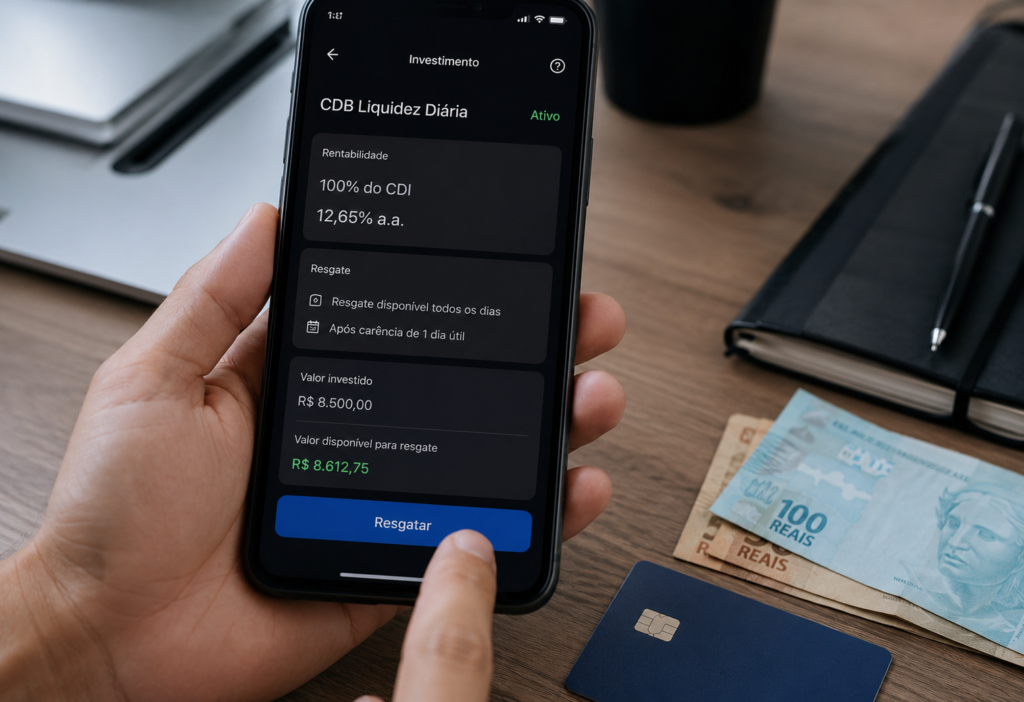
Entre as alternativas divulgadas pela instituição está um CDB com liquidez diária após um dia de carência e remuneração de 103% do CDI.
Considerando um CDI anual próximo de 14,15%, o investimento de R$ 7 mil poderia gerar aproximadamente R$ 79,82 brutos em um período com cerca de 21 dias úteis.
O rendimento líquido seria menor por causa do Imposto de Renda. Como o dinheiro permaneceria aplicado por menos de 180 dias, a alíquota seria de 22,5%, cobrada somente sobre o lucro.
Desse modo, o imposto estimado seria de aproximadamente R$ 17,96, deixando um rendimento líquido próximo de R$ 61,86.
CDB tem cobrança de IOF?
O CDB também pode sofrer incidência do Imposto sobre Operações Financeiras quando o resgate acontece antes de completar 30 dias.
A alíquota do IOF é regressiva e diminui diariamente. No 30º dia, ela chega a zero. Por isso, a comparação considera que o resgate seja realizado somente depois de completado o prazo de 30 dias.
Caso o investidor retire o dinheiro antes desse período, o rendimento líquido pode ser menor devido à cobrança conjunta de IOF e Imposto de Renda.
Liquidez diária permite retirar o dinheiro a qualquer momento?
Um CDB com liquidez diária permite solicitar o resgate antes do vencimento, respeitando a eventual carência inicial e os horários definidos pela instituição.
No produto divulgado pelo PagBank, a liquidez diária começa depois de um dia de carência. O investidor também deve verificar se o resgate ocorre no mesmo dia ou no próximo dia útil.
Diferentemente da poupança, o CDB normalmente acumula rendimento nos dias úteis. Isso permite que o investidor mantenha o ganho proporcional ao período em que o dinheiro permaneceu aplicado, ainda que impostos possam reduzir o valor recebido.
Poupança ou CDB do PagBank qual rende mais?
Na simulação de 30 dias, o CDB de liquidez diária apresenta o maior rendimento, mesmo depois do desconto de 22,5% do Imposto de Renda.
A vantagem estimada é de aproximadamente R$ 14,70 sobre uma aplicação de R$ 7 mil. Embora a diferença possa parecer pequena em apenas um mês, ela tende a ganhar relevância conforme o valor investido e o período de permanência aumentam.
A poupança continua oferecendo simplicidade, isenção tributária e proteção do Fundo Garantidor de Créditos dentro dos limites estabelecidos. O CDB também pode contar com cobertura do FGC, mas exige atenção à rentabilidade, ao prazo, à carência, à tributação e às regras de resgate.
Antes de investir, é importante consultar no aplicativo a taxa efetivamente disponível, pois o PagBank pode oferecer percentuais diferentes conforme o cliente, o valor aplicado e a campanha vigente.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






