

Aplicar R$ 10 milhões na poupança pode gerar uma renda mensal suficiente para superar o salário de muitos profissionais brasileiros. Considerando uma remuneração mensal de 0,6737%, registrada para depósitos com aniversário em 18 de junho de 2026, o rendimento seria de aproximadamente R$ 67.370,00 em 30 dias.
Nesse cenário, o investidor manteria os R$ 10 milhões aplicados e poderia retirar apenas os rendimentos depois da data de aniversário da aplicação.
O cálculo é feito da seguinte forma:
| Cálculo | Valor |
|---|---|
| Valor aplicado | R$ 10.000.000,00 |
| Rentabilidade mensal considerada | 0,6737% |
| Rendimento em um mês | R$ 67.370,00 |
| Saldo após o primeiro mês | R$ 10.067.370,00 |
O resultado é superior aos R$ 57.570 citados no esboço original. A diferença ocorre porque a taxa utilizada anteriormente estava incorreta ou desatualizada. Com a TR observada no período analisado, a remuneração total chegou a 0,6737%, e não a 0,5757%.
Quanto rende em um ano retirando os ganhos mensais
Caso o investidor retire aproximadamente R$ 67.370,00 todos os meses e mantenha o principal de R$ 10 milhões aplicado, a renda acumulada em 12 meses seria de cerca de:
R$ 808.440,00
Esse cálculo utiliza a mesma taxa em todos os meses apenas como referência. Na prática, a TR pode subir ou cair ao longo do ano, alterando o valor recebido em cada aniversário.
| Período | Rendimento estimado |
| Um mês | R$ 67.370,00 |
| Seis meses | R$ 404.220,00 |
| Doze meses | R$ 808.440,00 |
A projeção não considera o reinvestimento dos rendimentos. Ela representa uma situação em que o titular retira os ganhos mensalmente para utilizar como renda.
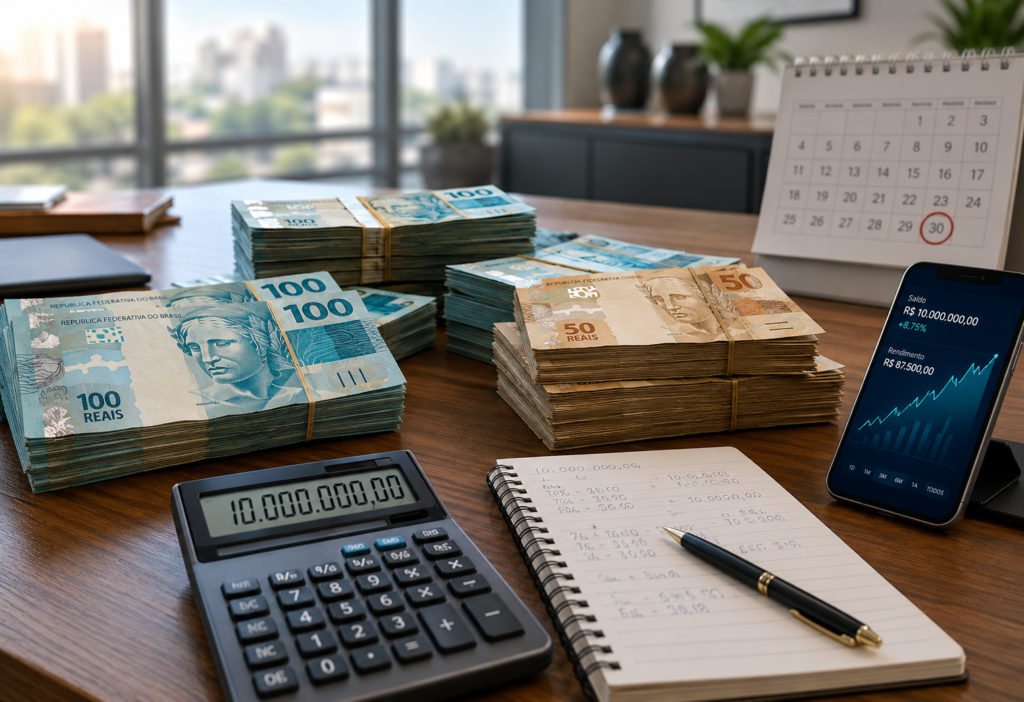
Valor pode superar R$ 839 mil com juros compostos
Se nenhum valor for retirado e todos os rendimentos permanecerem na conta, os juros passam a incidir sobre um saldo cada vez maior.
Mantida hipoteticamente a taxa de 0,6737% durante 12 meses, os R$ 10 milhões poderiam chegar a aproximadamente R$ 10.839.078,54.
Isso representa um ganho acumulado estimado de:
R$ 839.078,54 em um ano
| Estratégia durante 12 meses | Ganho estimado | Saldo final |
| Retirada mensal dos rendimentos | R$ 808.440,00 | R$ 10.000.000,00 |
| Reinvestimento dos rendimentos | R$ 839.078,54 | R$ 10.839.078,54 |
A diferença de aproximadamente R$ 30,64 mil ocorre por causa dos juros compostos. Nesse modelo, os rendimentos de cada mês também passam a gerar novos rendimentos.
Como funciona o rendimento da poupança
A regra da poupança depende do nível da taxa Selic. Quando a Selic está acima de 8,5% ao ano, os depósitos realizados a partir de 4 de maio de 2012 rendem:
0,5% ao mês mais a Taxa Referencial
Quando a Selic está igual ou abaixo de 8,5% ao ano, a remuneração passa a corresponder a:
70% da Selic mais a Taxa Referencial
Como os juros básicos estão acima do limite previsto na regra, permanece válido o rendimento de 0,5% ao mês acrescido da TR.
A Taxa Referencial não é fixa. Ela é calculada e divulgada para diferentes períodos, motivo pelo qual contas com datas de aniversário distintas podem apresentar pequenas diferenças de rendimento.
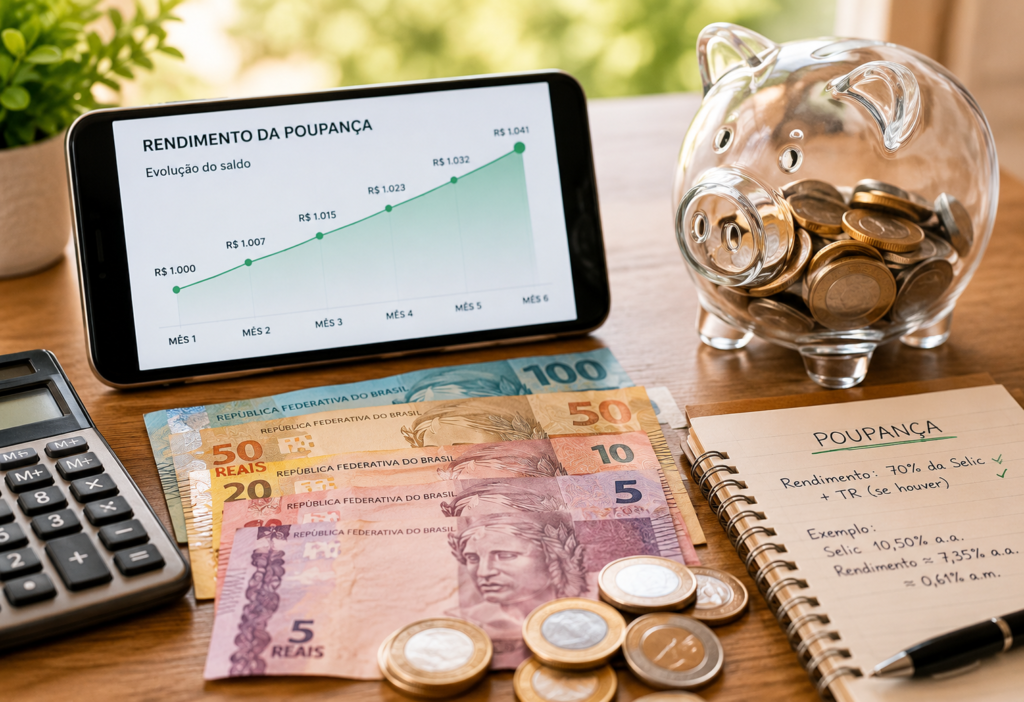
Poupança não rende diariamente
Um dos principais cuidados está na chamada data de aniversário. A poupança credita o rendimento depois que o dinheiro completa um ciclo mensal.
Se uma quantia for depositada no dia 18, por exemplo, seu rendimento normalmente será creditado na data de aniversário seguinte. Caso o dinheiro seja retirado antes desse momento, o poupador pode perder a remuneração correspondente àquele período.
Com R$ 10 milhões, uma movimentação feita no momento inadequado poderia representar a perda de dezenas de milhares de reais em rendimentos.
Para facilitar a gestão, algumas instituições criam diferentes aniversários para depósitos realizados em dias distintos. Cada parcela passa a ter seu próprio ciclo de remuneração.
Rendimento da poupança é isento de Imposto de Renda
Para pessoas físicas, os rendimentos da poupança são isentos de Imposto de Renda. Isso significa que o valor creditado na conta não sofre a tabela regressiva aplicada a investimentos como CDBs e títulos do Tesouro Direto.
Assim, os R$ 67.370,00 estimados no exemplo representam um rendimento líquido de imposto para a pessoa física.
A isenção, entretanto, não significa que a poupança seja automaticamente o investimento mais rentável. Produtos tributados podem oferecer uma taxa bruta suficientemente maior para superar a caderneta mesmo após o desconto do imposto.
A comparação deve considerar:
- rendimento líquido;
- prazo da aplicação;
- necessidade de liquidez;
- risco da instituição;
- incidência de impostos;
- cobertura do Fundo Garantidor de Créditos;
- objetivo do investidor.
R$ 10 milhões não ficam totalmente protegidos pelo FGC
Embora a poupança esteja entre os produtos cobertos pelo Fundo Garantidor de Créditos, o limite de proteção é muito inferior a R$ 10 milhões.
A cobertura ordinária é de até R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado financeiro, já considerando o valor aplicado e os rendimentos acumulados.
Além disso, existe um limite global de R$ 1 milhão em garantias recebidas pelo mesmo titular dentro de um período de quatro anos, nos casos previstos pelas regras do fundo.
Portanto, deixar R$ 10 milhões em uma única instituição significa manter a maior parte do patrimônio fora da proteção ordinária do FGC. Esse é um ponto importante para investidores que analisam não apenas a rentabilidade, mas também a segurança patrimonial.
Poupança vale a pena para uma fortuna desse tamanho
A poupança oferece simplicidade, liquidez, isenção de Imposto de Renda para pessoas físicas e facilidade de movimentação. Entretanto, uma aplicação de R$ 10 milhões exige uma análise mais ampla do que apenas observar o rendimento mensal.
Mesmo pequenas diferenças de rentabilidade têm grande impacto sobre uma quantia elevada. Uma diferença líquida de apenas 0,10 ponto percentual ao mês representa R$ 10 mil sobre um patrimônio de R$ 10 milhões.
Por isso, investidores com patrimônios elevados normalmente avaliam alternativas e distribuem os recursos entre diferentes classes de ativos, prazos e instituições.
Essa diversificação pode incluir investimentos de liquidez diária, títulos públicos, produtos bancários, fundos e outros ativos compatíveis com o perfil de risco. A decisão, porém, depende das necessidades, dos objetivos e do horizonte financeiro de cada pessoa.
Quanto rende cada valor na mesma taxa
Considerando apenas como referência a rentabilidade mensal de 0,6737%, os ganhos seriam os seguintes:
| Valor aplicado | Rendimento estimado em um mês |
| R$ 100 mil | R$ 673,70 |
| R$ 500 mil | R$ 3.368,50 |
| R$ 1 milhão | R$ 6.737,00 |
| R$ 5 milhões | R$ 33.685,00 |
| R$ 10 milhões | R$ 67.370,00 |
Os números podem variar conforme a TR correspondente à data de aniversário de cada depósito.
É possível viver apenas com esse rendimento
Uma renda mensal próxima de R$ 67 mil pode sustentar um padrão de vida elevado. Entretanto, retirar todo o rendimento nominal não garante a preservação do poder de compra dos R$ 10 milhões.
A inflação reduz o valor real do dinheiro ao longo dos anos. Mesmo que o saldo principal permaneça numericamente em R$ 10 milhões, ele poderá comprar menos produtos, imóveis e serviços no futuro.
Para preservar o patrimônio em termos reais, seria necessário avaliar quanto do rendimento pode ser utilizado e quanto deve permanecer investido para compensar a inflação.
Também é importante considerar que a taxa da poupança não permanecerá necessariamente no mesmo nível. Mudanças na Selic e na TR podem reduzir ou elevar os ganhos futuros.
Resultado final
Com uma remuneração mensal de 0,6737%, R$ 10 milhões na poupança rendem aproximadamente R$ 67.370,00 em um mês.
Retirando os rendimentos todos os meses, o ganho anual estimado seria de R$ 808.440,00. Mantendo tudo aplicado e considerando a mesma taxa durante um ano inteiro, o lucro poderia chegar a aproximadamente R$ 839.078,54 por causa dos juros compostos.
Os valores são projeções e podem mudar conforme a TR, a data de aniversário dos depósitos e eventuais alterações na Selic. Para um patrimônio dessa dimensão, também devem ser avaliados a inflação, a diversificação e o limite de cobertura do FGC.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.





