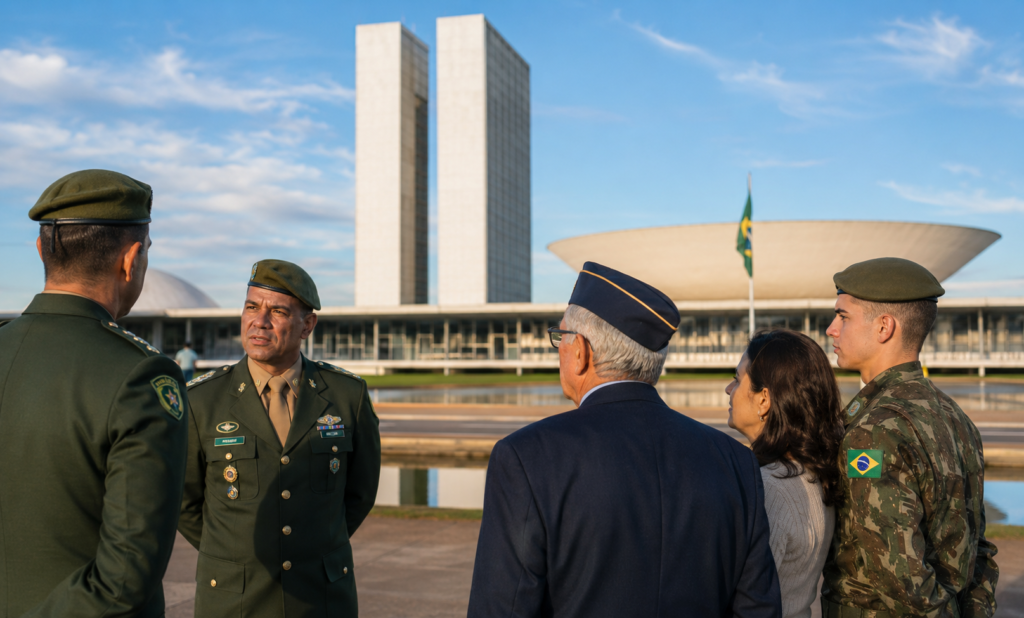
Duas propostas em discussão no Senado Federal podem provocar mudanças significativas na renda de integrantes das Forças Armadas, policiais militares e bombeiros. Uma delas defende a criação de um mecanismo de reajuste periódico dos soldos, com recuperação de perdas inflacionárias. A outra pretende conceder isenção de Imposto de Renda sobre salários e determinados proventos militares.
Apesar da grande repercussão entre militares, veteranos e pensionistas, nenhum dos benefícios está garantido. As iniciativas encontram-se em fases legislativas diferentes e ainda dependem de análise parlamentar, avaliação constitucional, estimativa de impacto financeiro e disponibilidade orçamentária.
A proposta de reajuste anual permanece na plataforma e-Cidadania como Ideia Legislativa. Para avançar, precisa alcançar 20 mil apoios dentro do prazo determinado pelo Senado. Somente depois disso poderá ser transformada em Sugestão Legislativa e analisada pela Comissão de Direitos Humanos e Legislação Participativa.
A isenção do Imposto de Renda está em uma etapa mais avançada. A iniciativa popular superou o número mínimo de apoios, foi analisada pela comissão e deu origem ao Projeto de Lei 2557 de 2026. O texto, entretanto, ainda precisa percorrer o Senado, eventualmente passar pela Câmara dos Deputados e receber sanção presidencial para entrar em vigor.
Proposta pede reajuste anual dos soldos militares
A Ideia Legislativa intitulada “Valorização do Soldo dos Militares das FFAA e Reajuste Anual Inflacionário” propõe a criação de um mecanismo legal para atualizar periodicamente o soldo-base dos integrantes das Forças Armadas.
O texto apresenta três objetivos principais. O primeiro é conceder um reajuste complementar capaz de recuperar a inflação acumulada que, segundo a justificativa da iniciativa, não teria sido integralmente compensada pelos aumentos anteriores.
O segundo ponto é estabelecer que os índices de aumento concedidos aos servidores públicos civis federais também sejam aplicados, simultaneamente e de maneira equivalente, aos militares das Forças Armadas.
A terceira medida busca assegurar que os soldos das graduações iniciais, especialmente recrutas e soldados, permaneçam acima do salário mínimo nacional com uma margem real.
A ideia pretende beneficiar os integrantes da Marinha, do Exército e da Aeronáutica. Como o soldo constitui uma das referências utilizadas na estrutura remuneratória militar, eventuais mudanças também podem produzir reflexos indiretos em adicionais, proventos da reserva, reformas e benefícios calculados a partir dessa base.
Entretanto, o texto publicado na plataforma está concentrado na atualização do soldo dos militares das Forças Armadas. Ele não apresenta, nesta fase, uma regra detalhada e expressa de reajuste automático para todas as pensões militares.
Ideia ainda precisa alcançar 20 mil apoios
A proposta de valorização dos soldos ainda não é um projeto de lei. Em 21 de junho de 2026, a página oficial registrava 3.749 apoios dos 20 mil necessários para que a matéria seja encaminhada à Comissão de Direitos Humanos e Legislação Participativa do Senado.
O prazo informado para receber manifestações termina em 27 de agosto de 2026. Caso alcance a quantidade mínima, a ideia será convertida em Sugestão Legislativa. Isso não significa aprovação imediata, mas permite que senadores analisem sua viabilidade e decidam se ela deve dar origem a uma proposição formal.
Se não atingir os 20 mil apoios dentro do período previsto, a ideia será encerrada sem seguir para análise parlamentar.
Mesmo que a proposta avance, sua implementação enfrentará discussões sobre impacto nas despesas da União, responsabilidade fiscal, índice de correção, abrangência do benefício e fonte dos recursos necessários.
PL 2557 prevê isenção de IR para militares
O Projeto de Lei 2557 de 2026 concede isenção do Imposto de Renda da Pessoa Física sobre rendimentos militares específicos.
Pelo texto original, seriam beneficiados militares da Marinha, do Exército e da Aeronáutica, além de policiais militares e bombeiros militares dos estados, do Distrito Federal e dos territórios.
A isenção seria concedida independentemente do posto, da graduação ou da situação funcional. Dessa forma, poderia alcançar desde soldados e recrutas até oficiais de patentes superiores, desde que os rendimentos estejam vinculados à atividade militar.
O projeto abrange:
| Rendimentos previstos no projeto | Situação proposta |
| Salários e soldos da atividade militar | Isentos de IR |
| Proventos de aposentadoria militar | Isentos de IR |
| Reserva remunerada | Isenta de IR |
| Reforma militar | Isenta de IR |
| Rendimentos de atividade civil paralela | Permanecem tributáveis |
| Aluguéis e rendimentos de capital | Permanecem tributáveis |
| Ganhos de capital | Permanecem tributáveis |
| Rendimentos de cônjuge ou dependente | Permanecem tributáveis |
A proposta não dispensaria o beneficiário de apresentar a declaração anual do Imposto de Renda. Os rendimentos alcançados pelo benefício precisariam ser informados em campo próprio, mantendo o controle da Receita Federal.
Pensionistas militares estão incluídas na isenção?
O texto atualmente apresentado pelo PL 2557/2026 não menciona expressamente as pensões militares entre os rendimentos isentos. O artigo principal cita rendimentos do trabalho, aposentadoria, reserva remunerada e reforma recebidos diretamente pelos militares.
Além disso, a redação exclui pensões e benefícios que não decorram diretamente da atividade militar. Essa formulação pode gerar discussão sobre o enquadramento das pensões militares, mas não permite afirmar que todas as pensionistas já estejam incluídas no benefício.
Para que a isenção alcance claramente as pensionistas, seria necessário incluir essa categoria de forma expressa durante a tramitação, por meio de emenda ou alteração no texto.
Portanto, neste momento, não é correto divulgar que todas as pensionistas militares já possuem direito ou estão definitivamente contempladas pela proposta.
Emenda tenta ampliar alcance para policiais civis do DF
Durante o prazo de apresentação de emendas, foi protocolada uma alteração para incluir policiais civis do Distrito Federal no alcance da isenção.
A emenda ainda terá de ser analisada junto com o projeto. Sua apresentação não significa que a categoria já tenha sido incorporada ao texto definitivo.
Outras mudanças também poderão ocorrer durante a passagem pelas comissões, incluindo a criação de um limite de renda, restrição do benefício a determinadas faixas remuneratórias ou exigência de medidas para compensar a perda de arrecadação.
Projeto tem forte mobilização na consulta pública
O PL 2557 surgiu da Ideia Legislativa 213.133, que recebeu 25.703 apoios e foi convertida na Sugestão Legislativa 6 de 2026.
Após parecer favorável na Comissão de Direitos Humanos e Legislação Participativa, a sugestão foi transformada em projeto de lei em maio de 2026.
Na consulta pública do Senado, o projeto registrava mais de 79 mil manifestações favoráveis e aproximadamente 47,8 mil contrárias em 21 de junho. Esses votos demonstram a repercussão da matéria, mas não possuem poder para aprovar ou rejeitar a proposição.
A decisão continuará nas mãos dos senadores e deputados durante o processo legislativo.
Impacto fiscal será um dos principais obstáculos
A concessão de uma isenção ampla para integrantes das Forças Armadas, policiais militares e bombeiros reduziria a arrecadação federal do Imposto de Renda.
Por isso, o projeto deverá apresentar estimativa do impacto orçamentário e financeiro, além de indicar medidas de compensação ou demonstrar compatibilidade com as regras fiscais.
A Lei de Responsabilidade Fiscal estabelece condições para criação de benefícios tributários que representem renúncia de receita. Esse ponto poderá levar à inclusão de um teto de rendimentos ou à redução do número de beneficiários durante a tramitação.
A análise também deverá discutir a constitucionalidade de conceder isenção com base na categoria profissional. Parlamentares poderão avaliar princípios como capacidade contributiva, igualdade tributária e tratamento isonômico entre servidores públicos.
Quando a isenção poderia começar
O texto determina que a isenção entre em vigor no exercício financeiro seguinte ao da publicação da futura lei.
Isso significa que, mesmo depois de eventual aprovação pelo Senado, pela Câmara e da sanção presidencial, o benefício não começaria necessariamente de forma imediata.
Por exemplo, caso a lei fosse publicada durante 2027, a isenção começaria, conforme a redação atual, no exercício financeiro seguinte. O calendário definitivo, entretanto, dependerá da versão aprovada e da regulamentação do Poder Executivo.
Nenhum aumento ou isenção está confirmado
Militares, veteranos e pensionistas precisam acompanhar as duas propostas com cautela. O reajuste anual é apenas uma ideia popular que busca reunir apoio suficiente para começar a ser discutida pelos senadores.
Já a isenção de Imposto de Renda tornou-se um projeto formal, mas ainda aguarda despacho para iniciar sua análise nas comissões do Senado. Depois dessa etapa, a proposta poderá passar pelo Plenário, pela Câmara dos Deputados e pela Presidência da República.
Até a conclusão de todo esse processo, não existe reajuste anual automático nem isenção geral de Imposto de Renda em vigor para todos os militares.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.