

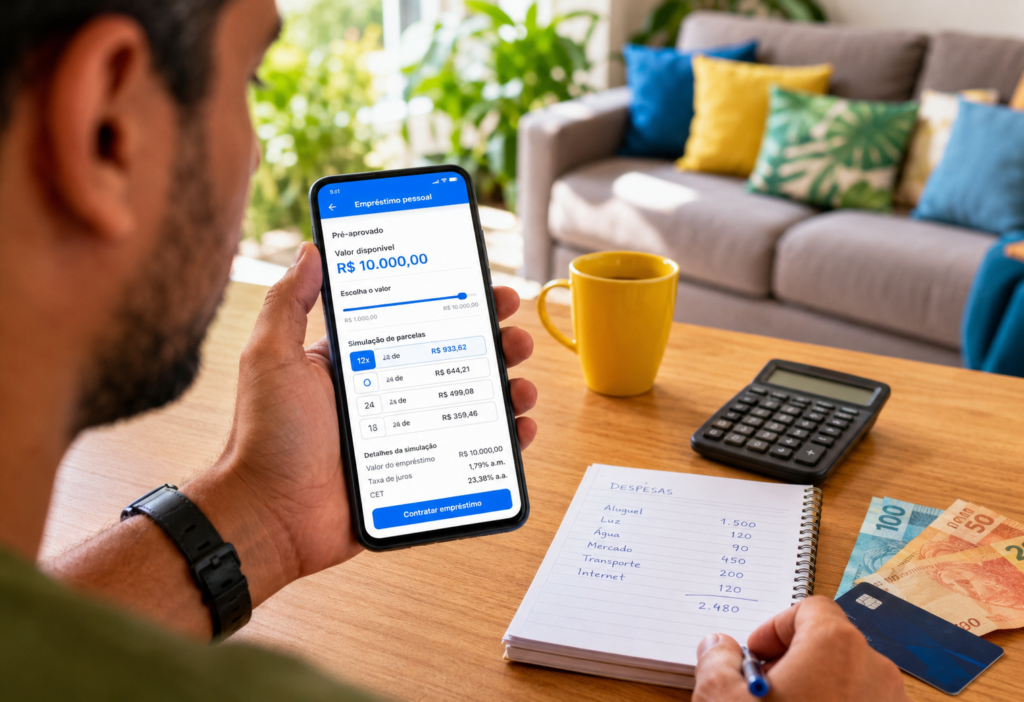
O empréstimo da 99Pay é uma linha de crédito pessoal oferecida dentro do aplicativo da 99. A contratação ocorre de forma digital, mas a função não aparece automaticamente para todos os clientes.
A empresa disponibiliza o produto apenas para usuários selecionados. Portanto, não encontrar a opção na conta não significa necessariamente que exista algum problema no cadastro. A liberação depende dos critérios internos de elegibilidade e da análise do perfil financeiro.
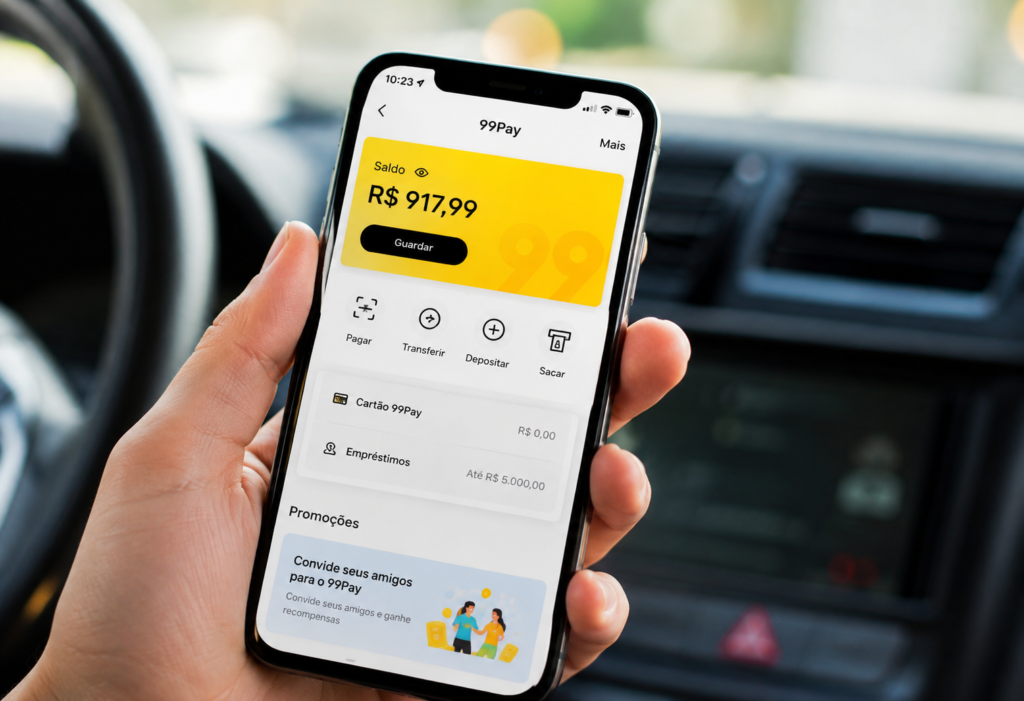
Para verificar se existe uma oferta, o usuário deve abrir o aplicativo da 99, entrar na área da 99Pay e procurar pelo ícone ou banner de empréstimo. Quando a opção estiver disponível, será possível iniciar uma simulação.
Qual valor pode ser liberado pela 99Pay?
De acordo com as informações atualmente divulgadas pela plataforma, os valores oferecidos podem variar de R$ 500 a R$ 10 mil. O limite não é igual para todos e depende da avaliação realizada para cada cliente.
Um valor mostrado inicialmente na tela pode representar apenas uma possibilidade de crédito. Isso não significa que o dinheiro já esteja aprovado ou disponível para retirada.
Antes da liberação, a empresa pode solicitar confirmação dos dados pessoais, documento de identificação, reconhecimento facial e outras informações necessárias à análise. O resultado pode reduzir, manter ou até negar o limite apresentado durante a simulação.
Como solicitar o empréstimo da 99Pay?
O processo começa dentro da área da conta digital. O caminho pode mudar conforme a versão do aplicativo, mas normalmente funciona da seguinte forma:
- Abra o aplicativo da 99;
- Entre na área da 99Pay;
- Localize a opção de empréstimo;
- Informe ou escolha o valor desejado;
- Selecione a quantidade de parcelas;
- Confira os juros, o CET e o total da dívida;
- Atualize os dados solicitados;
- Envie a proposta para análise;
- Aguarde a resposta pelo próprio aplicativo.
Durante o cadastro, podem ser solicitadas fotos do RG ou da CNH e uma verificação facial. Essas etapas ajudam a confirmar a identidade do solicitante e reduzir o risco de fraude.
Quanto tempo demora a análise?
A 99Pay informa que a resposta pode ser apresentada após a revisão da proposta. O prazo mostrado nos materiais da empresa pode variar conforme o tipo de oferta e a situação do cadastro.
Em uma página da Central de Ajuda, a plataforma menciona conclusão da revisão em até 72 horas. Outra publicação informa que determinadas solicitações podem receber resposta em até 24 horas. Por isso, o prazo válido deve ser conferido na tela apresentada no momento do pedido.
A aprovação não é garantida. Mesmo que o usuário receba uma mensagem ou veja uma oferta disponível, o crédito ainda poderá passar por uma avaliação antes da contratação definitiva.
Juros podem deixar o empréstimo mais caro
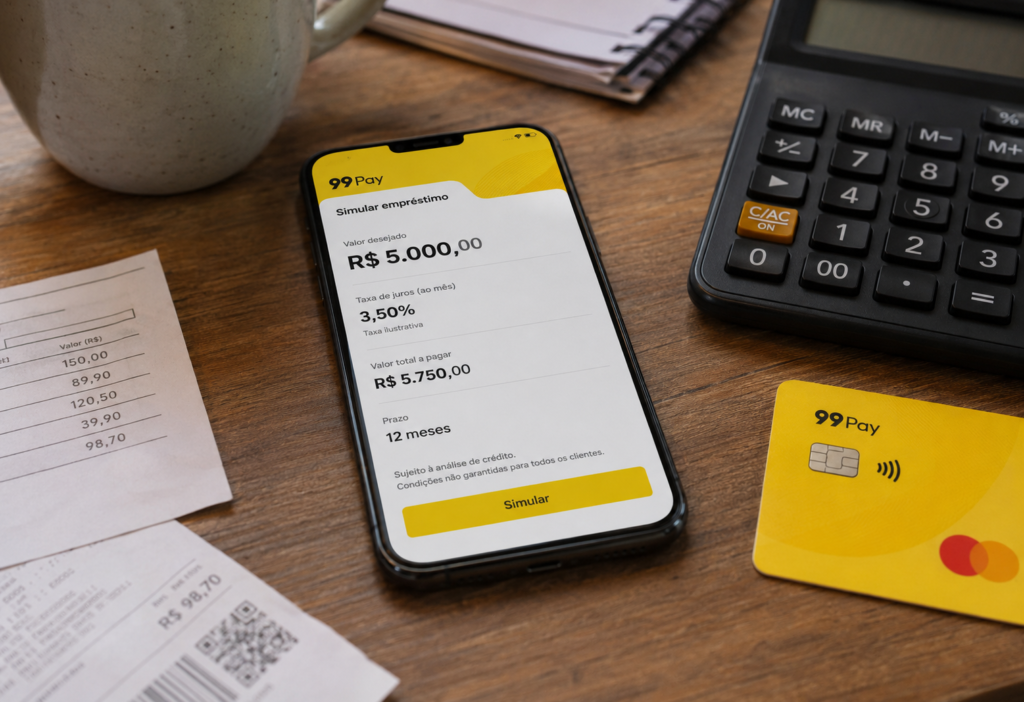
A taxa apresentada no vídeo original, de 3,50% ao mês, não deve ser tratada como uma condição garantida para todos os clientes. Uma publicação oficial da 99Pay atualizada em janeiro de 2026 informa taxas personalizadas entre 6% e 10% ao mês, dependendo da análise de crédito.
Na prática, uma taxa mensal elevada pode aumentar bastante o total pago, especialmente quando o contrato é dividido em várias parcelas. Além dos juros, o consumidor precisa observar o Custo Efetivo Total, conhecido como CET.
O CET reúne os juros, impostos e possíveis despesas incluídas na operação. Esse indicador é mais importante do que analisar apenas o valor da parcela, pois mostra quanto o empréstimo realmente custará.
Como o dinheiro é recebido e pago?
Depois da aprovação e da contratação, o valor pode ser mantido no saldo da 99Pay ou transferido para uma conta bancária de mesma titularidade, conforme as opções apresentadas ao cliente.
A empresa informa que as parcelas podem ser pagas por boleto ou Pix. As datas, os valores e os meios disponíveis devem ser confirmados no contrato antes da conclusão.
O consumidor também deve verificar se o orçamento mensal comporta a nova prestação. Atrasos podem gerar encargos e dificultar o acesso a novos créditos.
Empréstimo da 99Pay vale a pena?
A contratação pode ser útil para uma necessidade planejada ou para substituir uma dívida mais cara, desde que o CET seja menor e a parcela caiba no orçamento.
Entretanto, o crédito exige cautela quando será usado para despesas do dia a dia, compras não essenciais ou pagamento de outras parcelas sem reorganização financeira.
Antes de aceitar, o ideal é comparar a proposta com empréstimos de bancos, cooperativas e outras instituições. A facilidade de contratar pelo celular não significa que a opção seja necessariamente a mais barata.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






