As ações do Banco BMG ganharam espaço entre os investidores depois de uma forte valorização na Bolsa, acompanhada pela recuperação dos resultados e pela manutenção dos pagamentos de juros sobre capital próprio.
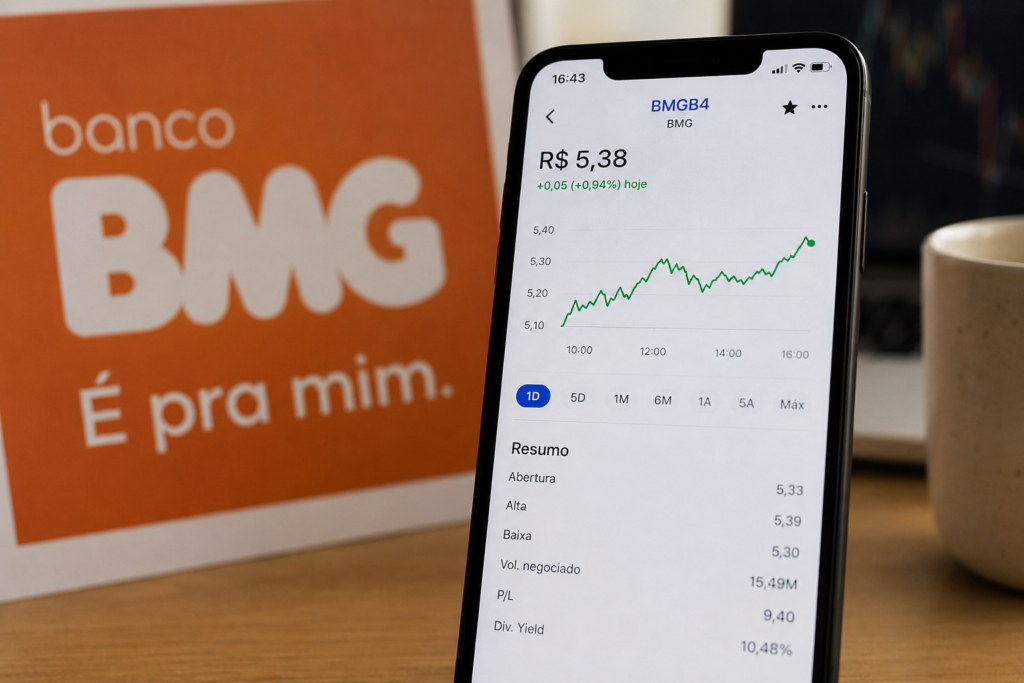
Em 9 de julho de 2026, BMGB4 aparecia cotada a aproximadamente R$ 5,38. Plataformas de acompanhamento do mercado indicavam uma valorização superior a 50% em 12 meses, embora o papel ainda permanecesse abaixo da máxima de R$ 5,93 registrada no período.
A valorização, porém, levanta uma dúvida: depois dessa alta, BMGB4 ainda oferece uma oportunidade atrativa ou boa parte da recuperação já está refletida no preço?
Lucro do Banco BMG cresce 28%
O Banco BMG registrou lucro líquido recorrente de R$ 147 milhões no primeiro trimestre de 2026, avanço de 28% em relação ao mesmo período de 2025.
O retorno sobre o patrimônio líquido médio, o ROAE, aumentou de 12,1% para 15,3% ao ano. O indicador mostra que o banco está conseguindo gerar mais lucro sobre o capital dos acionistas.
| Indicador do Banco BMG | Resultado no 1T26 |
|---|---|
| Lucro líquido recorrente | R$ 147 milhões |
| Crescimento anual do lucro | 28% |
| ROAE | 15,3% |
| Carteira de crédito | R$ 24 bilhões |
| Inadimplência acima de 90 dias | 3,7% |
| Índice de eficiência | 52,5% |
| Índice de Basileia | 12,9% |
A carteira de crédito terminou o trimestre em aproximadamente R$ 24 bilhões. Embora tenha recuado 10,2% em 12 meses, avançou 3,9% em relação ao quarto trimestre de 2025, sinalizando o fim do período mais intenso de redução dos empréstimos.
Crédito consignado privado ganha força
Um dos principais motores da recuperação foi o crédito consignado privado. A carteira dessa modalidade chegou a R$ 875 milhões no 1T26, enquanto a originação trimestral alcançou R$ 570 milhões, crescimento de 180%.
O produto pode melhorar a rentabilidade do banco por combinar margens atrativas com desconto das parcelas diretamente no salário. Entretanto, o crescimento acelerado também exige acompanhamento da inadimplência e das provisões para perdas.
A inadimplência acima de 90 dias ficou em 3,7%, recuo de 0,4 ponto percentual em relação ao ano anterior, embora tenha aumentado 0,2 ponto na comparação trimestral.
Banco BMG mantém pagamentos de JCP
Os dividendos continuam sendo um dos principais atrativos de BMGB4. O banco distribuiu R$ 323,6 milhões em juros sobre capital próprio referentes a 2025, equivalentes a R$ 0,55 bruto por ação.
Considerando a cotação de encerramento daquele ano, o dividend yield informado pelo próprio banco foi de 11%.
No primeiro trimestre de 2026, o BMG aprovou mais R$ 64,8 milhões em JCP, correspondentes a R$ 0,10 bruto por ação e R$ 0,08 líquido após a retenção do Imposto de Renda. O pagamento ocorreu em 21 de maio.
A recorrência dos proventos ajuda a sustentar a tese, mas os pagamentos futuros dependerão da geração de lucro, da posição de capital e das decisões do conselho de administração.
Eficiência ainda preocupa
Apesar da melhora dos resultados, o índice de eficiência encerrou o trimestre em 52,5%. Na prática, isso significa que o banco consumiu aproximadamente R$ 52,50 em despesas para gerar R$ 100 em receita.
Quanto menor esse indicador, melhor tende a ser a eficiência operacional. O patamar atual mostra que o BMG ainda precisa controlar custos e ampliar receitas para se aproximar dos bancos mais eficientes.
Outro ponto de atenção está nas despesas administrativas e nas provisões relacionadas a processos judiciais, especialmente ações envolvendo produtos de crédito e cartões. Esses gastos podem consumir parte relevante do resultado e limitar o crescimento da rentabilidade.
BMGB4 é compra agora?
O Banco BMG apresenta uma combinação favorável de recuperação do lucro, expansão do consignado privado, inadimplência controlada e pagamentos recorrentes de JCP.
Por outro lado, a forte valorização de BMGB4 reduziu parte da margem de segurança. O investidor também precisa considerar o índice de eficiência elevado, os custos jurídicos, a menor liquidez do papel e os efeitos contábeis das novas regras de provisionamento.
Assim, BMGB4 pode continuar interessante para quem busca dividendos e aceita os riscos de um banco menor em processo de recuperação. A decisão de compra, entretanto, deve considerar o preço de entrada e a capacidade do BMG de manter o crescimento sem elevar excessivamente a inadimplência e as despesas.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.