

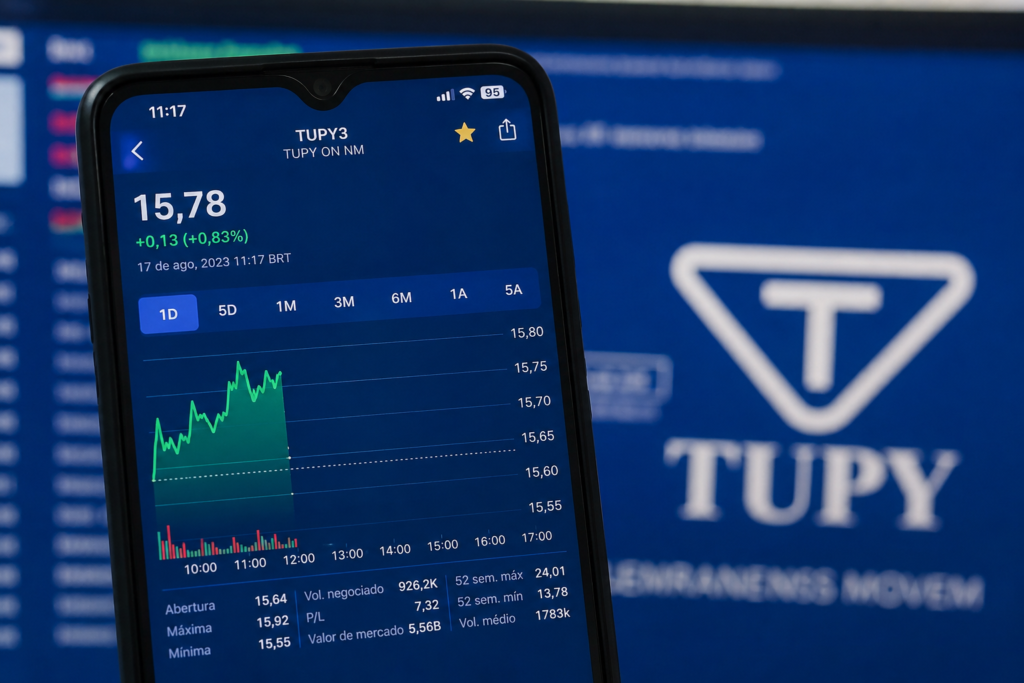
As ações da Tupy (TUPY3) voltaram a chamar a atenção dos investidores após acumularem valorização próxima de 30% em cerca de um mês. O movimento ganhou força com a melhora das expectativas para o mercado norte-americano de caminhões pesados e com a mudança de recomendação da XP Investimentos.
A corretora elevou TUPY3 de neutra para compra e aumentou o preço-alvo de R$ 15 para R$ 20 por ação. Com o papel negociado a aproximadamente R$ 15,78, o novo valor representa potencial adicional de valorização de 26,74%.
A mudança de visão ocorre poucos meses depois de a própria XP ter adotado uma postura mais cautelosa. Em outubro de 2025, a instituição reduziu o preço-alvo de R$ 20 para R$ 15, diante da fraqueza da demanda, dos riscos de governança e da deterioração das perspectivas operacionais.
O esboço que deu origem a esta análise também destaca a volatilidade recente das ações, a mudança de posicionamento dos analistas e a necessidade de que a alta seja acompanhada por melhora efetiva dos resultados.
Por que as ações da Tupy estão subindo?
O principal argumento da XP está relacionado à recuperação dos pedidos de caminhões Classe 8, categoria que reúne os veículos comerciais mais pesados da América do Norte.
Em junho de 2026, os pedidos líquidos dessa categoria chegaram a 30,5 mil unidades, crescimento de 16% em relação a maio e de 241% na comparação anual. O salto percentual foi favorecido por uma base muito fraca em 2025, mas o volume também ficou 68% acima da média histórica de dez anos para junho.
No acumulado de 2026, os pedidos cresceram 125% frente ao mesmo período do ano anterior. Segundo a FTR Transportation Intelligence, a demanda vem sendo sustentada pela necessidade de renovação das frotas, alta dos preços de frete, maior utilização dos caminhões e menor disponibilidade de capacidade produtiva.
Outro fator é a possível antecipação de compras antes das novas regras ambientais previstas pela agência norte-americana EPA para 2027.
Principais números da tese de TUPY3
| Indicador | Dado |
|---|---|
| Cotação considerada | R$ 15,78 |
| Preço-alvo da XP | R$ 20,00 |
| Potencial estimado | 26,74% |
| Receita líquida no 1º trimestre | R$ 2,30 bilhões |
| EBITDA ajustado | R$ 99 milhões |
| Margem EBITDA ajustada | 4,30% |
| Prejuízo líquido | R$ 94 milhões |
| Dívida líquida | R$ 2,10 bilhões |
| Dívida líquida/EBITDA | 4,02 vezes |
Resultados ainda não confirmam completamente a recuperação
Apesar do otimismo com os próximos trimestres, os números mais recentes da Tupy continuam pressionados.
No primeiro trimestre de 2026, a receita líquida caiu 7% em relação ao mesmo período do ano anterior, para R$ 2,30 bilhões. Os volumes físicos vendidos nos segmentos de veículos comerciais e aplicações fora de estrada recuaram 9%.
O EBITDA ajustado despencou 60%, para R$ 99 milhões, enquanto a margem caiu de 10% para 4,30%. A companhia registrou prejuízo líquido de R$ 94 milhões, diante de resultado negativo de R$ 12 milhões um ano antes.
A dívida líquida diminuiu para R$ 2,10 bilhões, mas a alavancagem aumentou para 4,02 vezes o EBITDA ajustado, principalmente por causa da queda do resultado operacional acumulado.
XP projeta forte melhora a partir de 2027
A XP estima que novos contratos poderão acrescentar R$ 600 milhões às receitas da Tupy em 2026 e mais de R$ 800 milhões em 2027. O potencial total dos projetos chega a R$ 1,40 bilhão.
A instituição também projeta crescimento de 159% no lucro de 2027 e redução da alavancagem para aproximadamente 2,5 vezes o EBITDA no encerramento de 2026. A estimativa, porém, considera que o índice poderá atingir um pico de 4,6 vezes no segundo trimestre.
TUPY3 ainda vale a pena?
A recuperação dos pedidos de caminhões pesados e o avanço de novos contratos melhoraram a perspectiva para TUPY3. Contudo, a valorização recente já incorporou parte desse cenário positivo.
A tese depende de crescimento dos volumes, recuperação das margens e redução da alavancagem. Caso essa melhora não apareça nos próximos balanços, as ações poderão devolver parte da alta.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






