

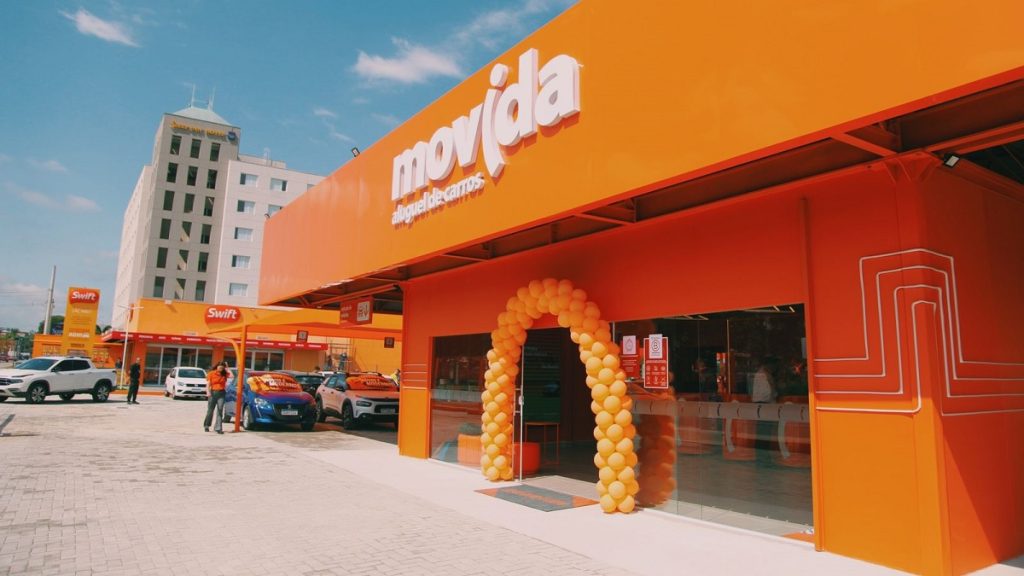
As ações da Movida (MOVI3) acumulam uma alta impressionante de 155% em 2025, impulsionadas por resultados consistentes e expectativa de valorização para os próximos trimestres. Mesmo diante de um cenário desafiador, com Selic ainda em 15%, a empresa vem registrando crescimento robusto em receita, EBITDA e lucro líquido, mostrando resiliência e eficiência operacional.
A companhia, uma das principais do setor de locação e terceirização de frotas, também mantém sua operação de venda de seminovos, voltada para renovação da frota — uma estratégia essencial para manter os veículos atualizados, embora com margens reduzidas.
Crescimento em meio à alta dos juros
Os números mais recentes mostram avanço de 17% na receita e 20% no EBITDA, enquanto o lucro líquido aumentou cerca de 60% no semestre. Mesmo com juros elevados, a empresa tem demonstrado capacidade de adaptação, impulsionada por um portfólio diversificado e controle rigoroso de custos.
O indicador EV/EBITDA em 3,7 vezes reforça que o papel continua barato em relação ao potencial de geração de caixa, e o ROIC de 13% aponta boa eficiência no uso do capital. A margem líquida de 2% é considerada modesta, mas dentro do padrão do setor, enquanto a alavancagem de 3,1x do EBITDA se mantém dentro de um patamar gerenciável.
O dividend yield de aproximadamente 2% reflete o foco da empresa em reinvestir os lucros para financiar a expansão da frota e buscar crescimento no longo prazo, priorizando valorização das ações em vez de distribuição de proventos.
Potencial de valorização com a queda da Selic
Por operar com dívida elevada e basear sua expansão no financiamento de veículos, a Movida tende a se beneficiar fortemente em um ciclo de queda dos juros. A redução do custo do crédito pode elevar as margens, reduzir despesas financeiras e destravar ainda mais o lucro líquido.
Especialistas apontam que, caso o cenário de redução da Selic se consolide em 2026, a companhia poderá dobrar ou até triplicar de valor, impulsionada pela melhora da rentabilidade e pela valorização de suas ações.
Desempenho histórico e fundamentos sólidos
Desde 2015, a Movida vem apresentando crescimento constante de receita, passando de R$ 1,2 bilhão para mais de R$ 14 bilhões. O EBIT operacional evoluiu de R$ 253 milhões para R$ 5,2 bilhões, com expansão contínua mesmo em períodos de crise.
A empresa também tem mantido lucro líquido positivo na maior parte dos anos, mesmo em meio à alta dos juros e à pressão sobre o crédito. O fluxo de caixa operacional negativo em alguns períodos é natural, já que o modelo de negócio exige investimentos elevados em frota para sustentar o crescimento da receita com locações.
Avaliação final: oportunidade com riscos controlados
A Movida (MOVI3) é uma ação voltada para investidores com perfil moderado a agressivo, já que apresenta volatilidade típica de empresas cíclicas. Apesar disso, seu desempenho em 2025 mostra que a companhia está bem posicionada para capturar ganhos em um cenário de juros mais baixos.
Mesmo com margens estreitas e endividamento acima da média, a empresa vem entregando crescimento consistente, o que reforça o potencial de valorização a longo prazo. Para investidores atentos ao ciclo econômico, a Movida se destaca como uma alternativa promissora na Bolsa, combinando preço atrativo, rentabilidade crescente e perspectiva de expansão no setor de mobilidade e locação corporativa.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






