

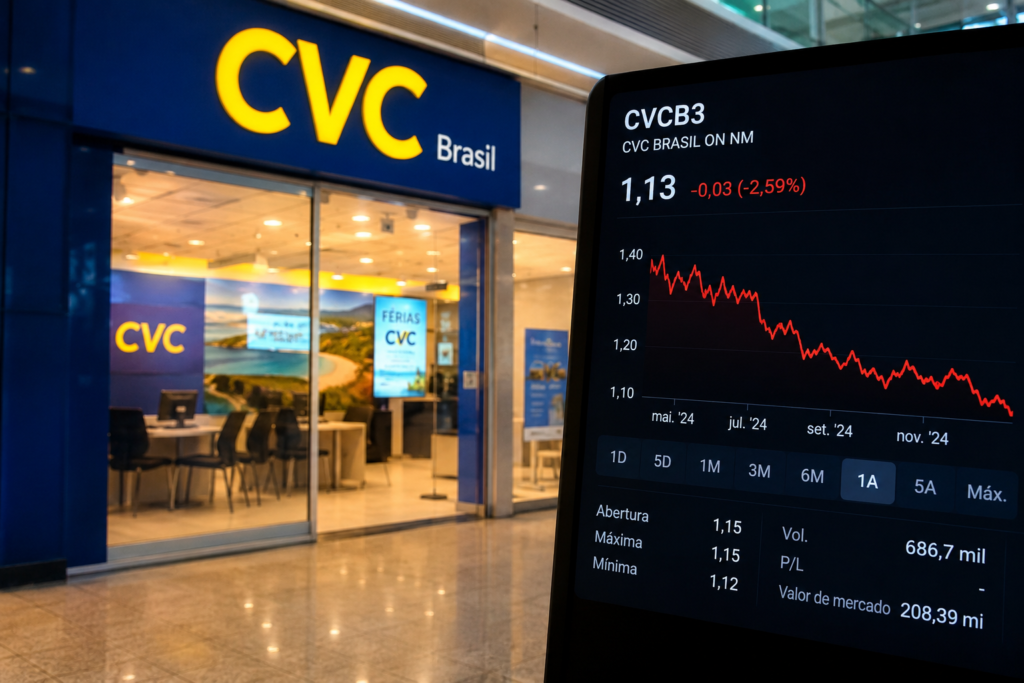
As ações da CVC Corp, negociadas na B3 pelo código CVCB3, continuam entre os papéis mais pressionados do setor de consumo. No início de junho, a cotação girava em torno de R$ 1,40, acumulando perdas próximas de 35% no ano e de aproximadamente 45% em 12 meses, segundo os dados apresentados no material analisado.
A queda expressiva reflete as dúvidas do mercado sobre a capacidade da empresa de transformar a recuperação das vendas de viagens em lucro líquido consistente. Apesar de apresentar crescimento nas reservas, a CVC ainda enfrenta margens menores, despesas financeiras elevadas e forte sensibilidade ao cenário econômico.
O setor de turismo depende diretamente da renda das famílias, do crédito, do preço das passagens aéreas e da confiança do consumidor. Dessa forma, períodos de juros altos e desaceleração econômica podem reduzir a procura por viagens, especialmente entre consumidores que priorizam despesas essenciais.
Resultados do primeiro trimestre mostram sinais mistos
No primeiro trimestre de 2026, as reservas confirmadas da CVC atingiram R$ 4,28 bilhões, crescimento de 3,8% em relação ao mesmo período de 2025. No Brasil, a alta foi de 8,1%, com destaque para o avanço de 12,1% no segmento B2B.
A receita líquida somou R$ 365,10 milhões, avanço de apenas 0,8% na comparação anual. O crescimento inferior ao das reservas foi explicado principalmente pela maior participação do B2B, atividade que possui uma taxa de remuneração menor, apesar de apresentar dinâmica mais favorável de capital de giro.
| Indicador | 1T26 | Variação anual |
|---|---|---|
| Reservas confirmadas | R$ 4,28 bilhões | +3,8% |
| Reservas consumidas | R$ 4,39 bilhões | +5,6% |
| Receita líquida | R$ 365,10 milhões | +0,8% |
| EBITDA ajustado | R$ 93,70 milhões | -10,5% |
| Margem EBITDA ajustada | 25,7% | -3,2 p.p. |
| Resultado líquido ajustado | -R$ 63,10 milhões | Reversão de lucro |
O principal ponto de atenção foi o EBITDA ajustado, que recuou 10,5%, para R$ 93,70 milhões. A margem EBITDA caiu de 28,9% para 25,7%, mostrando perda de rentabilidade operacional.
Além disso, a companhia registrou prejuízo líquido ajustado de R$ 63,10 milhões, após lucro de R$ 24 milhões no primeiro trimestre de 2025. O resultado reforça que a melhora das reservas ainda não foi suficiente para produzir lucro consistente.
Dívida está controlada, mas caixa voltou a cair
A dívida líquida da CVC encerrou março em R$ 241,80 milhões, equivalente a 0,5 vez o EBITDA ajustado dos últimos 12 meses. A alavancagem permanece relativamente baixa, especialmente quando comparada aos níveis registrados em anos anteriores.
Por outro lado, a dívida líquida aumentou R$ 140 milhões em relação ao quarto trimestre de 2025, principalmente devido ao consumo de caixa no começo do ano. O saldo de caixa, equivalentes e outros ativos considerados pela empresa caiu de R$ 296,50 milhões para R$ 177,20 milhões entre dezembro e março.
A companhia também utiliza antecipação de recebíveis de cartão. Quando esses valores são incorporados à análise, a obrigação financeira ampliada supera R$ 1,50 bilhão, indicador que exige acompanhamento cuidadoso.
CVCB3 está barata ou pode cair ainda mais?
A baixa cotação e o valor de mercado reduzido podem dar a impressão de que CVCB3 está barata. Entretanto, preço baixo não significa necessariamente oportunidade.
Para que uma recuperação mais sólida aconteça, a empresa precisa elevar a receita, recuperar margens, controlar as despesas financeiras e voltar a registrar lucro líquido recorrente. Enquanto isso não ocorrer, o papel continuará associado a uma tese de reestruturação com elevado risco.
Os juros altos também dificultam a recuperação. Além de encarecerem o crédito e pressionarem as despesas financeiras, reduzem o poder de compra das famílias e tornam aplicações conservadoras mais atrativas do que ações de empresas em transformação.
Vale a pena investir nas ações da CVC?
CVCB3 pode apresentar fortes valorizações em momentos de melhora operacional ou redução dos juros, mas permanece uma ação volátil e dependente de uma virada nos resultados.
O avanço das reservas, o crescimento do B2B e a alavancagem controlada são pontos positivos. Em contrapartida, a queda do EBITDA, a redução da margem, o prejuízo líquido e o consumo de caixa continuam preocupando.
Assim, o papel pode interessar a investidores com maior tolerância ao risco e disposição para acompanhar cada resultado trimestral. Para perfis conservadores ou focados em dividendos, a CVC ainda não apresenta previsibilidade suficiente nem histórico recente de lucro que sustente uma tese defensiva.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






