

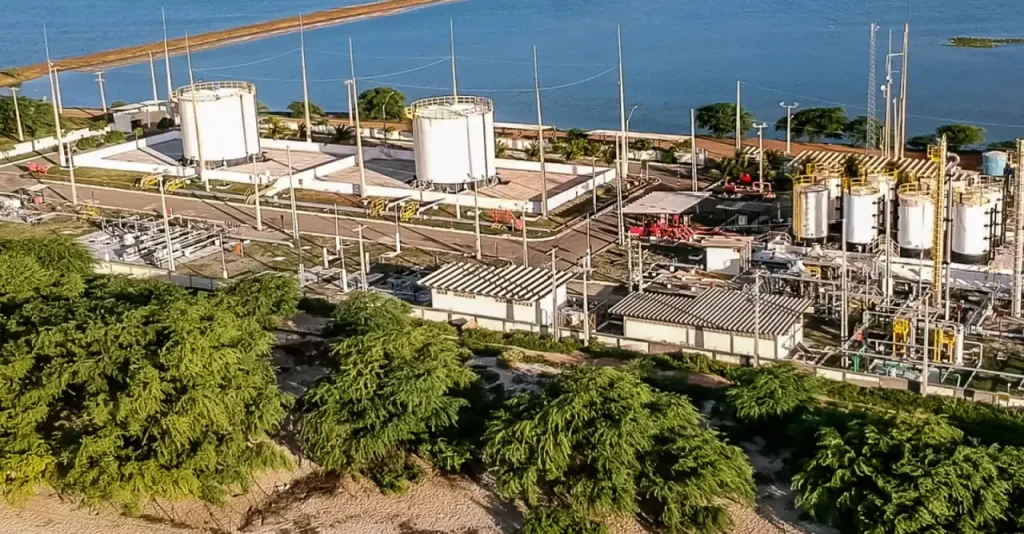
A Bravante (BRAV3) vive um dos momentos mais paradoxais de sua trajetória recente. Mesmo após registrar produção recorde nos campos Papa Terra e Atlanta, com eficiência operacional superior a 85%, suas ações seguem em trajetória de queda. O movimento surpreende investidores menos atentos aos fundamentos do mercado e reacende uma velha discussão: por que ações de empresas com bons resultados podem cair?
Segundo o analista CNPI responsável pela análise, o desempenho operacional da companhia é inegável. No entanto, a queda do preço do barril de Brent e a compressão das margens pesaram sobre o valuation. Além disso, o mercado ainda reage com cautela às incertezas do setor e à dependência da empresa de ativos específicos.
A importância de entender o contexto do setor
O setor de petróleo e gás é altamente cíclico e dependente de commodities voláteis. Assim, mesmo que a empresa aumente sua produção, uma simples variação negativa no preço do petróleo pode neutralizar ganhos expressivos de eficiência. Foi o que aconteceu neste segundo trimestre de 2025, quando o preço médio do gás natural caiu cerca de 6,6%, reduzindo a rentabilidade marginal e pressionando o resultado líquido.
Outro ponto citado na análise é a alta concentração operacional da empresa: mais de 60% da produção total vem dos campos offshore de Atlanta e Papa Terra. Essa dependência representa um risco técnico e financeiro considerável — uma parada inesperada ou atraso na produção pode gerar prejuízos relevantes e abalar a confiança do investidor.
O mito do “caiu, comprou” e os riscos da euforia
Um dos insights mais fortes do analista é o alerta contra o comportamento impulsivo dos investidores que seguem a máxima “caiu, comprou”. Essa lógica, embora sedutora, ignora fatores estruturais e pode levar a erros de avaliação graves.
“Nem toda queda é oportunidade. É preciso entender se a desvalorização tem fundamento real ou se é apenas ruído de mercado”, explica o analista.
O problema, segundo ele, é que muitos investidores acabam ajustando suas análises para justificar uma compra já desejada. Esse viés cognitivo, conhecido como “enviesamento de confirmação”, é um dos maiores inimigos da consistência nos investimentos.
Quando se trata de empresas de commodities, esse erro se torna ainda mais perigoso: o investidor tende a confundir crescimento de produção com valorização garantida, esquecendo que o preço da commodity pode cair e anular os ganhos.
Pontos positivos que não foram suficientes
Apesar da reação negativa do mercado, o relatório trimestral da Bravante trouxe diversos pontos positivos:
Maior rentabilidade operacional, com Ebitda ajustado de 42,3%;
Forte geração de caixa, permitindo crescimento orgânico sem novas captações;
Desalavancagem consistente, reduzindo o risco financeiro;
Sinergia comprovada com a Enauta, resultando em corte de 40% nos custos operacionais;
Perspectiva de margens acima de 40%, sustentadas pela expansão da Fase 2 de Atlanta.
Mesmo assim, o mercado interpretou que os riscos ainda superam os ganhos de curto prazo. O principal receio é que, com o Brent em queda e a rentabilidade dos campos maduros em declínio, a empresa tenha dificuldades para sustentar lucros consistentes nos próximos trimestres.
Os desafios: volatilidade, custos e regulação
A empresa enfrenta uma tríplice pressão: volatilidade cambial, margens comprimidas e alta regulação ambiental.
Cerca de 15% da dívida permanece exposta ao dólar, o que gera risco de perdas contábeis em períodos de valorização da moeda americana. Além disso, os campos onshore sofrem com o declínio natural de produtividade, exigindo maior gasto em manutenção e reduzindo o retorno por barril extraído.
No front regulatório, o setor de óleo e gás segue sob vigilância constante. Mudanças fiscais e ambientais podem aumentar custos de conformidade e adiar projetos. Para completar, a política de dividendos segue limitada, já que a empresa prioriza reduzir dívidas antes de retomar distribuições relevantes aos acionistas — um fator que desagrada investidores focados em renda passiva.
Análise final: um bom ativo com riscos à vista
O analista é categórico: “Sem grandes novidades.”
Os fundamentos continuam sólidos, mas os riscos estruturais permanecem os mesmos: dependência de poucos ativos, exposição à commodity, capex elevado e margens instáveis.
O mercado parece ter precificado o otimismo em excesso. Agora, o que se observa é uma correção natural, especialmente após o ativo atingir valores acima do valuation projetado meses atrás.
Em suma, o cenário reforça uma lição essencial: investir exige racionalidade e paciência.
Ganhar dinheiro na bolsa não depende de adivinhações ou frases de efeito — mas de análises consistentes, controle emocional e diversificação.
A queda da BRAV3 não representa necessariamente uma crise, mas sim uma readequação de expectativas. Enquanto alguns investidores se frustram com a lateralização do ativo, quem entende o jogo de longo prazo sabe que volatilidade faz parte do caminho.
Para o analista, o importante é não confundir ruído com tendência. E acima de tudo, evitar concentrar demais o patrimônio em um único ativo — uma lição que muitos, infelizmente, aprendem apenas após grandes perdas.
“Na bolsa, o segredo não é acertar o momento perfeito. É ter consistência, estudar e entender onde está colocando o seu dinheiro.”
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






