

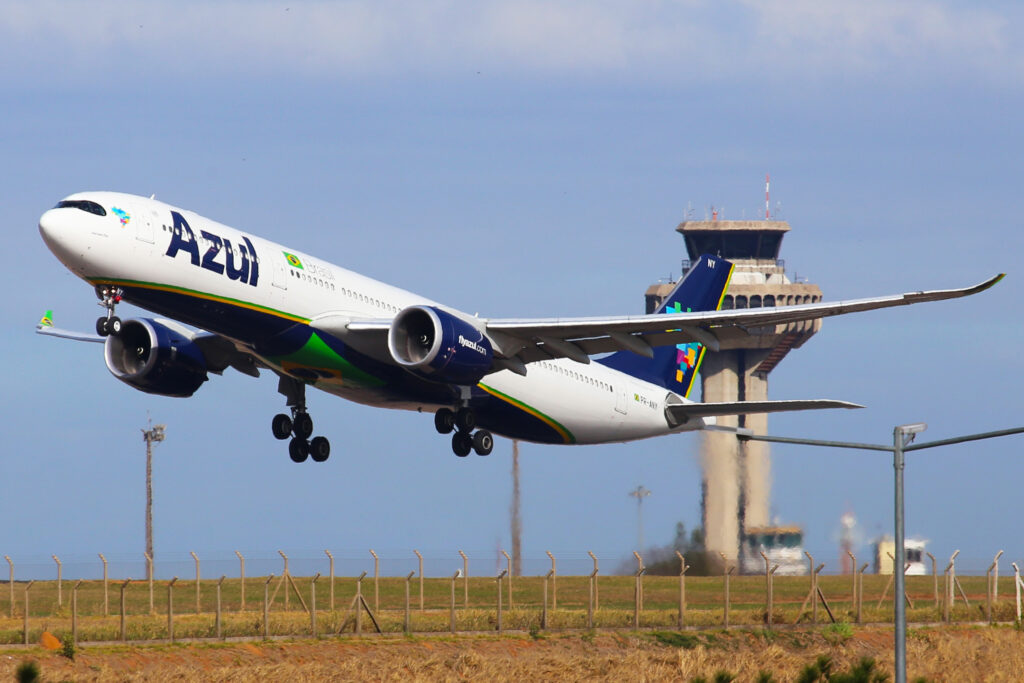
A ação da Azul Linhas Aéreas (AZUL4) voltou ao radar de investidores após a divulgação de dados operacionais e financeiros que mostram crescimento de receita, melhora de margens e avanço do Ebitda. Mesmo assim, o papel segue pressionado na Bolsa, negociado próximo de R$ 1, após uma desvalorização superior a 75% nos últimos anos.
O contraste entre resultados operacionais positivos e uma estrutura financeira altamente endividada tem dividido o mercado: estaria a AZUL4 diante de uma oportunidade ignorada ou de uma armadilha clássica da Bolsa?
Destaques financeiros e operacionais (3T25 x 3T24)
Os números mais recentes indicam uma evolução relevante nas operações da companhia aérea:
| Indicador | Variação |
|---|---|
| Receita líquida | +11% |
| Resultado operacional | +23% |
| Margem operacional | 20% → 22% |
| Ebitda | +20% |
| ASK, RASK e PRASK | Todos positivos |
| Custo do combustível | -11% em reais |
A queda do custo do combustível — de cerca de R$ 4,41 para R$ 3,82 por litro — ajudou a aliviar parte da pressão sobre os custos, favorecendo a estratégia de otimização de rotas e maior densidade de passageiros.
Eficiência operacional avança, mas balanço segue pressionado
Apesar da melhora visível na operação, os dados contábeis revelam um cenário mais delicado:
Margem líquida negativa
Sem pagamento de dividendos
ROE negativo
VPA em queda contínua
Aumento da dívida líquida e bruta
Atualmente, a Azul soma aproximadamente:
Dívida líquida: R$ 35 bilhões
Dívida bruta: R$ 37 bilhões
Patrimônio líquido negativo: cerca de -R$ 27 bilhões
O prazo médio estimado para equacionar esse endividamento gira em torno de 5 anos, o que mantém o mercado em alerta.
Ações em queda histórica: o peso para o investidor
O desempenho da AZUL4 na Bolsa chama atenção negativamente:
Já foi negociada perto de R$ 50
Hoje gira em torno de R$ 1
Desvalorização acumulada superior a 75%
📌 Comparação em 5 anos (R$ 1.000 investidos):
AZUL4: cerca de R$ 26
CDI: aproximadamente R$ 600
IPCA: cerca de R$ 327
O contraste reforça a perda de valor para o acionista no longo prazo.
Forte exposição ao Brasil aumenta riscos
Cerca de 80% da receita da Azul vem do mercado brasileiro, o que amplia a sensibilidade da companhia a:
Câmbio
Preço do combustível
Taxas de juros
Custos operacionais elevados
Embora a empresa atue também em cargas e serviços adicionais, o transporte de passageiros segue como principal fonte de receita.
O que está sustentando a empresa hoje?
Mesmo em meio às dificuldades financeiras, alguns fatores sustentam a operação:
Crescimento da receita líquida
Estratégia mais eficiente de rotas
Melhora no resultado operacional
Redução relevante de custos variáveis
Ainda assim, o mercado segue cético quanto à capacidade de a empresa converter eficiência operacional em geração consistente de valor ao acionista.
Oportunidade ou risco elevado?
Analistas e investidores seguem divididos. De um lado, há quem veja preço extremamente depreciado e potencial de recuperação. De outro, pesa o alto endividamento, o histórico de destruição de valor e a volatilidade do setor aéreo no Brasil.
A conclusão predominante é clara: AZUL4 pode até reagir no curto prazo, mas a virada estrutural depende de uma reorganização financeira profunda e de um ambiente macroeconômico mais favorável.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






