

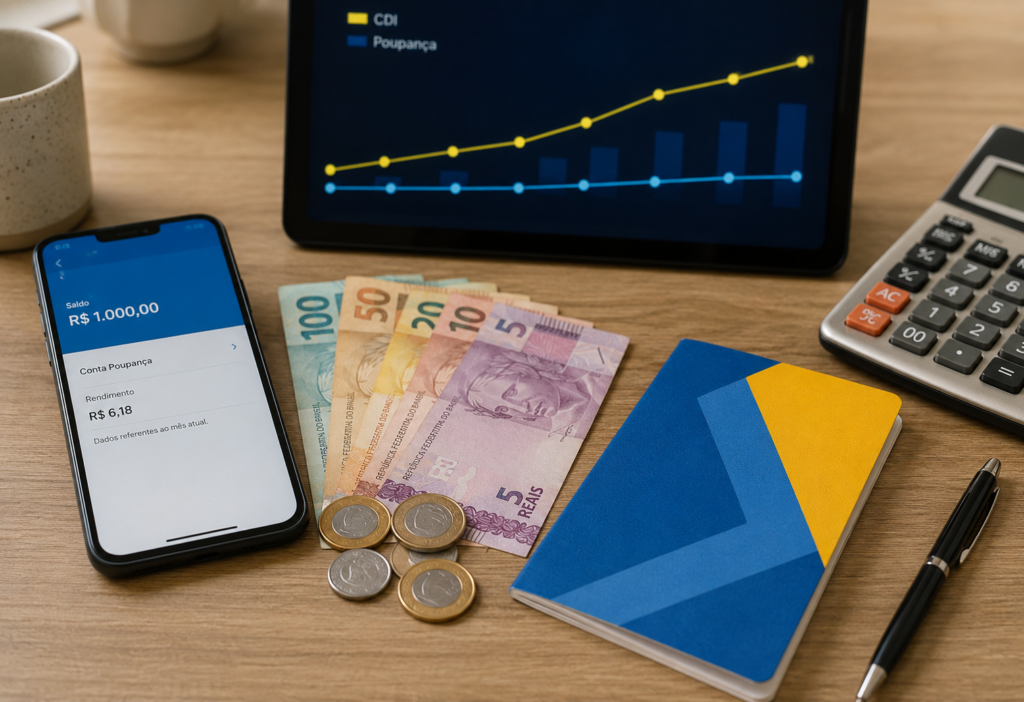
Quem deixa R$ 1.000 na poupança da Caixa por 30 dias pode receber cerca de R$ 6,70 de rendimento, considerando uma rentabilidade próxima de 0,67% ao mês. Esse percentual acompanha a regra atual da caderneta, que paga 0,5% ao mês mais Taxa Referencial, já que a Selic está acima de 8,5% ao ano.
Na prática, o saldo passaria de R$ 1.000,00 para aproximadamente R$ 1.006,70 após um mês, desde que o dinheiro permaneça parado até a chamada data de aniversário da poupança.
A poupança tem uma vantagem importante: o rendimento é isento de Imposto de Renda para pessoa física. Ou seja, o valor calculado é o valor líquido que cai na conta. Mesmo assim, a comparação com outros produtos de renda fixa mostra que a caderneta continua perdendo espaço quando o assunto é rentabilidade.
O que é a data de aniversário da poupança
A poupança não rende todos os dias de forma proporcional como muitos CDBs de liquidez diária. O crédito do rendimento acontece apenas uma vez por mês, na data de aniversário do depósito.
Se o investidor aplicar R$ 1.000 no dia 7, por exemplo, o rendimento será creditado no dia 7 do mês seguinte. Caso saque o dinheiro antes dessa data, pode perder o rendimento daquele período sobre o valor retirado.
Esse detalhe é um dos pontos que mais confundem quem usa a poupança como reserva de emergência. O dinheiro até pode ser sacado a qualquer momento, mas o rendimento só é efetivamente pago quando o ciclo mensal se completa.
Simulação de R$ 1.000 na poupança
| Aplicação | Valor investido | Rentabilidade mensal estimada | Imposto | Ganho líquido em 30 dias |
|---|---|---|---|---|
| Poupança da Caixa | R$ 1.000,00 | 0,67% | Isento | R$ 6,70 |
A conta é simples: R$ 1.000 multiplicados por 0,67% resultam em aproximadamente R$ 6,70. O valor pode variar levemente conforme a TR do período, mas a simulação ajuda a mostrar o tamanho real do rendimento para quem mantém valores pequenos na caderneta.
Quanto renderia em uma aplicação de 100% do CDI
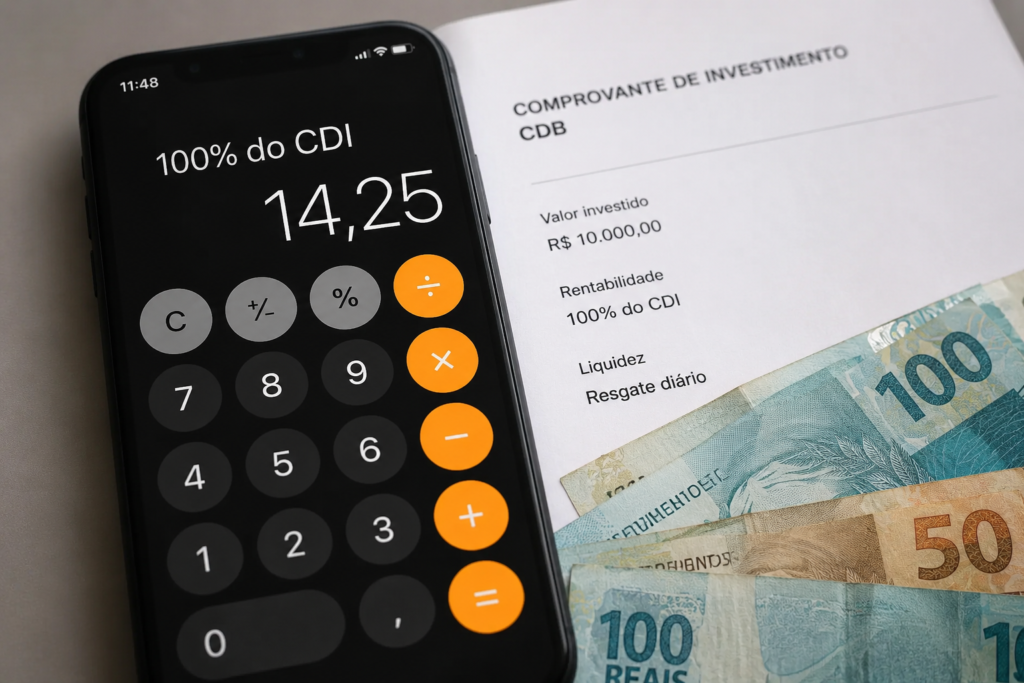
Em um CDB ou conta remunerada que pague 100% do CDI, o rendimento tende a acompanhar de perto a taxa básica de juros. Após o corte mais recente, o Banco Central reduziu a Selic para 14,25% ao ano, segundo decisão do Copom divulgada em junho.
Considerando uma taxa mensal aproximada perto de 1,1% ao mês, R$ 1.000 aplicados por 30 dias poderiam render algo em torno de R$ 11,00 brutos. Como aplicações de renda fixa como CDB têm Imposto de Renda, o desconto para resgates em até 180 dias é de 22,5% sobre o rendimento, conforme a tabela regressiva da Receita Federal.
Com o desconto, o ganho líquido ficaria perto de R$ 8,50. Ainda assim, o resultado supera os cerca de R$ 6,70 da poupança no mesmo período.
| Aplicação | Valor investido | Rendimento bruto estimado | IR estimado | Ganho líquido estimado |
| Poupança | R$ 1.000,00 | R$ 6,70 | R$ 0,00 | R$ 6,70 |
| 100% do CDI | R$ 1.000,00 | R$ 11,00 | R$ 2,48 | R$ 8,52 |
Por que a poupança rende menos mesmo sem imposto
A poupança parece mais simples porque não cobra Imposto de Renda, não exige conhecimento técnico e está disponível nos grandes bancos. O problema é que sua fórmula de remuneração limita o ganho quando a Selic está alta.
Enquanto a caderneta fica em 0,5% ao mês mais TR, produtos como CDBs de liquidez diária acompanham o CDI. Em um cenário de juros elevados, essa diferença pesa no bolso do investidor.
Além disso, muitos CDBs de bancos e instituições financeiras também contam com a proteção do Fundo Garantidor de Créditos, dentro dos limites previstos para aplicações cobertas. O FGC funciona como um mecanismo de proteção aos depositantes e investidores em caso de problemas com instituições associadas.
Vale a pena deixar dinheiro na poupança da Caixa?
A poupança pode atender quem quer simplicidade absoluta, mas não costuma ser a opção mais eficiente para quem busca rendimento. Para valores como R$ 1.000, a diferença mensal parece pequena. Porém, em quantias maiores e prazos mais longos, o impacto aumenta.
Um ponto de atenção é que o investidor não precisa aceitar qualquer produto oferecido pelo banco. Antes de sair da poupança, é importante comparar liquidez, risco, rentabilidade, taxas e cobertura do FGC. Produtos como títulos de capitalização, por exemplo, não têm a mesma função de um CDB de liquidez diária e podem não ser adequados para reserva de emergência.
Com a rentabilidade atual, R$ 1.000 na poupança da Caixa rendem cerca de R$ 6,70 em 30 dias. Em uma aplicação de 100% do CDI, o ganho líquido estimado pode ficar próximo de R$ 8,50, já descontado o Imposto de Renda.
A diferença mostra por que muitos investidores estão revendo o uso da poupança. Ela continua simples e isenta de imposto, mas perde competitividade diante de alternativas conservadoras que pagam mais e mantêm liquidez diária.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






