


Um experimento realizado com dinheiro real mostrou que um CDB da Caixa Econômica Federal superou o rendimento da poupança em uma aplicação mantida durante aproximadamente 30 dias.
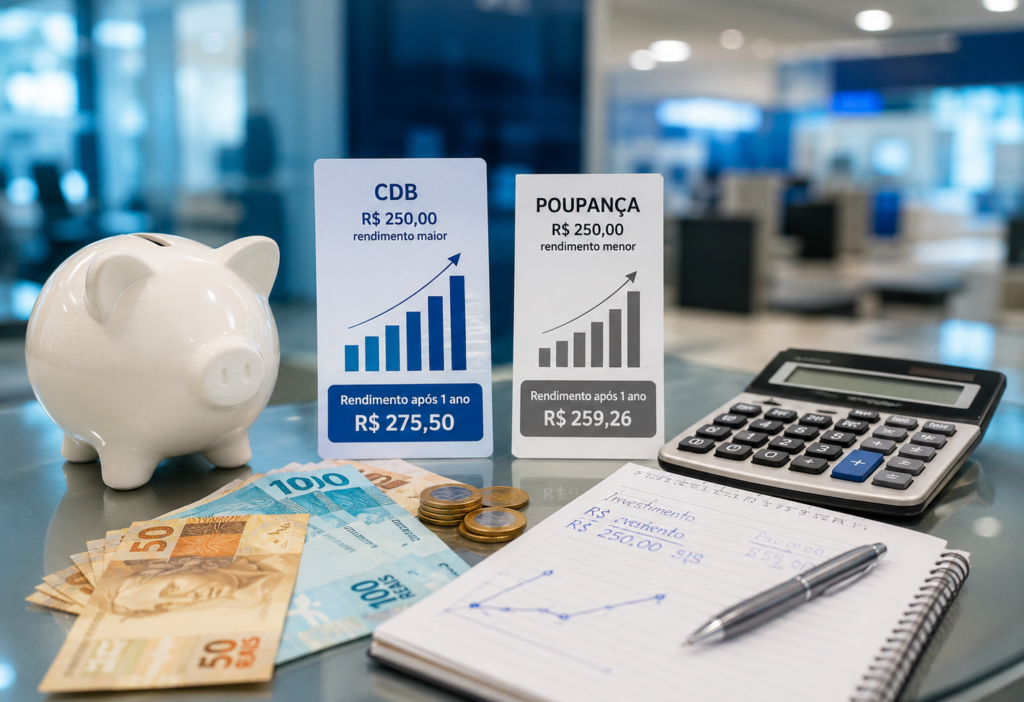
Os dois investimentos receberam R$ 250 em 27 de outubro de 2025. No mês seguinte, o saldo líquido do CDB chegou a R$ 252,35, enquanto a poupança acumulou aproximadamente R$ 251,69.
Na prática, o CDB proporcionou ganho líquido de R$ 2,35, contra R$ 1,69 da caderneta. A diferença foi de R$ 0,66 no período.
Embora pareça pequena em uma aplicação de apenas R$ 250, essa diferença se torna mais relevante à medida que o valor investido e o tempo de permanência aumentam.
Comparação do rendimento após 30 dias
| Aplicação | Valor inicial | Rendimento bruto | Imposto | Rendimento líquido | Saldo aproximado |
|---|---|---|---|---|---|
| Poupança da Caixa | R$ 250,00 | R$ 1,69 | Isento | R$ 1,69 | R$ 251,69 |
| CDB da Caixa | R$ 250,00 | R$ 3,02 | R$ 0,67 | R$ 2,35 | R$ 252,35 |
| Diferença favorável ao CDB | — | — | — | R$ 0,66 | R$ 0,66 |
Os valores correspondem ao extrato apresentado no experimento e não representam uma promessa de rentabilidade futura. O percentual oferecido pelos CDBs pode mudar conforme o produto, o valor aplicado, o prazo e as condições disponíveis no momento da contratação.
CDB rendeu mais mesmo após a cobrança de imposto
O CDB utilizado no teste foi contratado com remuneração equivalente a 95% do CDI. Durante o período analisado, o investimento registrou rendimento bruto de R$ 3,02.
Como o resgate ocorreu dentro dos primeiros 180 dias, houve incidência de 22,5% de Imposto de Renda sobre o lucro. O desconto foi de aproximadamente R$ 0,67, deixando R$ 2,35 de rendimento líquido.
O imposto não é calculado sobre os R$ 250 aplicados. A cobrança incide somente sobre os rendimentos obtidos.
A tabela regressiva utilizada nos CDBs prevê as seguintes alíquotas:
| Prazo da aplicação | Imposto de Renda sobre o rendimento |
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
A Caixa informa que a tributação dos CDBs ocorre no resgate ou no vencimento da aplicação. Quanto maior o prazo, menor pode ser a alíquota do Imposto de Renda, conforme a tabela regressiva.
Também pode existir cobrança de Imposto sobre Operações Financeiras, o IOF, quando o dinheiro é retirado antes de completar 30 dias. A incidência diminui diariamente e chega a zero no 30º dia.
Poupança depende da data de aniversário
A poupança possui uma característica que exige atenção. O rendimento é creditado somente na data de aniversário de cada depósito.
Uma aplicação realizada no dia 27, por exemplo, normalmente recebe a remuneração correspondente no dia 27 do mês seguinte. Caso o dinheiro seja retirado antes da data de aniversário, o investidor pode perder o rendimento daquele período.
No cenário em que a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês, acrescido da Taxa Referencial. Quando a Selic está igual ou abaixo de 8,5%, a regra passa a ser de 70% da Selic, mensalizada, mais a TR.
O Banco Central registrou remunerações mensais próximas de 0,66% em alguns períodos de 2026, considerando a parcela fixa de 0,5% e a TR. A rentabilidade exata varia conforme a data de aniversário do depósito.
A poupança é isenta de Imposto de Renda para pessoas físicas, mas essa vantagem tributária não significa necessariamente que ela renderá mais do que um CDB.
Diferença cresce quando o valor aplicado aumenta
Mantendo-se exatamente a diferença proporcional observada no teste, cada R$ 250 aplicados geraram R$ 0,66 a mais no CDB durante o período analisado.
Uma projeção puramente proporcional produziria os seguintes resultados:
| Valor aplicado | Diferença estimada em 30 dias |
| R$ 250,00 | R$ 0,66 |
| R$ 1.000,00 | R$ 2,64 |
| R$ 10.000,00 | R$ 26,40 |
| R$ 100.000,00 | R$ 264,00 |
| R$ 250.000,00 | R$ 660,00 |
Essa tabela não representa uma simulação precisa de rentabilidade futura. CDI, TR, impostos, taxas oferecidas e número de dias úteis podem alterar o resultado.
Também não é adequado simplesmente multiplicar a diferença mensal para calcular ganhos de vários anos. Em investimentos mais longos, existe o efeito dos juros compostos e a alíquota do Imposto de Renda do CDB diminui conforme o tempo de aplicação.
Liquidez diária não significa resgate a qualquer hora
O produto apresentado foi um CDB Caixa DI com liquidez diária. Segundo a instituição, essa modalidade permite o resgate antecipado e tem remuneração vinculada ao CDI.
Entretanto, liquidez diária não deve ser interpretada automaticamente como dinheiro disponível em qualquer horário, inclusive durante fins de semana e feriados.
As regras de movimentação, o horário de solicitação e o prazo de crédito devem ser conferidos na nota de contratação. Dependendo do produto, uma solicitação realizada fora do horário bancário pode ser processada apenas no próximo dia útil.
Essa diferença precisa ser considerada por quem pretende utilizar o CDB como reserva de emergência.
CDB e poupança possuem cobertura do FGC
Tanto a poupança quanto os CDBs estão entre os produtos cobertos pelo Fundo Garantidor de Créditos. A proteção ordinária é limitada a R$ 250 mil por CPF ou CNPJ e por instituição ou conglomerado financeiro.
O FGC também estabelece um limite global de garantias dentro do período previsto em seu regulamento. Por isso, o investidor deve observar a soma dos produtos mantidos em instituições pertencentes ao mesmo conglomerado.
A cobertura do FGC não elimina todos os riscos e não significa que o dinheiro será devolvido instantaneamente em caso de intervenção ou liquidação da instituição.
CDB de 95% do CDI sempre ganha da poupança
O resultado do teste mostra que o CDB de 95% do CDI venceu a poupança durante aquele período específico, inclusive após a cobrança de 22,5% de Imposto de Renda.
Isso não permite afirmar que qualquer CDB de 95% do CDI sempre será superior. A comparação depende principalmente de cinco fatores:
- nível da Selic e do CDI;
- valor da Taxa Referencial;
- prazo da aplicação;
- alíquota do Imposto de Renda;
- momento em que o dinheiro será retirado.
Durante períodos de juros elevados, os CDBs pós-fixados tendem a se beneficiar porque o CDI acompanha de perto a taxa básica de juros. Em março de 2026, o Copom reduziu a Selic para 14,75% ao ano, mantendo os juros brasileiros em nível elevado.
Já a poupança permanece limitada à regra de 0,5% ao mês mais TR enquanto a Selic estiver acima de 8,5% ao ano.
Rentabilidade maior exige análise das condições
CDBs que pagam 100%, 110% ou 120% do CDI podem apresentar retorno superior, mas o percentual anunciado não deve ser analisado isoladamente.
Ofertas promocionais podem estabelecer valor máximo, prazo curto, carência, vencimento definido ou disponibilidade apenas para novos clientes. Também é necessário verificar quem é o banco emissor, pois é essa instituição que assume a obrigação de devolver o dinheiro.
Antes de trocar a poupança por um CDB, o investidor deve comparar:
- rendimento líquido depois dos impostos;
- prazo de vencimento;
- possibilidade de resgate antecipado;
- horário de movimentação;
- valor mínimo exigido;
- cobertura do FGC;
- solidez da instituição emissora.
Resultado favorece o CDB da Caixa
No experimento analisado, o CDB da Caixa foi mais rentável. Os R$ 250 aplicados produziram ganho líquido de R$ 2,35, enquanto a mesma quantia na poupança rendeu R$ 1,69.
A vantagem líquida foi de R$ 0,66 em aproximadamente um mês, equivalente a cerca de 39% a mais de rendimento sobre o ganho entregue pela poupança naquele período.
O resultado reforça que a caderneta não deve ser escolhida apenas por costume. Mesmo um CDB que paga menos de 100% do CDI pode superar a poupança em determinados cenários.
Ainda assim, a decisão precisa considerar liquidez, prazo, tributação e objetivo financeiro. Rentabilidade passada não garante resultados futuros, e as condições do CDB devem ser verificadas diretamente no aplicativo antes da aplicação.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






