

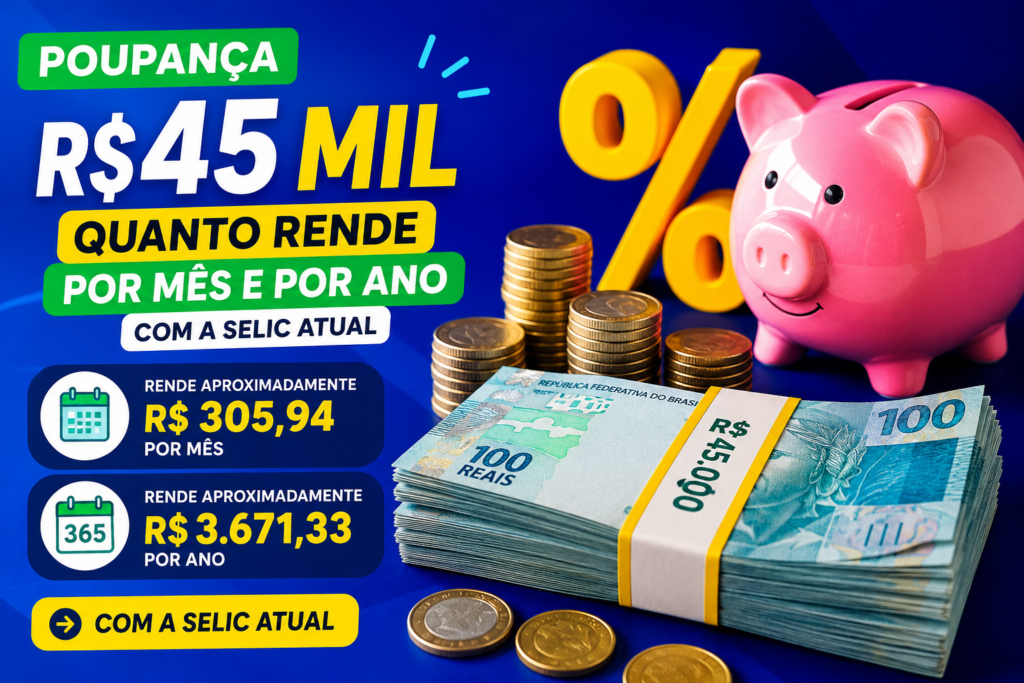
Quem tem R$ 45 mil guardados na poupança costuma olhar primeiro para o rendimento mensal. A aplicação continua sendo uma das mais conhecidas do Brasil por ser simples, isenta de Imposto de Renda para pessoa física e fácil de movimentar. Mas o retorno depende diretamente da taxa Selic e da Taxa Referencial, a TR.
Atualmente, a Selic está em 14,25% ao ano, após decisão do Copom em junho de 2026. Com isso, a poupança permanece na regra tradicional para períodos em que a Selic está acima de 8,5% ao ano: 0,5% ao mês mais TR.
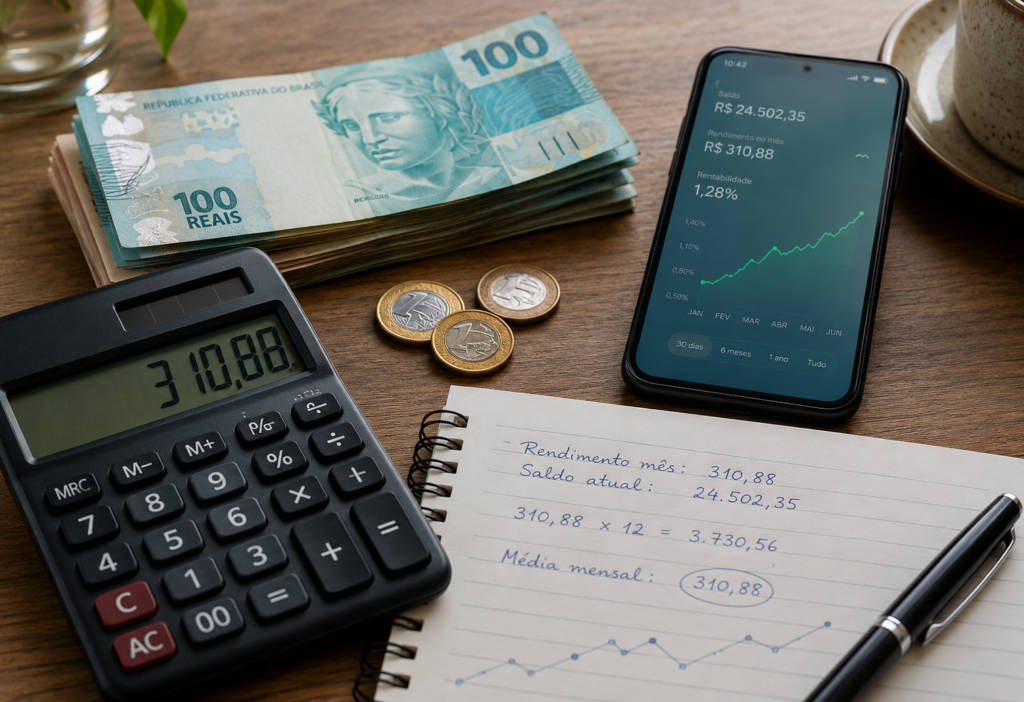
Na prática, considerando um rendimento anual estimado de 8,29%, como no cálculo-base do roteiro, uma aplicação de R$ 45.000 na poupança renderia aproximadamente R$ 3.730,50 em um ano.
Com isso, o saldo final estimado ficaria em:
| Valor aplicado | Rendimento anual estimado | Ganho em 12 meses | Saldo final |
|---|---|---|---|
| R$ 45.000,00 | 8,29% | R$ 3.730,50 | R$ 48.730,50 |
Esse valor já representa o ganho líquido para pessoa física, pois a poupança não sofre desconto de Imposto de Renda.
Quanto rende por mês?
Ao dividir o ganho anual de R$ 3.730,50 por 12 meses, o rendimento médio seria de cerca de R$ 310,88 por mês. Porém, esse número deve ser entendido como uma média.
Isso acontece porque a poupança trabalha com juros compostos e tem rendimento creditado na data de aniversário do depósito. Além disso, a TR pode variar ao longo do tempo. Por isso, o valor mensal pode oscilar, ficando abaixo ou acima da média em determinados meses.
Em uma simulação aproximada, o investidor poderia ver rendimentos mensais próximos da faixa de R$ 290 a R$ 330, dependendo da TR, do saldo acumulado e da data de aplicação.
Como funciona a regra da poupança?
A regra da poupança muda conforme a Selic:
Quando a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais TR.
Quando a Selic está igual ou abaixo de 8,5% ao ano, o rendimento passa a ser equivalente a 70% da Selic mais TR.
Como a Selic atual está em 14,25% ao ano, a poupança segue no primeiro modelo. Isso ajuda a explicar por que o rendimento ficou mais alto do que em períodos de juros baixos.
E a inflação, come quanto desse rendimento?
O rendimento nominal mostra quanto o dinheiro cresceu em reais. Mas o que realmente importa para o poder de compra é o rendimento real, ou seja, o ganho depois de descontada a inflação.
O IPCA é o índice oficial de inflação do Brasil e serve como referência para medir a perda do poder de compra ao longo do tempo. Segundo dados recentes, a inflação acumulada em 12 meses até maio de 2026 estava em 4,72%.
Considerando a poupança com rendimento de 8,29% ao ano e inflação de 4,72%, o ganho real aproximado seria de 3,40% ao ano. Em valores práticos, isso significa que parte do rendimento apenas compensou a alta dos preços, enquanto o restante representou aumento real do poder de compra.
Vale a pena deixar R$ 45 mil na poupança?
A poupança pode fazer sentido para quem busca simplicidade, liquidez e baixo risco, especialmente para reserva de emergência. O dinheiro fica fácil de acessar e o investidor não precisa acompanhar marcação a mercado, vencimentos ou cobrança de imposto.
Por outro lado, quem busca maior rentabilidade pode encontrar alternativas mais competitivas em produtos de renda fixa, como Tesouro Selic, CDBs com liquidez diária e contas remuneradas. Em muitos casos, esses investimentos acompanham mais de perto a Selic e podem superar a poupança mesmo após o desconto de Imposto de Renda.
Para R$ 45 mil, a poupança entregaria um ganho estimado de R$ 3.730,50 em 12 meses, considerando a taxa de 8,29% ao ano. O valor é relevante, mas deve ser comparado com a inflação e com outras opções disponíveis no mercado.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.





