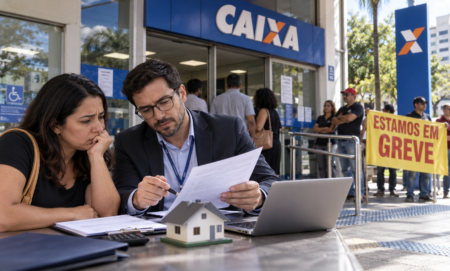
O mercado imobiliário brasileiro passa por uma das maiores transformações dos últimos anos. A Caixa Econômica Federal lançou novas regras de crédito habitacional com o objetivo de ampliar o acesso da classe média à casa própria. As medidas, que começaram a valer em 13 de outubro, prometem injetar cerca de R$ 20 bilhões na economia e financiar aproximadamente 80 mil novos imóveis até o fim do próximo ano.
A iniciativa faz parte de um pacote apoiado pelo governo federal e deve beneficiar famílias com renda mensal entre R$ 12 mil e R$ 25 mil, um público que não se encaixa no programa Minha Casa, Minha Vida, mas também enfrenta dificuldades para financiar imóveis pelos modelos tradicionais.
Entenda como funcionam os sistemas de crédito imobiliário no Brasil
O sistema de financiamento imobiliário brasileiro é dividido em duas modalidades principais:
SFH (Sistema Financeiro de Habitação): voltado para moradias populares e de classe média, com recursos do FGTS e da poupança (SBPE). Os juros têm teto de 12% ao ano, e o comprador pode usar o saldo do FGTS na compra do imóvel.
SFI (Sistema Financeiro Imobiliário): destinado a imóveis de alto valor e comerciais, com recursos vindos de fontes livres dos bancos, como LCIs e CRIs. Essa modalidade costuma ter juros mais altos e não permite o uso do FGTS.
O problema é que a poupança, principal fonte de recursos para o SFH, vem encolhendo. Só no primeiro semestre deste ano, houve resgate de R$ 50 bilhões, o segundo pior resultado da história. Atualmente, ela responde por apenas 32% dos financiamentos imobiliários, contra 70% há uma década.
As novas regras da Caixa: mais crédito e menos entrada
As novas medidas do governo mudam significativamente o cenário:
Entrada mínima: cai de 30% para 20% do valor do imóvel.
Financiamento máximo: sobe de 70% para 80%.
Valor limite do imóvel no SFH: passa de R$ 1,5 milhão para R$ 2,25 milhões.
Juros máximos: permanecem limitados a 12% ao ano, mesmo com a Selic acima de 10%.
Acesso ampliado: vale para imóveis novos e usados, sem obrigatoriedade de ser cliente da Caixa.
Essas mudanças colocam milhares de famílias dentro do SFH, tornando o crédito mais barato e o sonho da casa própria mais próximo. Para os bancos, o governo reduziu o depósito compulsório no Banco Central — de 20% para 15%, com extinção total prevista para 2027 —, o que deve liberar ainda mais recursos para o mercado imobiliário.
O que ninguém está contando: os riscos por trás da euforia
Apesar do otimismo, especialistas alertam para os riscos econômicos embutidos na medida. O aumento da oferta de crédito e da liquidez na economia ocorre em um momento de alta da Selic e aproximação do período eleitoral, o que levanta suspeitas de viés político e pressão inflacionária.
Mais crédito significa mais consumo e, portanto, maior risco de inflação. O próprio Banco Central já sinalizou que pode manter os juros altos por mais tempo para conter essa pressão. Além disso, o incentivo ao endividamento pode agravar a situação financeira de famílias já sobrecarregadas com empréstimos e cartões de crédito.
O que fazer antes de comprar um imóvel agora
Antes de aproveitar o novo crédito imobiliário, é essencial avaliar o impacto financeiro da decisão. Especialistas recomendam simular financiamentos em diferentes bancos, comparar taxas e analisar se o investimento realmente faz sentido diante de seu orçamento e perfil financeiro.
Para muitas pessoas, esperar um pouco mais pode ser uma escolha mais racional — especialmente diante de um cenário econômico instável e sujeito a mudanças políticas e de juros.
Boas oportunidades, mas com cautela
As novas regras do crédito imobiliário representam um avanço para o setor e devem estimular a construção civil, gerar empregos e aquecer a economia. No entanto, como ressaltam analistas, trata-se de uma medida que exige prudência e planejamento.
Mais crédito não significa necessariamente crédito barato, e nem todo aumento de oferta é sinônimo de oportunidade real.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.