


As ações da Petrobras voltaram ao centro das atenções após o Santander elevar sua recomendação para a companhia de neutra para compra. A instituição também aumentou de R$ 35 para R$ 60 o preço-alvo das ações ordinárias, indicando que a cotação ainda não refletiria completamente o potencial operacional da estatal.
A revisão foi baseada principalmente na expectativa de crescimento da produção de petróleo e gás, na melhora do cenário para o segmento de exploração e produção e na capacidade da empresa de continuar gerando caixa para remunerar os acionistas.
Embora o preço-alvo tenha sido estabelecido para as ações ordinárias PETR3, a análise também influencia a percepção sobre PETR4, papel preferencial mais procurado por investidores interessados em dividendos.
Produção pode chegar a 2,6 milhões de barris por dia
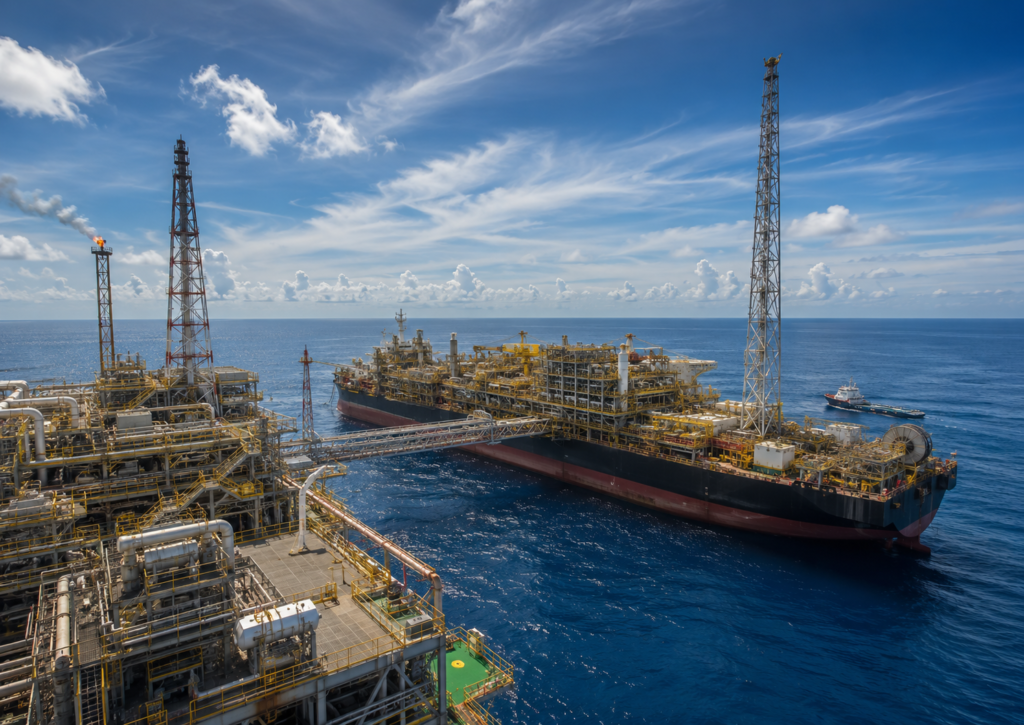
Um dos principais argumentos favoráveis é o desempenho da área de exploração e produção, conhecida no mercado como upstream. O Santander estima que a produção doméstica de petróleo da Petrobras possa atingir aproximadamente 2,6 milhões de barris por dia em 2026, crescimento de 9% na comparação anual.
A projeção considera a entrada e o aumento gradual da capacidade de plataformas do tipo FPSO — unidades flutuantes utilizadas para produzir, armazenar e transferir petróleo.
Na avaliação do banco, a Petrobras ainda pode superar suas próprias metas, especialmente com o avanço de novos sistemas de produção no pré-sal. Esse aumento de volume é importante porque pode ajudar a compensar eventuais períodos de queda do petróleo ou margens menores no refino.
O atual Plano de Negócios 2026-2030 prevê US$ 69,2 bilhões em investimentos nos projetos prioritários de exploração e produção, com 62% dos recursos direcionados ao pré-sal.
Dividendos podem render cerca de 9,5% em 2026
O Santander calcula que a Petrobras poderá entregar um rendimento próximo de 12% em fluxo de caixa livre ajustado para o acionista e um dividend yield estimado em aproximadamente 9,5% em 2026.
O dividend yield representa a relação entre os proventos pagos e o preço da ação. Uma taxa de 9,5%, porém, não constitui garantia de pagamento, pois depende do lucro, do fluxo de caixa, dos investimentos, da dívida e das decisões do conselho de administração.
A política da Petrobras estabelece que a companhia pode distribuir aos acionistas 45% do fluxo de caixa livre quando o endividamento bruto permanece dentro dos limites previstos. Portanto, a geração de caixa é mais importante para a sustentabilidade dos dividendos do que o lucro contábil isolado.
O banco também considera que a discussão sobre dividendos extraordinários pode voltar a ganhar espaço durante a elaboração do próximo plano estratégico. No entanto, o Plano de Negócios 2026-2030 prevê entre US$ 45 bilhões e US$ 50 bilhões em dividendos ordinários e não inclui uma projeção formal de pagamentos extraordinários.
Petróleo elevado favorece resultados, mas aumenta o risco
A cotação internacional do petróleo permanece como uma das variáveis mais importantes para a Petrobras. Preços elevados aumentam a receita da área de exploração e produção, mas podem ser temporários quando refletem conflitos geopolíticos, restrições logísticas ou riscos de interrupção do fornecimento.
Para o investidor, o perigo está em considerar que um petróleo excepcionalmente valorizado permanecerá nesse patamar indefinidamente. Uma eventual queda do Brent pode reduzir margens, lucros, fluxo de caixa e dividendos, mesmo que a produção continue aumentando.
Por outro lado, o crescimento do volume produzido oferece alguma proteção. Quanto mais petróleo a empresa consegue extrair com custos competitivos, menor tende a ser sua dependência exclusiva de preços elevados para entregar bons resultados.
Refino, combustíveis e interferência política seguem no radar
A política de preços dos combustíveis continua sendo um dos principais pontos de atenção. Caso a Petrobras venda gasolina ou diesel abaixo das referências internacionais por um período prolongado, parte da rentabilidade do refino pode ser comprometida.
Também existem riscos relacionados à elevação dos investimentos, aquisições, projetos com retorno abaixo do esperado e decisões influenciadas pelo controlador. A União permanece como acionista majoritária e pode direcionar a estratégia da companhia para objetivos que nem sempre coincidem com a maximização do retorno dos investidores minoritários.
PETR4 ainda vale a pena?
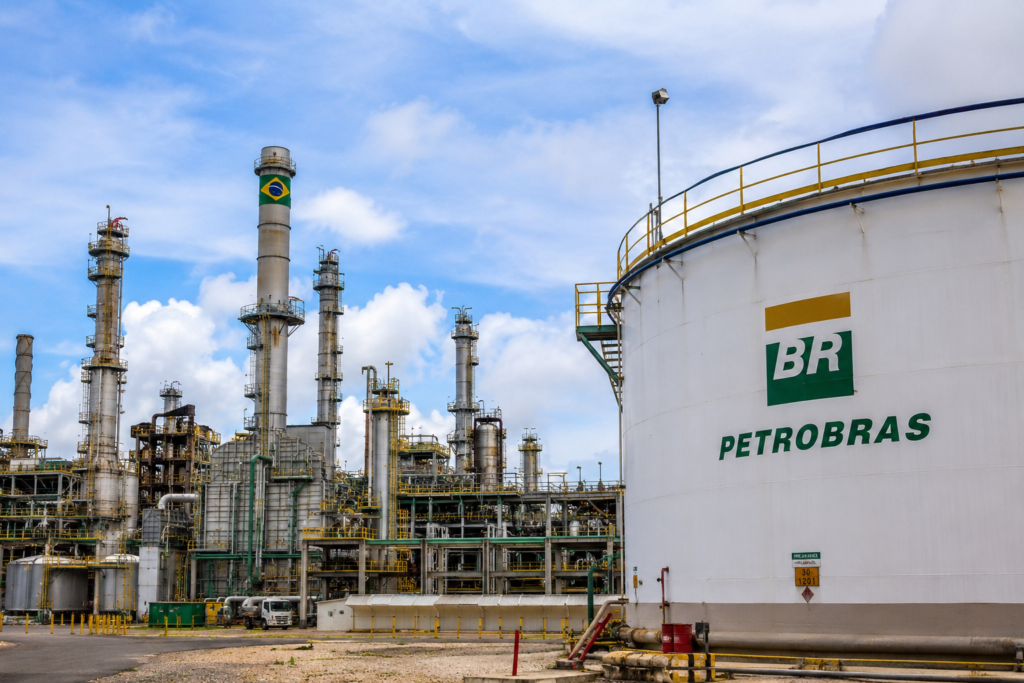
A Petrobras reúne produção crescente, ativos competitivos no pré-sal, forte geração de caixa e potencial para continuar distribuindo dividendos relevantes. Esses fatores sustentam a recomendação mais otimista do Santander.
Ainda assim, PETR4 não é uma ação livre de riscos. O desempenho depende do petróleo, da disciplina de investimentos, da política de combustíveis e das decisões do governo.
Para investidores de longo prazo, a tese pode continuar atrativa, especialmente quando existe margem de segurança no preço de entrada. Porém, comprar apenas com base no dividendo projetado ou na recente valorização do petróleo pode levar a expectativas excessivamente otimistas.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






