

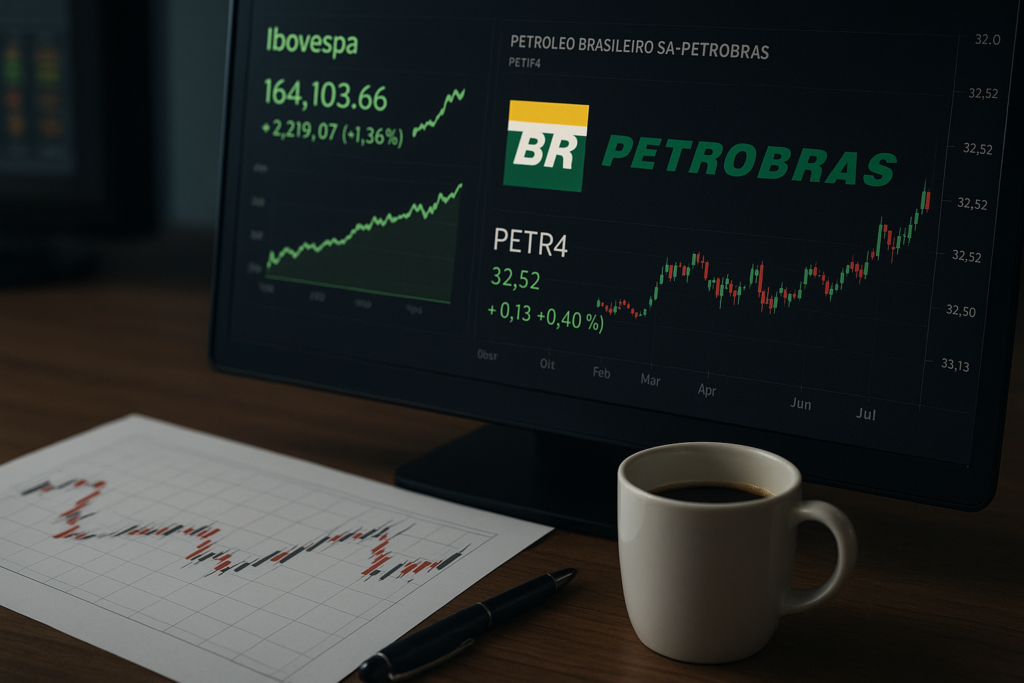
A Bovespa voltou a surpreender o mercado ao renovar máximas históricas em reais. O índice ultrapassou 164 mil pontos após nova alta de 1,4%, acumulando 36% de valorização em 2025 e quase 9% somente nos últimos 30 dias. O movimento contrasta com o comportamento da Petrobras (PETR4), que segue negociando em patamares bem abaixo de anos anteriores — e isso reacende uma pergunta que está dominando o mercado: será que Petrobras está barata demais para ser ignorada?
Ibovespa em reais renova recordes; em dólar, ainda há espaço
Embora o Ibovespa tenha rompido máximas históricas em reais, o ETF EWZ — que replica a bolsa brasileira em dólar — ainda está distante do topo anterior. Em dólar, o índice sobe 55% desde dezembro de 2024, mas ainda precisa avançar mais para recuperar o recorde.
Esse descolamento mostra que, apesar da euforia local, o mercado internacional ainda vê espaço para valorização adicional dos ativos brasileiros.
Petrobras caiu até 24% enquanto a bolsa subia
Enquanto diversos setores disparam, Petrobras segue em correção:
PETR4 caiu 11% em 2025
Acumula queda de 24% nos últimos 12 meses
Opera ao redor de R$ 32,50, longe dos R$ 38 do início do ano
Muito distante dos R$ 42 a R$ 43 de 2024
A principal causa é clara: petróleo mais barato.
O Brent já chegou a operar perto de US$ 63 o barril, acumulando queda de 20% desde o início de 2024. E como Petrobras acompanha a commodity, o papel recuou no mesmo ritmo.
Ações baratas em um mercado esticado
Mesmo com o rali da bolsa, alguns setores continuam descontados:
Bancos selecionados
Seguradoras
Empresas cíclicas
E especialmente petrolíferas, como Petrobras
O motivo é simples: se o Brent volta a subir no próximo ciclo, o papel tende a acompanhar — somando valorização + dividendos.
Indicadores mostram Petrobras barata
Hoje, PETR4 negocia próxima de:
1 vez o valor patrimonial
16% de dividend yield nos últimos 12 meses
Margem líquida: 16%
Margem EBITDA: 36%
EV/EBITDA: 4x (muito baixo para o setor)
ROE: 18%
Baixa alavancagem e forte geração de caixa
Dois dividendos já anunciados, somando R$ 0,94 ainda em aberto
Segundo os parâmetros de valuation e de análise fundamentalista, o papel permanece descontado mesmo após toda a volatilidade.
Valuation: preço justo entre R$ 41 e R$ 73
Pelo método de fluxo de caixa descontado (FCD), considerando crescimento, margens históricas e uma taxa de desconto elevada para refletir risco governamental, surgem três cenários claros:
Cenário pessimista: R$ 17 (fora da realidade atual)
Cenário moderado: R$ 57
Cenário otimista: R$ 73
Média ponderada: entre R$ 41 e R$ 49
Mesmo adotando premissas conservadoras, Petrobras apresenta potencial de valorização superior a 30% a 70%.
Preço-teto confirma que ainda há margem
Com dividend yield desejado entre 9% e 10%:
Preço-teto (9%) → R$ 38,79
Preço-teto (10%) → R$ 34,90
Ou seja:
PETR4 a R$ 32–33 ainda tem margem de segurança.
Dividendos 2026: projeção entre 13% e 16%
A empresa já divulgou expectativa de distribuir entre US$ 45 e US$ 50 bilhões em cinco anos. Convertendo para o fluxo anual:
Entre R$ 3,73 e R$ 4,15 por ação
Considerando os R$ 0,94 já anunciados e ainda no prazo para receber, o yield projetado para 2026 fica entre:
13,6% (cenário conservador)
14,3% (cenário moderado)
15,6% (cenário otimista)
Esses percentuais colocam Petrobras novamente entre as maiores pagadoras de dividendos da bolsa brasileira.
Por que muitos investidores continuam comprando Petrobras?
Os motivos citados por analistas e investidores incluem:
Preço descontado frente ao histórico
Forte geração de caixa mesmo com petróleo em baixa
Dividendos constantes e elevados
Projeções robustas para 2026
Possível ciclo de alta das commodities
Margem de segurança confortável
Relação risco-retorno favorável
Apesar do risco político — sempre presente — a empresa segue lucrativa, eficiente e com caixa forte, mantendo atratividade mesmo em ambiente mais turbulento.
Petrobras é uma das poucas barganhas em meio ao rali da bolsa
A Bovespa segue renovando recordes, mas nem todas as ações acompanharam essa alta. Entre as oportunidades, Petrobras aparece como o caso mais evidente de desconto, unindo:
Potencial de valorização
Dividendos expressivos
Preço atrativo
Correlação direta com ciclos do petróleo
Margem de segurança em múltiplos e valuation
A combinação entre preço baixo + projeção de dividendos gordos + possibilidade de recuperação do petróleo faz de PETR4 um dos ativos mais observados pelos investidores que buscam valor e renda em 2026.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






