

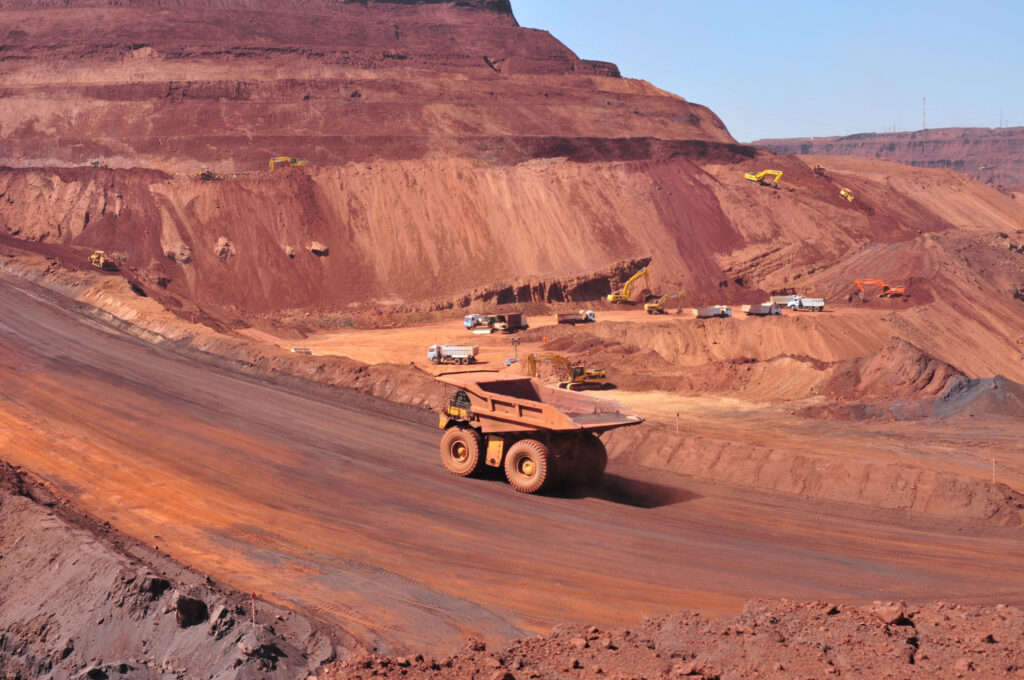
A possibilidade de um dividendo acima de R$ 10 por ação da VALE3 voltou a ganhar força após análises que destacam a combinação entre produção crescente, baixo custo operacional e endividamento controlado da mineradora.
Segundo projeções de mercado, caso a Vale mantenha a política de distribuir cerca de 45% do fluxo de caixa livre, o pagamento aos acionistas pode atingir patamares históricos, com dividend yield anual próximo de 9% a 10%, além da chance de dividendos extraordinários.
Por que a Vale consegue pagar dividendos tão altos?
A força da Vale está nos fundamentos. Confira os principais pontos:
Custo de extração extremamente baixo
Custo médio em torno de US$ 4 por tonelada
O minério de ferro só se tornaria inviável abaixo de US$ 54, cenário considerado improvável no longo prazo
🔹 Produção em crescimento
EBITDA e EBIT avançando trimestre após trimestre
Aumento de produção compensando oscilações no preço do minério
🔹 Dívida sob controle
Dívida líquida estimada em cerca de R$ 66 bilhões
Relação dívida/patrimônio considerada confortável pelo mercado
Dependência da China ainda é um risco?
Atualmente, cerca de 48% da receita da Vale depende da China. Isso torna a empresa sensível a:
Estímulos econômicos chineses
Demanda por aço e minério de ferro
Apesar disso, analistas apontam que qualquer retomada mais forte da economia chinesa tende a impulsionar diretamente:
Preço do minério
Resultado operacional
Valor das ações
Índia pode ser a “cereja do bolo” da Vale
Um dos fatores menos precificados pelo mercado é a expansão no mercado indiano.
Destaques:
Minério de ferro indiano com teor de 90% a 95%
Qualidade superior à média global
Forte crescimento da demanda por infraestrutura
Esse movimento pode abrir um novo ciclo de crescimento estrutural para a Vale, reduzindo a dependência exclusiva da China.
Vale está barata? Veja os números
Análises baseadas em múltiplos clássicos indicam:
| Indicador | Estimativa |
|---|---|
| EBITDA anual | R$ 78 bilhões |
| EV/EBITDA | ~5x |
| Média histórica do setor | 10x a 15x |
| Preço justo estimado | ~R$ 136 |
| Potencial de valorização | até 89% |
Em cenários mais otimistas, considerando crescimento e redução de dívida, o potencial pode ser ainda maior.
Quanto a Vale pode gerar no longo prazo?
Simulações conservadoras indicam:
Crescimento médio anual: ~9%
Dividendos recorrentes: ~10%
Retorno total potencial: acima de 20% ao ano
Para investidores de longo prazo, esse perfil reforça a tese de que a Vale pode combinar renda e valorização.
Principais riscos no radar
Apesar do otimismo, alguns pontos exigem atenção:
Volatilidade do preço do minério de ferro
Desaceleração prolongada da China
Natureza cíclica do setor de commodities
Ainda assim, o histórico mostra que quedas costumam abrir janelas de oportunidade para quem investe com visão de longo prazo.
Com caixa forte, baixo custo, potencial de dividendos elevados e novas frentes de crescimento, a Vale volta a ser vista como uma das ações mais relevantes da bolsa brasileira. O pagamento acima de R$ 10 por ação não é consenso, mas está longe de ser um cenário improvável.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






