

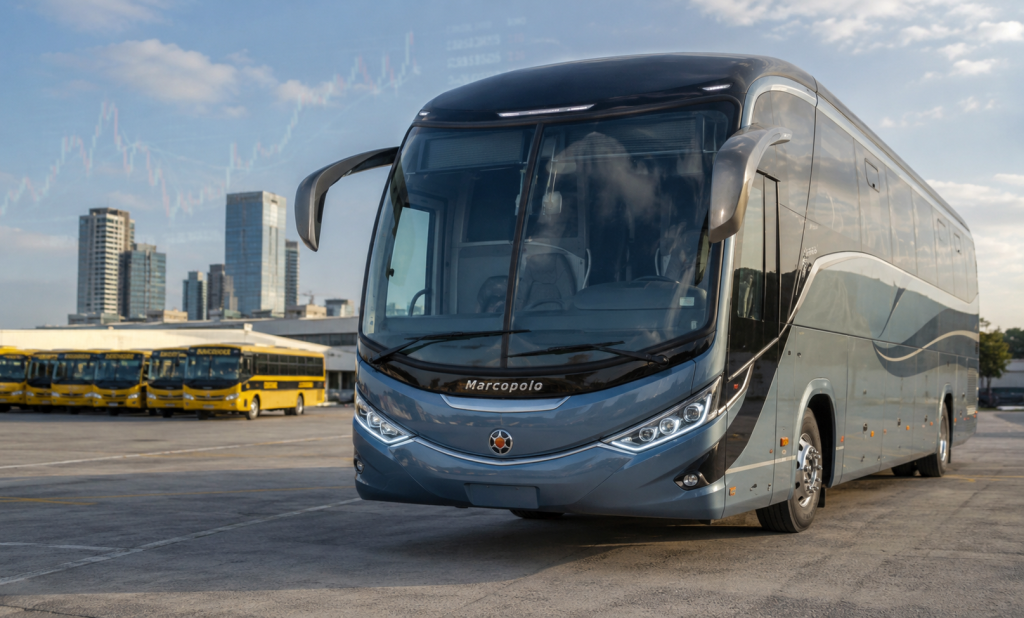
A Marcopolo (POMO4) voltou a ganhar força no radar dos investidores após divulgar lucro maior no primeiro trimestre de 2026, anunciar pagamento de juros sobre capital próprio e sair como uma das principais beneficiadas da licitação do programa Caminho da Escola. A combinação de resultado operacional resiliente, dividendos e novos contratos públicos reforça a tese positiva para a companhia, mas não elimina os riscos ligados ao ciclo de ônibus, ao câmbio e ao desempenho internacional.
No 1T26, a Marcopolo registrou lucro líquido consolidado de R$ 264,6 milhões, alta de 8,8% em relação ao mesmo período de 2025. A receita líquida somou R$ 1,66 bilhão, leve queda de 1,3% na comparação anual, enquanto o Ebitda alcançou R$ 304,8 milhões, avanço de 16,3%.
O esboço enviado destaca justamente esse ponto: a empresa combina rentabilidade elevada, múltiplos considerados descontados, pagamento de proventos e expectativa de novas receitas com programas públicos, especialmente o Caminho da Escola.
Lucro sobe mesmo com receita praticamente estável
O principal dado positivo do trimestre foi a melhora do lucro, mesmo em um cenário de receita levemente menor. Isso indica que a companhia conseguiu preservar margens e controlar custos, apesar de uma base de comparação ainda desafiadora para o setor de ônibus.
Segundo os números divulgados pela própria Marcopolo, a margem líquida chegou a 16% no 1T26, acima dos 14,5% registrados no 1T25. O retorno sobre o patrimônio líquido também avançou, passando de 28,5% para 32,8% no mesmo intervalo.
| Indicador | 1T26 | Comparação anual |
|---|---|---|
| Receita líquida | R$ 1,66 bilhão | -1,3% |
| Ebitda | R$ 304,8 milhões | +16,3% |
| Lucro líquido | R$ 264,6 milhões | +8,8% |
| Margem líquida | 16,0% | Alta ante 14,5% |
| ROE | 32,8% | Alta ante 28,5% |
Esse conjunto de indicadores ajuda a explicar por que POMO4 voltou a ser observada por investidores que buscam empresas lucrativas, com potencial de distribuição de dividendos e posição consolidada em seu setor.
Caminho da Escola pode destravar nova fase de receitas
O maior catalisador recente para a Marcopolo foi o resultado da licitação do programa Caminho da Escola 2026. A companhia saiu como principal vencedora ao assegurar 7.210 dos 7.470 ônibus escolares ofertados, o equivalente a cerca de 97% do total.
Esse dado é importante porque o programa pode reforçar a carteira de pedidos da empresa nos próximos trimestres. Para o investidor, a licitação reduz parte da incerteza sobre demanda futura, especialmente em um setor que depende de ciclos de renovação de frota, orçamento público e investimentos de empresas de transporte.
A XP avaliou que os volumes da Marcopolo tendem a melhorar daqui em diante, apesar de classificar o resultado do 1T26 como neutro. A casa destacou que o Ebitda recorrente ficou praticamente em linha com suas estimativas, o que reforça uma visão de estabilidade operacional no curto prazo.
Dividendos seguem no radar dos investidores
Além dos resultados, a Marcopolo também atrai atenção pela remuneração ao acionista. Em abril de 2026, a empresa aprovou o pagamento de R$ 0,085 por ação em juros sobre capital próprio, com pagamento previsto a partir de 8 de maio de 2026.
Esse pagamento reforça a imagem da companhia como uma ação acompanhada por investidores de dividendos. No entanto, é importante observar que o retorno futuro dependerá da manutenção do lucro, da geração de caixa e da capacidade da empresa de equilibrar investimentos, distribuição de proventos e capital de giro.
Ou seja, POMO4 pode continuar interessante para quem busca renda, mas o investidor não deve olhar apenas para o dividendo recente. O ponto central é avaliar se a empresa conseguirá sustentar bons resultados em 2026 e 2027.
O que pode impulsionar POMO4 nos próximos meses
A tese positiva para Marcopolo se apoia em quatro pilares principais: a liderança no mercado brasileiro de carrocerias de ônibus, a vitória no Caminho da Escola, a melhora das margens e a possibilidade de manutenção de proventos.
Outro ponto favorável é a diversificação geográfica. A empresa tem presença no Brasil e em mercados internacionais, o que pode ajudar a reduzir a dependência de um único mercado. Por outro lado, essa diversificação também expõe a companhia a riscos de câmbio, demanda externa e desempenho regional.
No esboço, a tese otimista considera que a aprovação de novos projetos de transporte, a renovação da frota urbana e uma eventual retomada de compras em mercados externos poderiam elevar receitas e lucros nos próximos anos.
Riscos ainda precisam ser monitorados
Apesar dos pontos positivos, a Marcopolo não está livre de riscos. O primeiro deles é a própria natureza cíclica do setor. A venda de ônibus depende de crédito, atividade econômica, renovação de frota, licitações públicas e confiança das empresas de transporte.
Outro ponto de atenção é o desempenho internacional. A companhia informou que a produção total caiu no 1T26, pressionada por segmentos como rodoviário e urbano no Brasil, redução das exportações para a Argentina e piora no mercado mexicano.
Além disso, juros elevados no Brasil podem encarecer financiamentos e adiar decisões de compra de veículos por empresas e governos. Para uma companhia industrial, esse ambiente exige disciplina financeira e boa gestão de capital.
Marcopolo está barata ou o mercado está precificando riscos?
A leitura do mercado é dividida entre oportunidade e cautela. De um lado, os múltiplos da ação e o histórico de lucro sustentam a visão de que POMO4 pode estar descontada. De outro, a queda recente em volumes e a dependência de contratos públicos mostram que a tese ainda exige acompanhamento próximo.
Para o investidor de longo prazo, a pergunta mais importante não é apenas se a ação está barata, mas se a empresa conseguirá converter os contratos recentes em receita, manter margens elevadas e preservar a distribuição de dividendos.
Se o Caminho da Escola avançar dentro do cronograma, a demanda doméstica melhorar e os mercados externos se estabilizarem, a Marcopolo pode ter espaço para entregar resultados mais fortes. Caso contrário, a ação pode continuar pressionada pela percepção de risco no setor.
POMO4 tem fundamentos positivos, mas não é uma tese sem risco
A Marcopolo chega a 2026 com fundamentos relevantes: lucro em alta, margem líquida maior, ROE elevado, pagamento de JCP e uma vitória expressiva no programa Caminho da Escola. Esses fatores tornam POMO4 uma ação que merece atenção entre investidores que buscam empresas lucrativas e com potencial de dividendos.
Ainda assim, a tese exige cautela. A companhia depende de ciclos de renovação de frota, execução de contratos públicos, estabilidade internacional e melhora do ambiente macroeconômico. Por isso, POMO4 parece mais adequada para investidores que aceitam volatilidade e acompanham os resultados trimestre a trimestre.
Em resumo, a Marcopolo combina bons dados operacionais com riscos claros. O momento é positivo, mas o desempenho da ação dependerá da capacidade da empresa de transformar contratos e margens em crescimento sustentável nos próximos anos.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






