

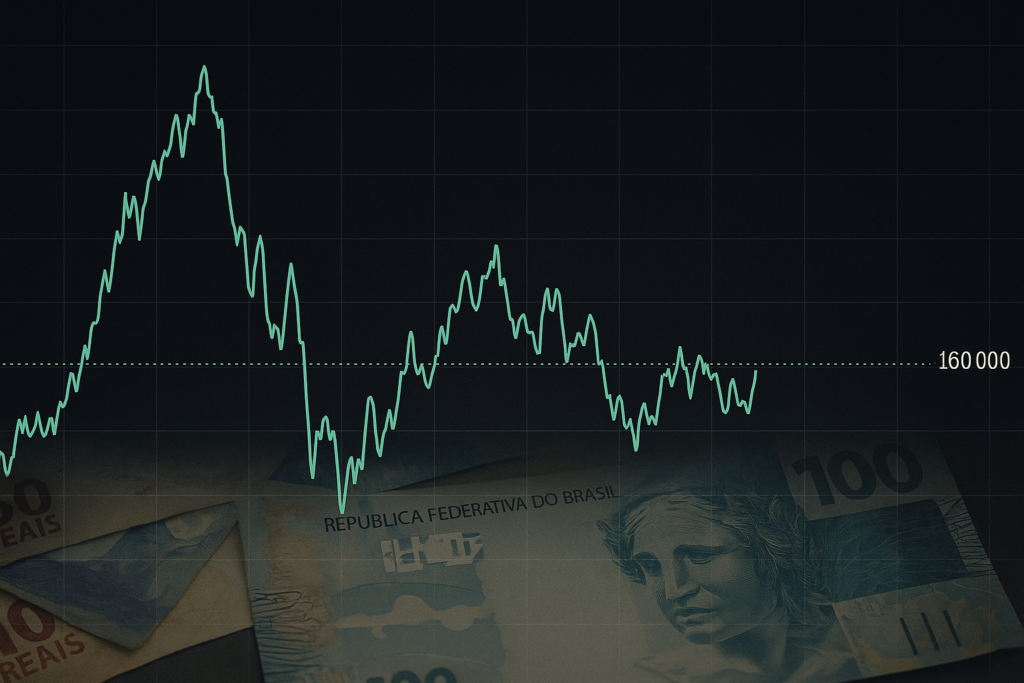
O Ibovespa tenta se firmar próximo dos 160 mil pontos, com leve alta diária, mas carrega um pano de fundo mais complexo. Após atingir sua máxima histórica acima de 164 mil pontos, o índice entrou em um movimento de correção e passou a oscilar dentro de uma faixa mais estreita, refletindo um mercado lateralizado e volátil.
Nesse ambiente, o risco de comprar ativos caros aumenta. Por isso, mais importante do que olhar o índice é analisar empresa por empresa, entendendo fundamentos, ciclo de investimentos, geração de caixa e sensibilidade ao cenário macroeconômico.
Cemig: previsibilidade de dividendos, mas ciclo pesado de investimentos exige desconto
A Cemig segue como um ativo clássico para carteiras previdenciárias, com um diferencial relevante: seu estatuto prevê a distribuição de 50% do lucro líquido em dividendos, oferecendo previsibilidade ao acionista.
A companhia atua de forma integrada em geração, transmissão e distribuição, sendo esta última o carro-chefe do negócio. Além disso, está inserida em um mercado regional sólido, com demanda estrutural crescente por energia.
O ponto de atenção é o ciclo intenso de investimentos. A empresa planeja cerca de R$ 40 bilhões em capex até 2030, o que tende a elevar a alavancagem e pressionar margens no curto e médio prazo. Mesmo sendo uma companhia defensiva e de qualidade, o cenário exige margem de segurança maior no preço para novos aportes.
Itaúsa abaixo de R$ 12 reforça perfil defensivo, mas sem grande assimetria
Após o desconto de proventos, a Itaúsa voltou a negociar próximo de R$ 11,70, mostrando mais uma vez sua resiliência. Historicamente, é uma ação que raramente oferece grandes quedas, justamente pela qualidade dos ativos e previsibilidade de dividendos.
O papel segue como um pilar de carteira, tanto pela renda quanto pela exposição a negócios sólidos do setor financeiro. Ainda assim, em um mercado estressado, o investidor mais exigente pode buscar entradas em momentos de maior volatilidade, visando contratar uma taxa de retorno adicional.
Olhando adiante, a empresa tende a entregar um dividend yield competitivo em 2026, com gatilhos relevantes de valor para 2027.
BR Partners: crescimento estrutural, mas sensível ao ciclo econômico
As ações do BR Partners sofreram queda recente e refletem bem sua natureza: um banco de investimentos altamente sensível ao ambiente macroeconômico.
Com juros elevados por mais tempo, operações de emissões, fusões e aquisições e mercado de capitais tendem a desacelerar, afetando resultados no curto prazo. Por outro lado, trata-se de um ativo que combina crescimento e dividendos, com potencial relevante no longo prazo.
Se o mercado aprofundar a correção, o papel pode se tornar uma oportunidade interessante para quem tem horizonte de 10 anos ou mais, entendendo a volatilidade inerente ao modelo de negócios.
Caixa Seguridade e BB Seguridade: proteção em cenário de juros elevados
As seguradoras voltaram ao radar após forte valorização recente. A Caixa Seguridade, por exemplo, acumulou alta expressiva no último mês, reforçando sua atratividade em ambientes de Selic elevada.
O setor se beneficia diretamente do patamar alto de juros, capturando retorno financeiro sobre reservas técnicas e repassando parte disso ao acionista via dividendos robustos. Isso fortalece o fluxo de caixa da carteira e cria uma dinâmica interessante: acumular renda para aproveitar futuras quedas do mercado.
Tanto Caixa Seguridade quanto BB Seguridade funcionam como ativos defensivos, com crescimento mais moderado, mas dividendos acima da média esperada para 2026.
Taesa: ótima empresa, mas preço exige cautela
A Taesa apresentou forte valorização nos últimos meses, acumulando ganhos relevantes no semestre. No entanto, o momento atual não parece favorável para novas compras.
Apesar da excelência operacional, com margem EBITDA próxima de 80%, a empresa enfrenta desafios no médio e longo prazo. Entre 2030 e 2033, diversas concessões vencem, o que pode reduzir a Receita Anual Permitida (RAP).
O alto endividamento também chama atenção. Por outro lado, quando a taxa básica de juros começar a cair, a empresa tende a ser bem recompensada, com alívio financeiro e expansão dos lucros.
ISA Energia: qualidade reconhecida, mas janela de compra ainda distante
Após forte valorização recente, a ISA Energia entra em um período mais desafiador. A empresa deve elevar significativamente seus investimentos em 2026 e 2027, pressionando a alavancagem e limitando resultados no curto prazo.
A perda da RBSE a partir de 2028 pode gerar volatilidade adicional e, possivelmente, abrir uma janela mais atrativa de compra. A gestão é reconhecidamente eficiente, mas o momento atual pede paciência.
Eletrobras: renda recorrente, mas valuation exige disciplina
A Eletrobras segue distribuindo dividendos de forma recorrente, característica que atrai investidores mais maduros. No entanto, após bonificações e emissões, o preço por ação não representa, necessariamente, um grande desconto.
Com o payout reduzido temporariamente para 50%, os dividendos devem ficar mais contidos no curto prazo, com expectativa de normalização futura. Em um Ibovespa próximo do topo, disciplina no preço se torna fundamental.
Petróleo e gás: setor pressionado, mas com assimetrias claras
O setor não acompanhou a alta do Ibovespa e apresenta distorções interessantes.
PetroRecôncavo
Negociada a múltiplos baixos, a empresa combina alto retorno ao acionista com riscos adicionais. Mesmo com lucros estáveis, negocia a cerca de 5 vezes lucro, com P/VP abaixo de 0,7, indicando desconto relevante. O risco está na queda do Brent e no aumento de investimentos, que podem pressionar margens.
Petrobras
Apesar da frustração com dividendos recentes, a estatal mantém o menor custo de extração do setor, garantindo geração de caixa mesmo com petróleo mais baixo. O alerta está no novo ciclo de investimentos, que pode reduzir margens operacionais.
PRIO
Uma das favoritas do mercado, aposta no aumento de produção via novos projetos. Mesmo com riscos macro, negocia a múltiplos muito comprimidos, refletindo um cenário bastante pessimista já embutido no preço.
Banco ABC: crescimento consistente com foco em dividendos
O Banco ABC combina crescimento de receitas, expansão da carteira de crédito e pagamento regular de dividendos. Mesmo com ROE mais moderado, compensa com crescimento sólido e previsibilidade.
É um banco de menor porte, mas com espaço para seguir crescendo, entregando renda crescente ao investidor de longo prazo.
Ferbasa: ação cíclica próxima do fundo do ciclo
A Ferbasa negocia a múltiplos baixos, com P/VP próximo de 0,7, refletindo um momento fraco do ciclo do ferro-cromo e ferro-silício.
Empresas cíclicas costumam oferecer melhores oportunidades quando os lucros estão pressionados e o mercado pessimista. Apesar dos riscos, o caixa líquido elevado e a capacidade histórica de gerar dividendos tornam o papel interessante para investidores mais experientes.
Marcopolo: múltiplos baixos e rentabilidade elevada
A Marcopolo apresentou resultados sólidos, negocia a múltiplos comprimidos e mantém bons indicadores de rentabilidade. A demanda por ônibus em 2026 pode sustentar crescimento adicional.
Embora não seja prioridade no curto prazo, o papel aparece como descontado frente à sua capacidade operacional.
Investir em topo exige estratégia e paciência
Com o Ibovespa próximo dos 160 mil pontos, o cenário exige mais disciplina, seletividade e foco em qualidade. Empresas defensivas, com geração de caixa previsível e valuation razoável, ganham destaque.
Mais do que buscar ganhos rápidos, o momento favorece quem constrói posições com calma, aproveita a renda recorrente e guarda liquidez para capturar oportunidades quando a volatilidade aumentar.
Quer saber tudo
o que está acontecendo?
Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.






