Fechar Menu
A Revista | Inteligência em Investimentos
  • Ações
  • Dividendos
  • Fundos Imobiliários
  • Renda Fixa
  • Quanto Rende
  • Bolsa Hoje
  • Petróleo
  • Criptomoedas
Facebook X (Twitter) Instagram YouTube WhatsApp
  • Quem Somos
  • Equipe
  • Política Editorial
  • Expediente
  • Política de privacidade
  • Contato
  • Termos de Uso
Login
Facebook X (Twitter) Instagram YouTube WhatsApp
A Revista | Inteligência em Investimentos
terça-feira, 29 setembro / 2026
  • Ações
  • Dividendos
  • Fundos Imobiliários
  • Renda Fixa
  • Quanto Rende
  • Bolsa Hoje
  • Petróleo
  • Criptomoedas
A Revista | Inteligência em Investimentos
Início » Últimas Notícias » Quanto rendem R$ 10 mil na poupança e no CDB em 2026? A diferença surpreende
Quanto Rende

Quanto rendem R$ 10 mil na poupança e no CDB em 2026? A diferença surpreende

Mesmo sem imposto e com simplicidade, a poupança continua perdendo para a inflação e deixa claro por que pode custar caro ao investidor em 2026.
Nathália SantosPor Nathália Santos9 de janeiro de 20264 minutos lidos
WhatsApp Facebook Twitter Pinterest E-mail Telegrama

A poupança segue sendo o investimento mais popular do Brasil, principalmente pela sensação de segurança, isenção de imposto de renda e facilidade de acompanhar o saldo diariamente pelo aplicativo do banco. Durante décadas, ela foi o principal “cofre” das famílias brasileiras, usada como reserva e proteção financeira.

Em 2026, no entanto, o cenário muda de figura quando os números entram na conta. A segurança da poupança continua existindo, mas cobra um preço alto e silencioso: a corrosão do poder de compra causada pela inflação.

Quanto a poupança realmente rende?

Com a taxa Selic acima de 8,5%, a regra da poupança permanece a mesma:

  • 6,17% ao ano + Taxa Referencial (TR)

  • O rendimento é mensal, apenas na data de aniversário da aplicação

  • Não há imposto de renda

Em uma simulação prática com R$ 10.000 aplicados por 12 meses, o saldo ao final do período chega a aproximadamente R$ 10.834. Na aparência, o ganho é de R$ 834 no ano.

O problema aparece quando se considera a inflação acumulada no mesmo período. Com a alta contínua dos preços de energia, alimentos, serviços e transporte, os mesmos R$ 10.000 passam a valer cerca de R$ 9.570 em poder de compra real.

Resultado final:

  • Ganho nominal da poupança: R$ 834

  • Perda do poder de compra: cerca de R$ 430

  • Ganho real aproximado: R$ 404 no ano

Na prática, o investidor deixa o dinheiro parado por um ano inteiro para apenas “empatar o jogo”.

Por que a inflação é o verdadeiro vilão da poupança

A inflação funciona como um imposto invisível. Ela não aparece no extrato, não vem em forma de desconto, mas reduz silenciosamente o que o dinheiro consegue comprar.

Mesmo com rendimento positivo, a poupança entrega um ganho real muito baixo. Isso significa que o investidor não fica mais rico — apenas evita perder tanto quanto poderia.

Em 2026, esse problema tende a continuar, especialmente em um ambiente de incerteza fiscal, pressão sobre preços e volatilidade econômica.

E se a Selic cair em 2026?

As projeções indicam que a Selic pode encerrar 2026 em torno de 12,25% ao ano, segundo estimativas de mercado e do Banco Central.

Mesmo nesse cenário, a poupança continua com uma característica desfavorável:

  • Seu rendimento não acompanha diretamente a Selic

  • Funciona como um investimento quase pré-fixado

  • Paga uma fração cada vez menor da taxa básica de juros

Com Selic em 12,25%, a poupança passa a remunerar algo próximo de 68% da Selic, enquanto investimentos pós-fixados acompanham mais de 80% do movimento dos juros.

A comparação que muda tudo: poupança x CDB

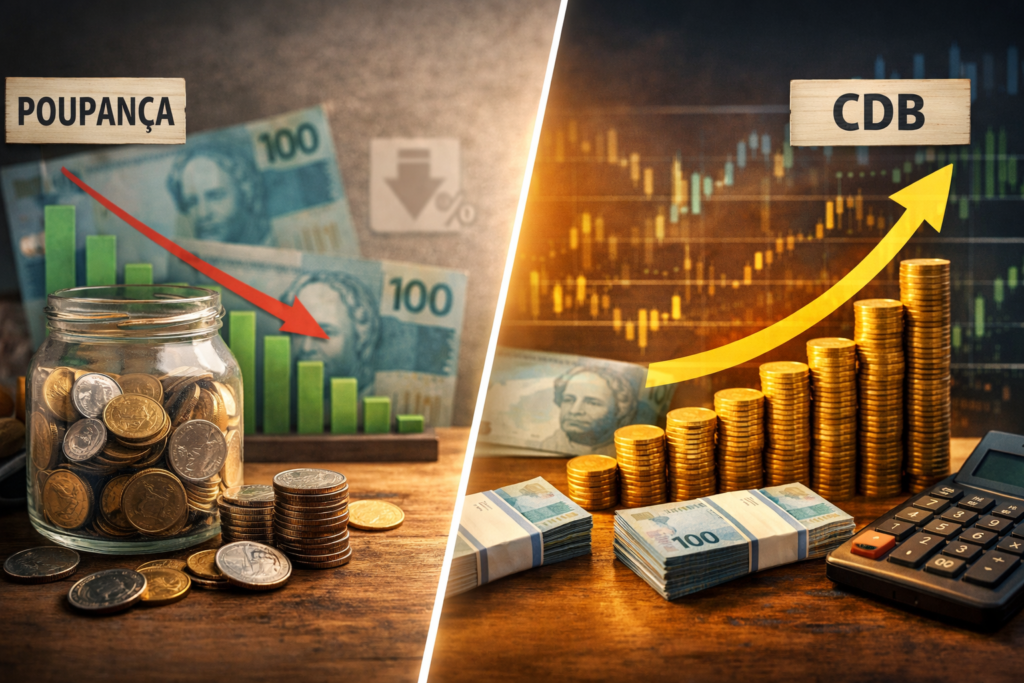
Quando o investidor busca segurança, o CDB surge como a comparação mais justa. Isso porque, assim como a poupança, ele conta com a proteção do Fundo Garantidor de Créditos (FGC), dentro dos limites legais.

Na mesma simulação de R$ 10.000 aplicados por 12 meses, em um CDB de 100% do CDI, os números mostram outra realidade:

  • Valor final bruto: cerca de R$ 11.429

  • Mesmo descontando inflação e imposto de renda

  • Ganho real líquido: próximo de R$ 1.180

Ou seja, mais que o dobro do ganho real da poupança, com nível de segurança semelhante.

O governo está “tirando” dinheiro de quem deixa na poupança?

Não da forma clássica do passado, como em episódios de confisco. Hoje, qualquer mudança extrema exigiria trâmites legais no Congresso.

O verdadeiro “desconto” acontece de forma indireta:

  • Pela inflação persistente

  • Pela baixa remuneração real da poupança

  • Pela perda de oportunidades mais eficientes com o mesmo risco

Nesse sentido, manter grandes valores na poupança em 2026 significa abrir mão de rendimento real sem necessidade.

Poupança em 2026: investir ou apenas estacionar o dinheiro?

A poupança continua sendo simples, líquida e previsível. Mas os números deixam claro que ela não cumpre mais o papel de investimento, apenas de reserva momentânea.

Para quem busca segurança com eficiência, alternativas conservadoras pós-fixadas mostram desempenho claramente superior, preservando o poder de compra e ampliando o ganho real.

Em 2026, deixar dinheiro na poupança não é sinônimo de proteção — é, muitas vezes, aceitar perder silenciosamente parte do futuro financeiro.

Quer saber tudo
o que está acontecendo?

Receba todas as notícias da A Revista no seu WhatsApp.
Entre em nosso grupo e fique bem informado.

ENTRAR NO GRUPO

CDB inflação investimentos conservadores poupança rendimento real
Siga-nos: Google Notícias Siga-nos: Instagram Siga-nos: WhatsApp
Compartilhar. WhatsApp Facebook Twitter Pinterest Telegrama E-mail
Artigo anteriorCom R$ 5 mil em fundos imobiliários, investidor pode gerar mais de R$ 600 por ano em renda passiva
Próximo artigo 6 FIIs de papel para 2026 que pagam renda sem corroer seu patrimônio
Nathália Santos
  • Site

Nathália Santos é jornalista e educadora financeira, com certificação em Planejamento Financeiro Pessoal. Na A Revista, escreve sobre renda fixa, quanto rende, crédito, orçamento e economia doméstica. Explica premissas, custos e riscos para ajudar o leitor a interpretar alternativas financeiras sem promessa de ganho.

Leia Também

Quanto rendem R$ 50 mil no Tesouro Selic com os juros atuais?

Quanto rendem R$ 50 mil no Tesouro Selic com os juros atuais?

28 de setembro de 2026 Quanto Rende

Ibovespa cai aos 183 mil pontos com petróleo em baixa e inflação alta

28 de setembro de 2026 Economia

CDB no Imposto de Renda: quando o investimento precisa ser declarado

24 de setembro de 2026 Imposto de Renda

Quanto rendem R$ 5 milhões na poupança por mês e por ano

24 de setembro de 2026 Quanto Rende

Renda fixa muda com Selic a 13,75% e investidor revê estratégia

24 de setembro de 2026 Renda Fixa

Reserva de emergência: quanto guardar e onde deixar o dinheiro

24 de setembro de 2026 Mercados
Últimas Notícias
Nissan Rogue 2027 ganha nova geração híbrida e telas de 14,3 polegadas

Nissan Rogue 2027 ganha nova geração híbrida e telas de 14,3 polegadas

Por Thailane Oliveira28 de setembro de 20264 minutos lidos
NDIV11 e QQQI11 pagam renda mensal, mas têm riscos diferentes

NDIV11 e QQQI11 pagam renda mensal, mas têm riscos diferentes

28 de setembro de 2026
Leapmotor B10 híbrido chega por R$ 179.990, roda até 900 km e coloca BYD e Jaecoo sob pressão

Leapmotor B10 híbrido chega por R$ 179.990, roda até 900 km e coloca BYD e Jaecoo sob pressão

28 de setembro de 2026
Quanto rendem R$ 50 mil no Tesouro Selic com os juros atuais?

Quanto rendem R$ 50 mil no Tesouro Selic com os juros atuais?

28 de setembro de 2026
INSTITUCIONAL
  • Expediente
  • Política de Cookies
  • Política Editorial
  • Quem Somos
  • Termos de Uso | A Revista
TRANSPARÊNCIA
  • Depoimentos sobre A Revista
  • Fontes Oficiais
  • Histórico
  • Aviso Legal
  • Política de Correções
EQUIPE E CREDIBILIDADE
  • Especialistas
  • Nossa linha editorial
  • Todas as editorias
  • Metodologia de Conteúdo
  • Equipe
© 2026 A Revista | Inteligência em Investimentos. Notícias e análises sobre ações, dividendos, fundos imobiliários, renda fixa, petróleo e mercados. Todos os direitos reservados. A Revista pertence à SEO Prime Soluções Web Ltda., CNPJ nº 39.501.110/0001-72. Conteúdo jornalístico e informativo. Publicidade não representa recomendação editorial.

Digite o texto acima e pressione Enter para pesquisar. Pressione Esc para cancelar.

Entrar ou Registrar

Bem vindo de volta!

Entre na sua conta abaixo.

Esqueceu a senha?